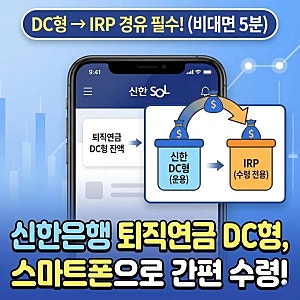
신한은행 퇴직연금 IRP 해지는 모바일 앱 '신한 SOL뱅크'를 통해 간편하게 신청할 수 있으나, 중도 해지 시 세금 불이익이 발생할 수 있습니다. 특히 연말정산 세액공제 혜택을 받은 원금과 수익에 대해 16.5%의 기타소득세가 부과되며, 퇴직금을 IRP로 이전한 경우 만 55세 이전 해지 시 퇴직소득세 감면 혜택이 사라져 100% 과세됩니다. 따라서 해지 전 세금 영향을 면밀히 검토하는 것이 중요합니다.
블로거들은 IRP 중도 해지 시 발생하는 세금 폭탄을 피하기 위한 실질적인 팁을 공유하고 있습니다. 특히 연말정산 저축용 계좌와 퇴직금 수령용 계좌를 분리하여 운영하면, 급전 필요 시 퇴직금까지 함께 해지되는 상황을 방지할 수 있습니다. 또한, 모바일 앱으로 비대면 개설 시 운용관리 및 자산관리 수수료가 면제되므로, 불필요한 비용 지출을 줄일 수 있습니다.
IRP는 원칙적으로 부분 출금이 불가능하며, 무주택자의 주택 구입이나 전세보증금 마련 등 법정 사유에 한해서만 중도 인출이 허용됩니다. 퇴직금을 IRP로 이전받은 경우, 만 55세 이후 연금으로 수령하면 퇴직소득세의 30~40%를 감면받을 수 있어 노후 자금 마련에 유리합니다. 따라서 신한은행 퇴직연금 IRP 해지 전에는 본인의 상황과 목적에 맞는 최적의 수령 방식을 신중하게 결정해야 합니다.