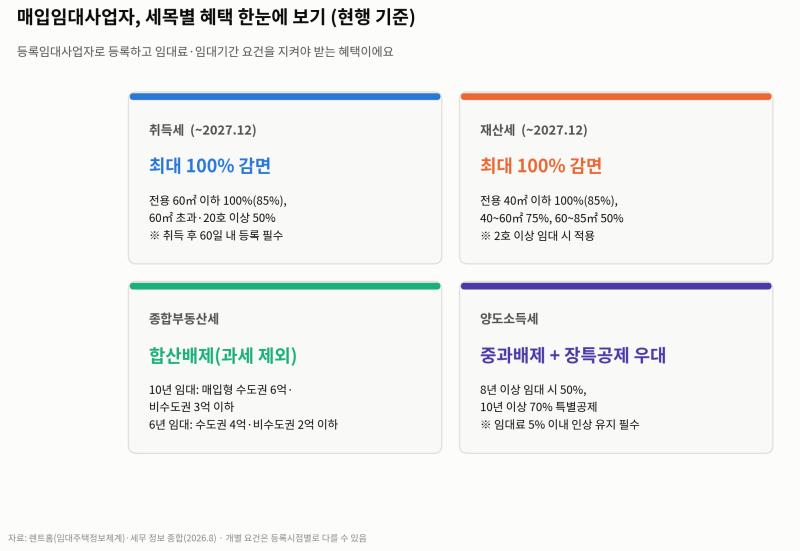
매입임대사업자는 신축 또는 기존 주택을 매입하여 임대주택으로 등록하고, 임대료 인상률 제한 및 의무임대기간 준수를 조건으로 다양한 세제 혜택을 받는 제도입니다. 현재 아파트는 2020년 7·10 대책 이후 신규 등록이 불가능하며, 다세대, 연립, 오피스텔 등 비아파트만 신규 등록이 가능합니다. 특히 2026년 10월 현재, 정부의 세제개편안에 따라 등록임대사업자의 양도세 혜택이 2029년부터 전면 폐지될 예정이어서 관련 정책 변화에 대한 관심이 높아지고 있습니다.
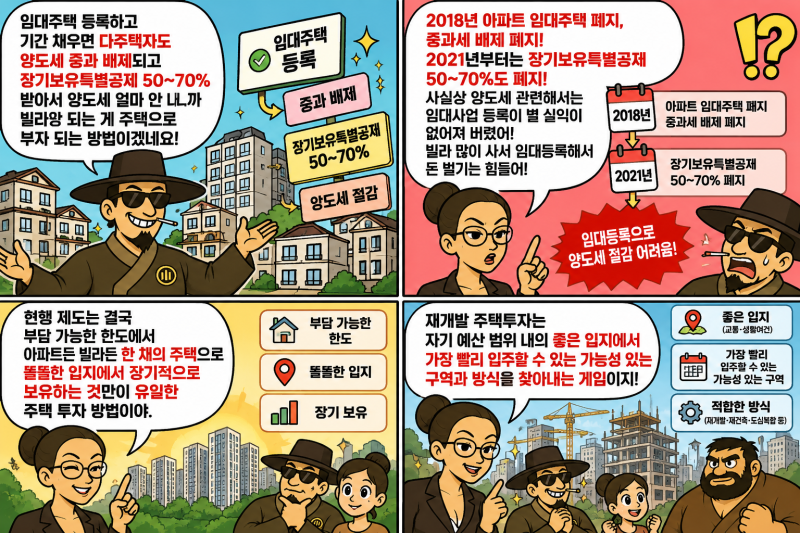
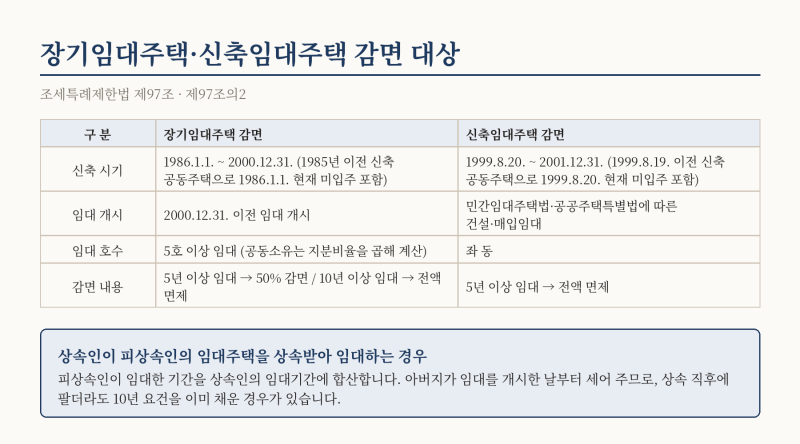
매입임대주택의 양도세 감면 혜택은 등록 시점과 주택 유형에 따라 복잡하게 적용됩니다. 8년 이상 임대 시 장기보유특별공제 50%, 10년 이상 임대 시 70%가 적용되며 다주택 중과세율도 배제됩니다. 그러나 의무임대기간을 채우고 등록 말소된 주택은 말소일로부터 정해진 유예 기간 내에 양도해야만 중과세율을 피하고 세제 혜택을 온전히 받을 수 있습니다. 이 기한을 넘기면 조정대상지역 내 다주택자 양도소득세 중과 규정이 적용되어 세금 부담이 크게 늘어날 수 있으므로 주의해야 합니다.
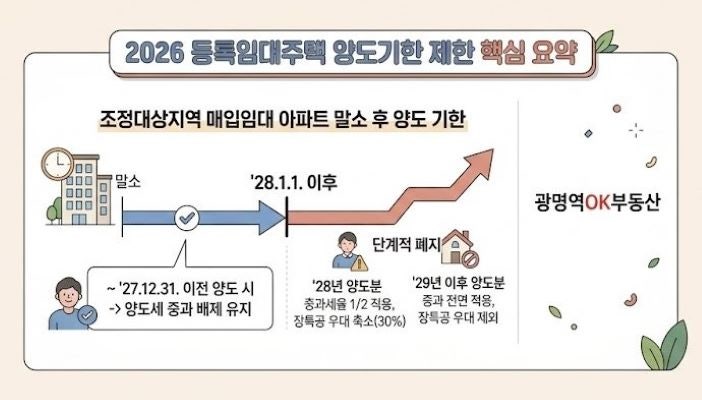
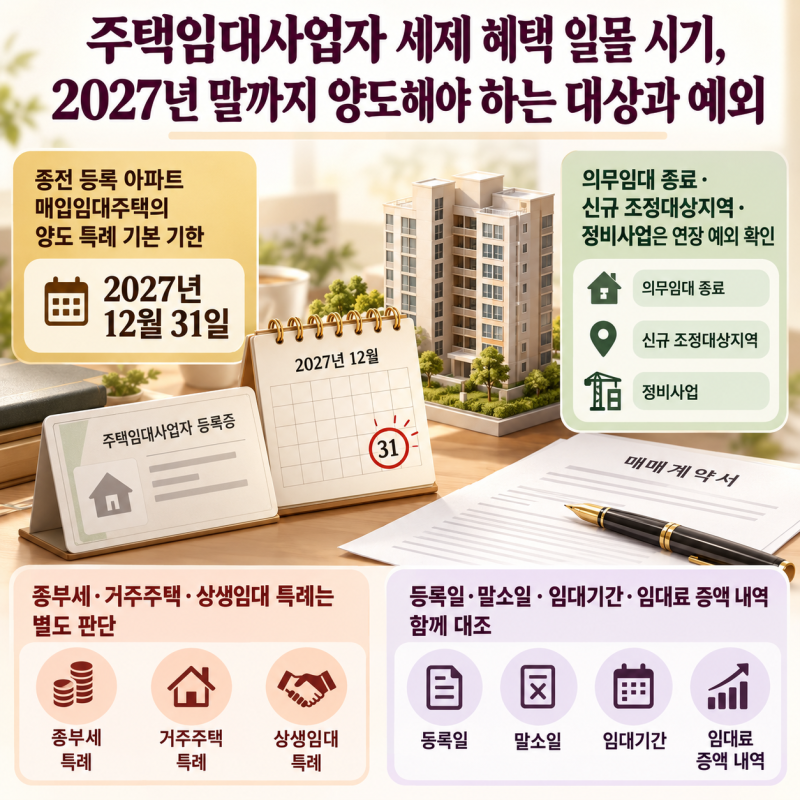
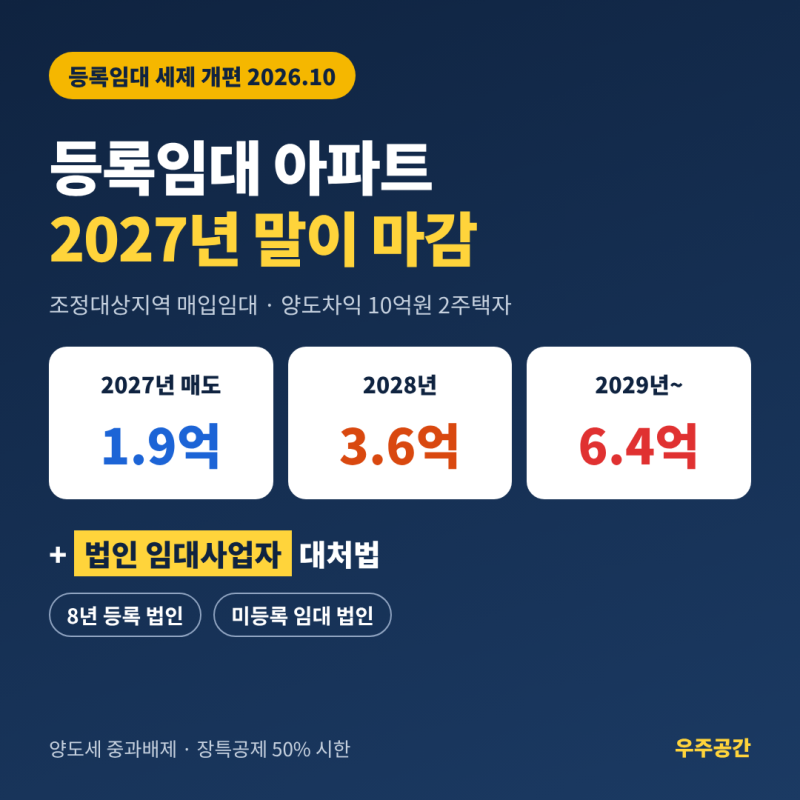
최근 발표된 세제개편안에 따르면, 조정대상지역 내 매입임대 아파트의 양도세 혜택은 2027년까지는 유지되지만, 2028년부터는 절반으로 줄고 2029년에는 완전히 사라질 예정입니다. 이는 아직 국회 심사 단계에 있지만, 임대사업자들은 향후 정책 변화를 면밀히 주시하며 보유 주택의 유형, 등록 시점, 의무임대기간 등을 종합적으로 고려하여 매도 전략을 수립해야 합니다. 특히 등록 말소된 주택의 경우 양도 기한을 철저히 확인하여 불필요한 세금 부담을 피하는 것이 중요합니다.