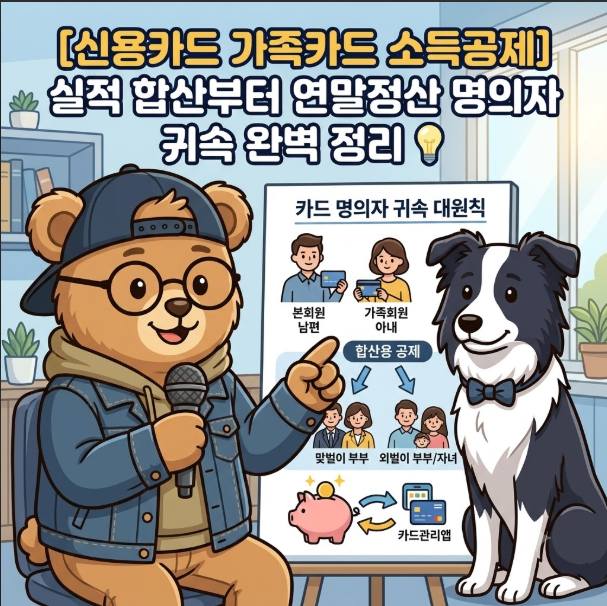
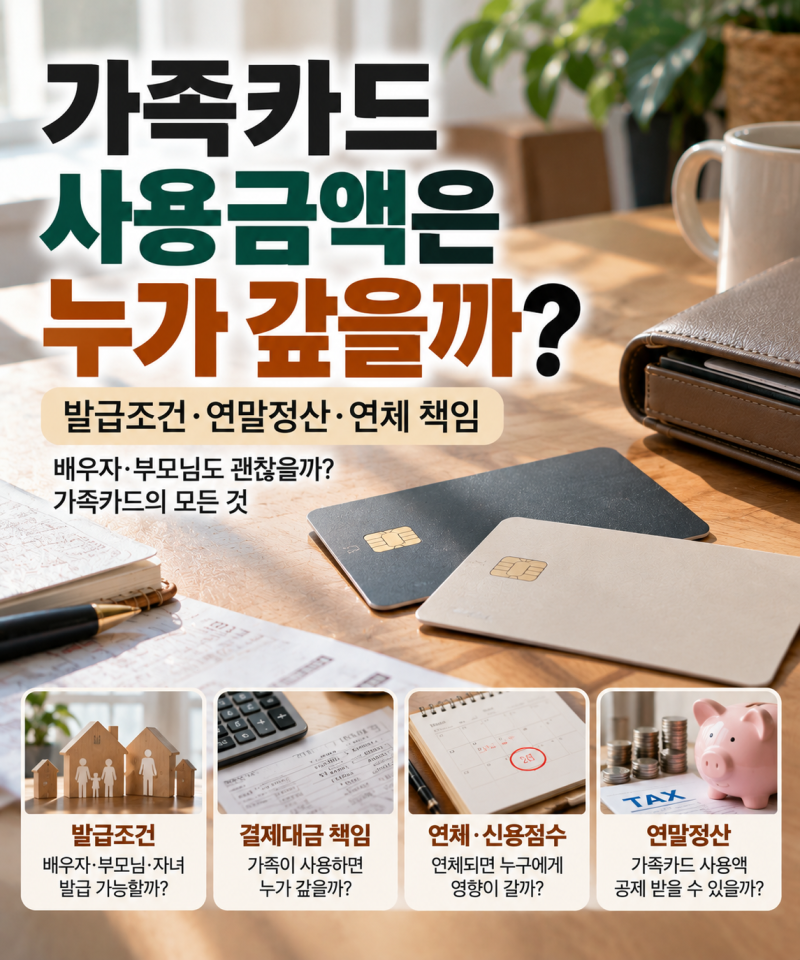
가족카드는 본인회원의 신용카드 계정에 가족 구성원의 카드를 추가로 발급하는 방식으로, 생활비 관리의 편리함 때문에 많은 가정이 활용하고 있습니다. 특히 연말정산 시 가족카드 사용액의 소득공제 귀속에 대한 관심이 높으며, 카드 명의자와 결제 계좌 명의자 중 누구에게 사용액이 귀속되는지가 핵심 쟁점입니다. 국세청은 가족카드 사용금액을 대금 지급자가 아닌 카드 명의자를 기준으로 판단하고 있어, 이 점을 정확히 이해하는 것이 중요합니다.
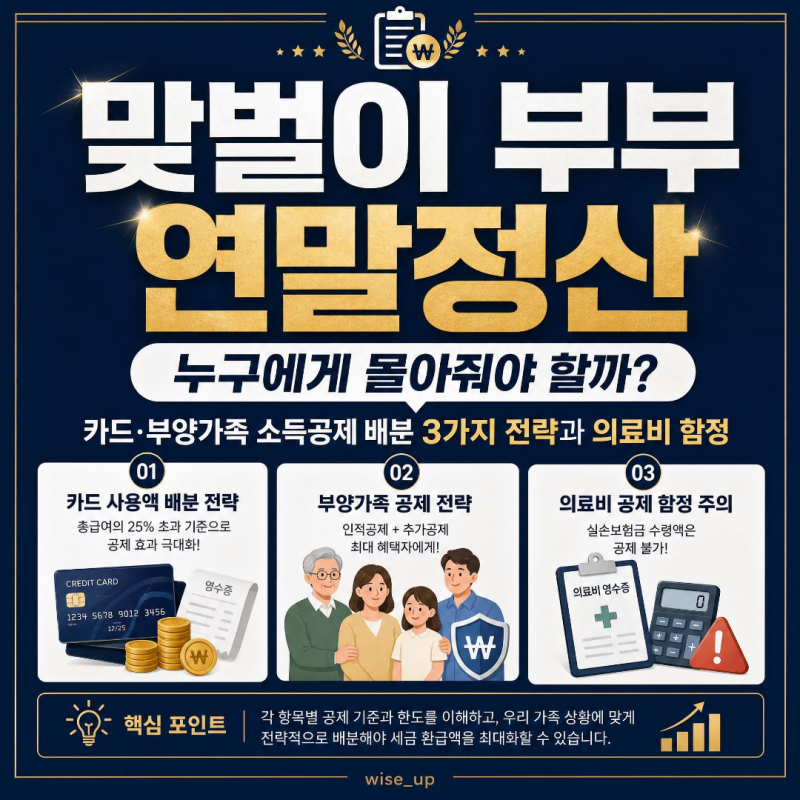
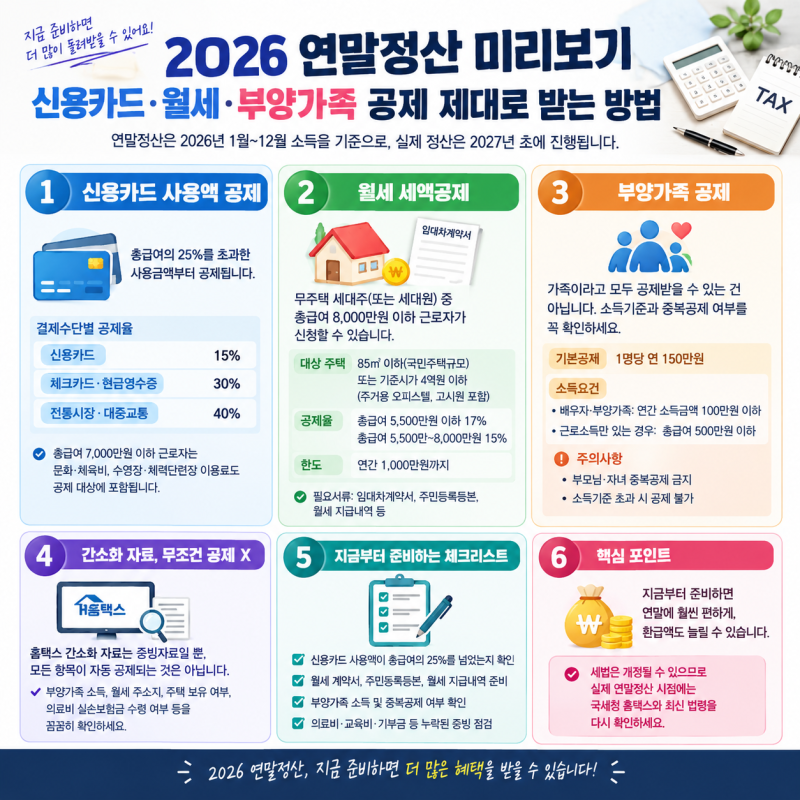
블로거들은 가족카드 연말정산 시 카드 명의가 가장 중요한 기준이라고 강조합니다. 남편 통장에서 아내 명의 가족카드 대금이 결제되더라도, 해당 사용액은 아내의 사용액으로 간주됩니다. 다만, 배우자의 연간 소득금액이 100만 원 이하(근로소득만 있다면 총급여 500만 원 이하)인 경우에는 배우자 명의 신용카드 사용액을 근로자 본인의 공제대상 사용액에 포함할 수 있어, 외벌이 부부에게 유리할 수 있습니다. 반면, 맞벌이 부부의 경우 각자의 소득요건을 충족한다면 서로의 카드 사용액을 합산할 수 없으며, 각자 본인 명의 카드 사용액을 연말정산에 반영해야 합니다.
따라서 가족카드 발급 전에는 누가 카드를 사용할 것인지뿐만 아니라 누가 카드대금을 책임지고, 연말정산 시 누구에게 소득공제가 귀속될지 미리 확인하는 것이 중요합니다. 특히 맞벌이 부부라면 연말정산 전에 공동생활비를 누구 명의 카드로 결제할지 미리 정하는 것이 절세에 도움이 될 수 있습니다. 부모님 카드 사용액 또한 소득 요건을 충족하는 경우 자녀가 공제받을 수 있으므로, 가족 구성원의 소득 수준과 카드 명의를 종합적으로 고려하여 현명하게 활용해야 합니다.