2026년 현재, 내집마련을 계획하는 많은 분들이 보금자리론 대출 계산기를 적극적으로 활용하고 있습니다. 특히 금리 인상기 속에서 고정금리 주택담보대출의 중요성이 부각되며, 보금자리론은 안정적인 주거 마련의 핵심 수단으로 자리매김했습니다.
블로거들은 보금자리론의 금리, 한도, 월 상환액을 미리 계산하여 자신에게 맞는 대출 상품을 찾는 데 집중하고 있습니다.
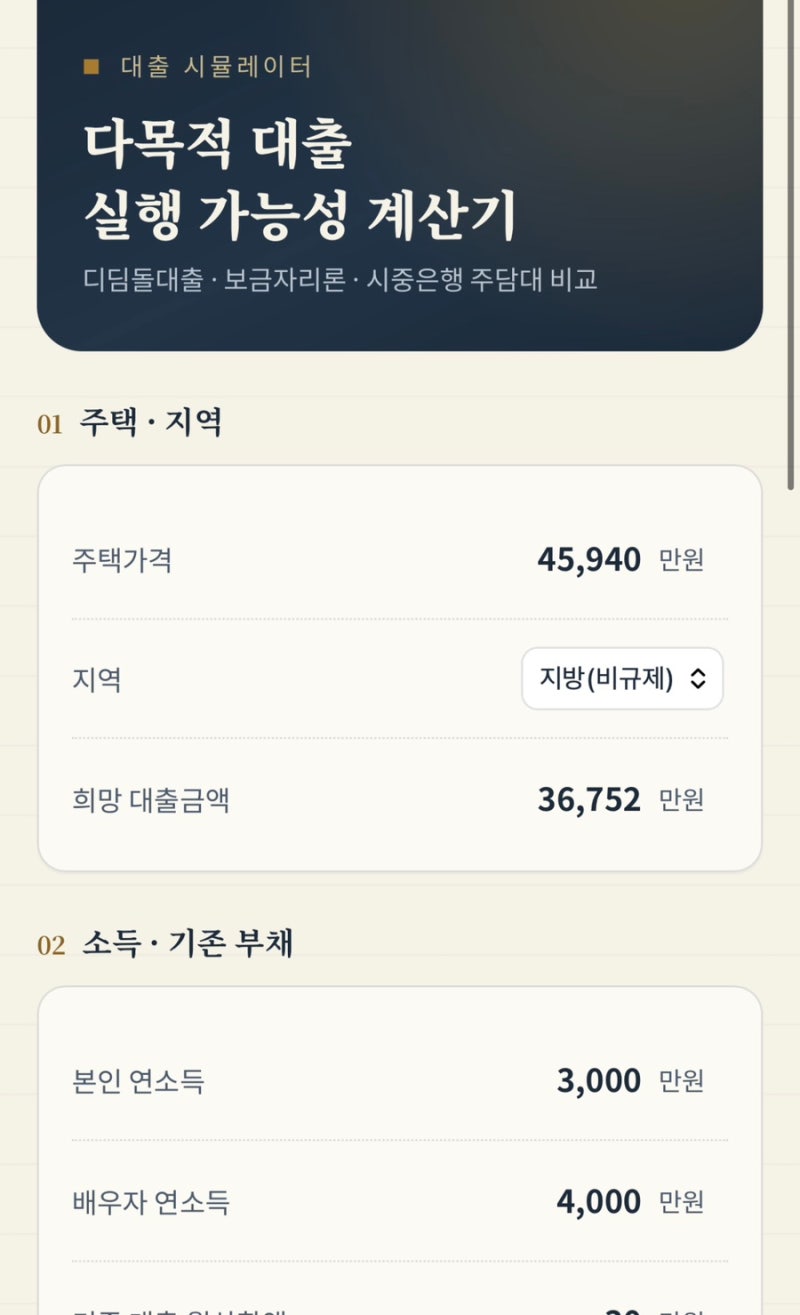
실제 블로그 후기들을 살펴보면, 보금자리론 대출 계산기를 통해 디딤돌대출, 특례보금자리론 등 다양한 주택담보대출 상품과 비교 분석하는 경향이 뚜렷합니다.
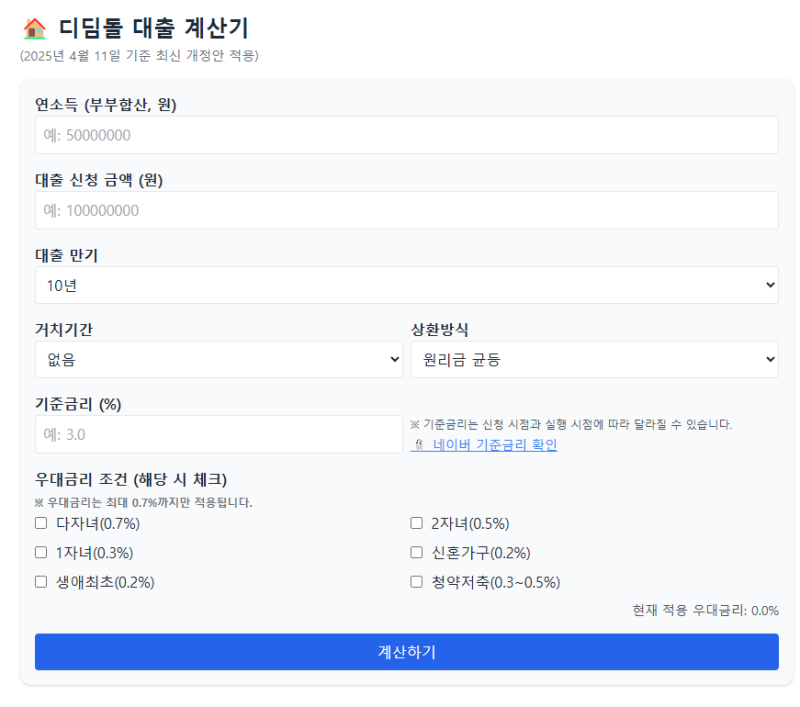
특히 체증식 상환 방식과 원리금균등 상환 방식의 이자 차이를 계산하여 장기적인 상환 계획을 세우는 데 도움을 받고 있습니다. 신혼부부 소득기준 완화와 같은 정책 변화도 실시간으로 반영하여 최적의 조건을 찾는 데 활용하고 있습니다.
보금자리론 대출 계산기를 활용할 때는 단순히 월 상환액뿐만 아니라, 총 이자액과 상환 기간에 따른 부담을 종합적으로 고려해야 합니다.
특히 30년, 40년 장기 분할상환 시 체증식 상환 방식이 초기 부담을 줄여주지만, 총 이자액은 늘어날 수 있다는 점을 인지해야 합니다.
다양한 계산기를 활용하여 여러 시나리오를 비교해보고, 본인의 재정 상황에 가장 적합한 대출 계획을 수립하는 것이 현명한 방법입니다.
블로거들은 보금자리론의 금리, 한도, 월 상환액을 미리 계산하여 자신에게 맞는 대출 상품을 찾는 데 집중하고 있습니다.
실제 블로그 후기들을 살펴보면, 보금자리론 대출 계산기를 통해 디딤돌대출, 특례보금자리론 등 다양한 주택담보대출 상품과 비교 분석하는 경향이 뚜렷합니다.
특히 체증식 상환 방식과 원리금균등 상환 방식의 이자 차이를 계산하여 장기적인 상환 계획을 세우는 데 도움을 받고 있습니다. 신혼부부 소득기준 완화와 같은 정책 변화도 실시간으로 반영하여 최적의 조건을 찾는 데 활용하고 있습니다.
보금자리론 대출 계산기를 활용할 때는 단순히 월 상환액뿐만 아니라, 총 이자액과 상환 기간에 따른 부담을 종합적으로 고려해야 합니다.
특히 30년, 40년 장기 분할상환 시 체증식 상환 방식이 초기 부담을 줄여주지만, 총 이자액은 늘어날 수 있다는 점을 인지해야 합니다.
다양한 계산기를 활용하여 여러 시나리오를 비교해보고, 본인의 재정 상황에 가장 적합한 대출 계획을 수립하는 것이 현명한 방법입니다.