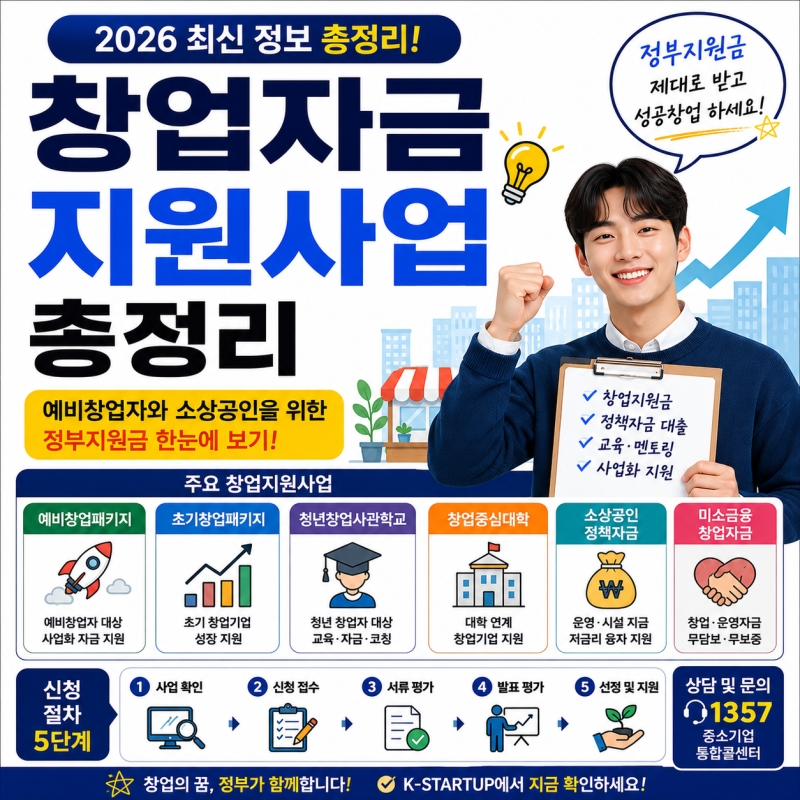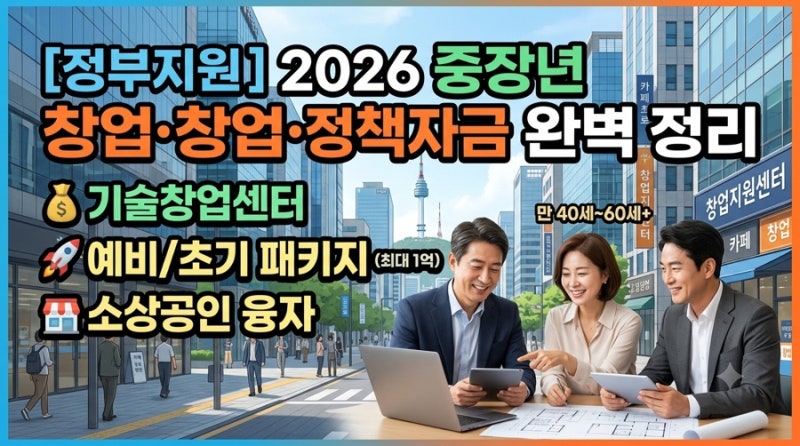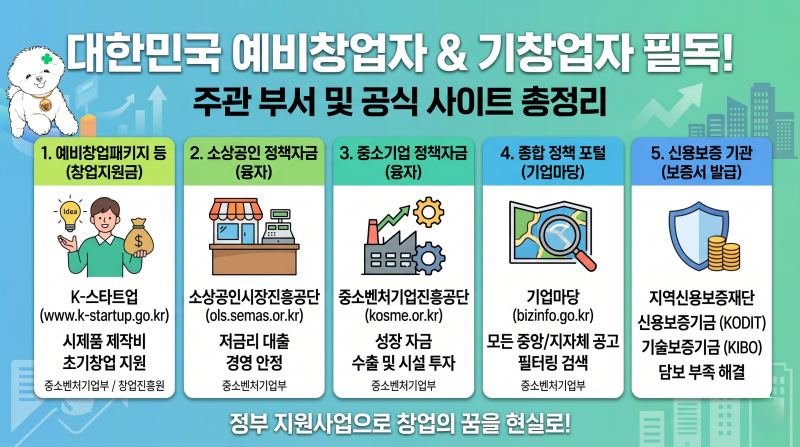
소상공인 정책자금은 사업 준비 및 운영에 필요한 자금을 지원하는 중요한 제도입니다. 특히 창업을 준비하는 예비창업자들 사이에서 많은 관심이 집중되고 있습니다.
하지만 정책자금 대출과 정부지원금은 성격이 다르며, 사업자등록 전 예비창업자가 직접 대출을 받는 것은 제한적이라는 점을 명확히 이해해야 합니다.
실제 블로그 후기들을 살펴보면, 많은 예비창업자들이 사업자등록 전에도 정책자금 융자를 받을 수 있을 것이라 기대하지만, 현실은 그렇지 않다는 점을 깨닫습니다. 정책자금은 대출 심사를 거쳐야 하며, 사업화 지원이나 교육 프로그램과 같은 지원사업과는 구분됩니다.
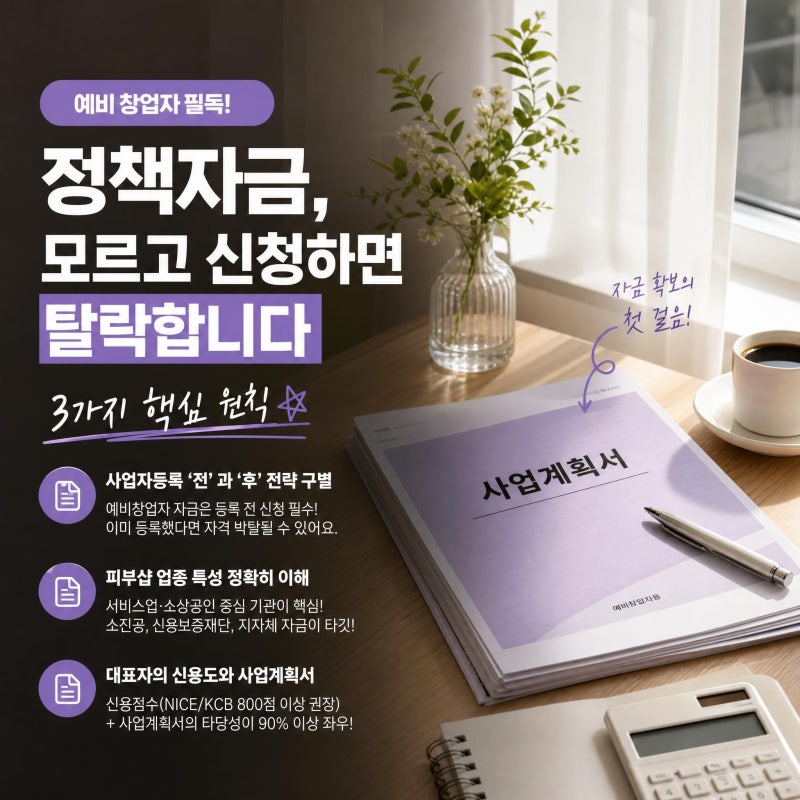
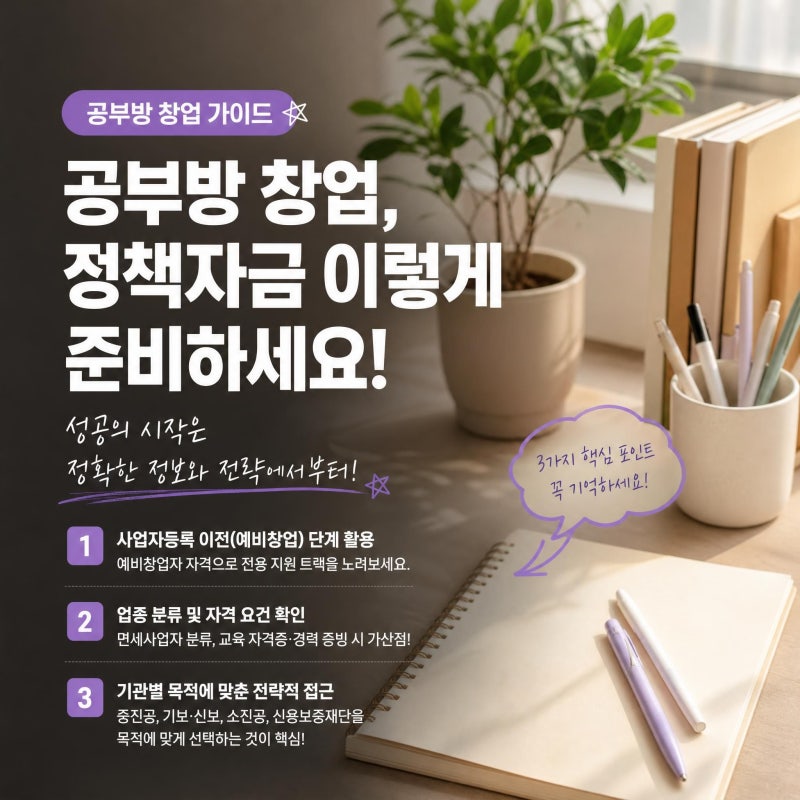
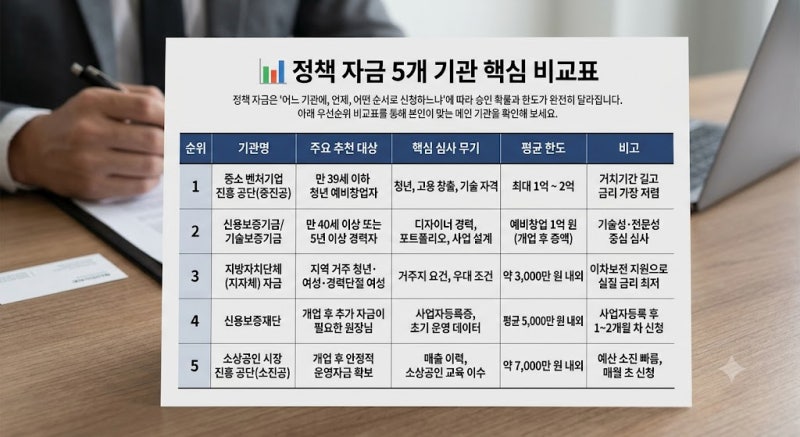
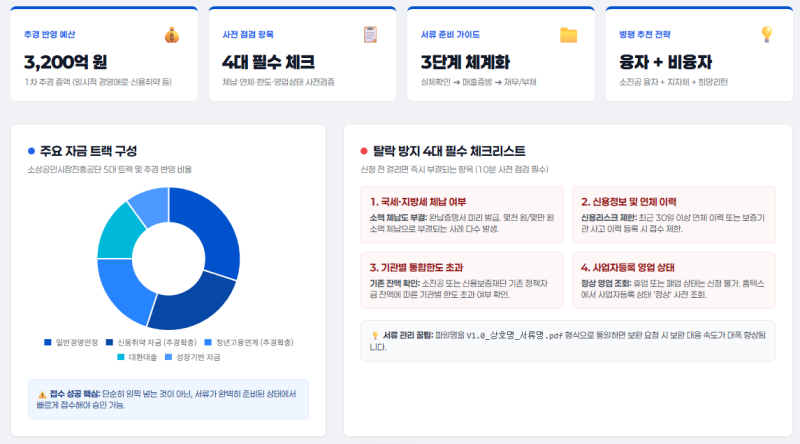
특히 신용도와 사업계획서의 중요성이 강조됩니다. 따라서 예비창업자는 사업자등록 전후 전략을 명확히 세우고, 업종 특성에 맞는 기관을 찾아야 합니다. 특히 개인 신용도 관리와 구체적인 사업계획서 작성이 자금 확보의 핵심 요소입니다.
무작정 대출을 기대하기보다, 다양한 지원사업을 면밀히 검토하는 지혜가 필요합니다.
하지만 정책자금 대출과 정부지원금은 성격이 다르며, 사업자등록 전 예비창업자가 직접 대출을 받는 것은 제한적이라는 점을 명확히 이해해야 합니다.
실제 블로그 후기들을 살펴보면, 많은 예비창업자들이 사업자등록 전에도 정책자금 융자를 받을 수 있을 것이라 기대하지만, 현실은 그렇지 않다는 점을 깨닫습니다. 정책자금은 대출 심사를 거쳐야 하며, 사업화 지원이나 교육 프로그램과 같은 지원사업과는 구분됩니다.
특히 신용도와 사업계획서의 중요성이 강조됩니다. 따라서 예비창업자는 사업자등록 전후 전략을 명확히 세우고, 업종 특성에 맞는 기관을 찾아야 합니다. 특히 개인 신용도 관리와 구체적인 사업계획서 작성이 자금 확보의 핵심 요소입니다.
무작정 대출을 기대하기보다, 다양한 지원사업을 면밀히 검토하는 지혜가 필요합니다.