
보금자리론은 서민 주거 안정을 위한 대표적인 정책 대출 상품으로, 낮은 금리와 장기 상환 조건으로 많은 신청자가 몰리고 있습니다. 그러나 공식 자격 요건을 충족했음에도 예상치 못한 대출 거절 통보를 받는 사례가 적지 않아 신청자들의 주의가 요구됩니다.
특히 소득 기준 초과, 신용 점수 미달, 주택 가격 제한 등 다양한 원인으로 심사 과정에서 탈락하는 경우가 빈번하게 발생하고 있습니다.
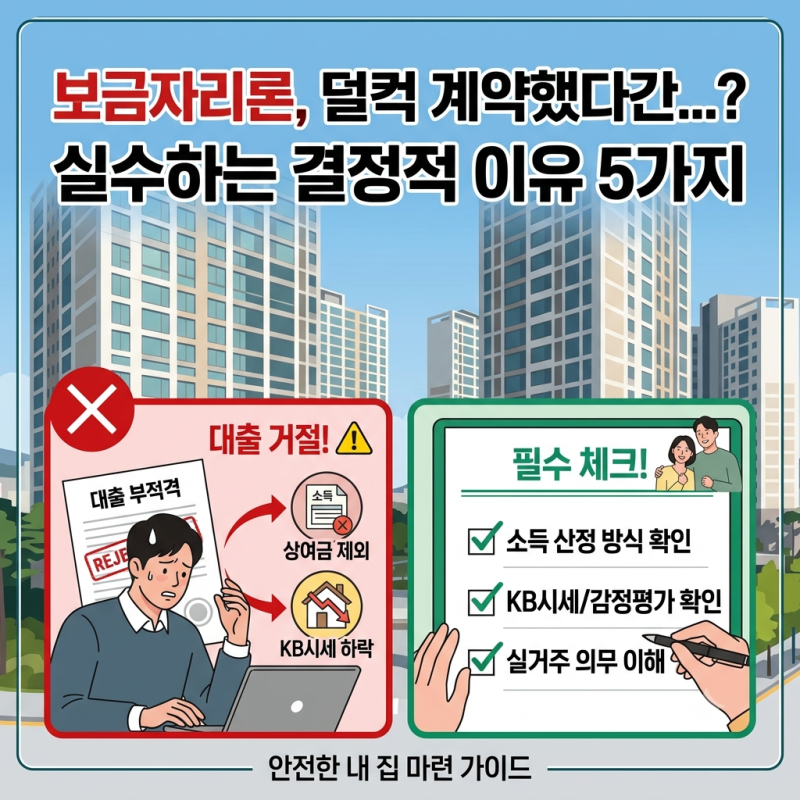
실제 사용자들은 소득 기준 초과, CB 점수 271점 미만, 주택 가격 6억 원 초과, 다주택 처분 미이행, 연체 이력 등을 주요 거절 사유로 꼽습니다.
또한, 대출 심사 중에는 신용대출이 한도에 영향을 미칠 수 있으나, 보금자리론 실행 완료 후에는 신용대출을 받더라도 대출 회수와 같은 불이익은 발생하지 않는다는 점이 확인되었습니다. 이는 많은 신청자가 혼동하는 부분이므로 정확한 이해가 필요합니다.
보금자리론 신청 전에는 부부 합산 소득과 신용 점수를 면밀히 확인하고, 담보 주택의 가격 조건을 사전에 파악하는 것이 중요합니다. 특히 대출 실행 전 신용대출은 DSR 및 신용 점수에 영향을 줄 수 있으므로 잔금 납부일까지는 신중해야 합니다.
정책 대출은 단순히 가능 여부뿐 아니라 실제 필요한 한도가 나오는지도 함께 고려하여 신중하게 접근해야 합니다.
특히 소득 기준 초과, 신용 점수 미달, 주택 가격 제한 등 다양한 원인으로 심사 과정에서 탈락하는 경우가 빈번하게 발생하고 있습니다.
실제 사용자들은 소득 기준 초과, CB 점수 271점 미만, 주택 가격 6억 원 초과, 다주택 처분 미이행, 연체 이력 등을 주요 거절 사유로 꼽습니다.
또한, 대출 심사 중에는 신용대출이 한도에 영향을 미칠 수 있으나, 보금자리론 실행 완료 후에는 신용대출을 받더라도 대출 회수와 같은 불이익은 발생하지 않는다는 점이 확인되었습니다. 이는 많은 신청자가 혼동하는 부분이므로 정확한 이해가 필요합니다.
보금자리론 신청 전에는 부부 합산 소득과 신용 점수를 면밀히 확인하고, 담보 주택의 가격 조건을 사전에 파악하는 것이 중요합니다. 특히 대출 실행 전 신용대출은 DSR 및 신용 점수에 영향을 줄 수 있으므로 잔금 납부일까지는 신중해야 합니다.
정책 대출은 단순히 가능 여부뿐 아니라 실제 필요한 한도가 나오는지도 함께 고려하여 신중하게 접근해야 합니다.