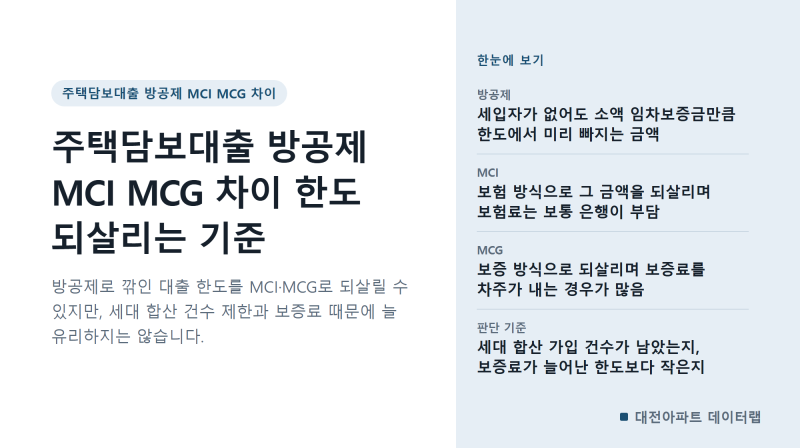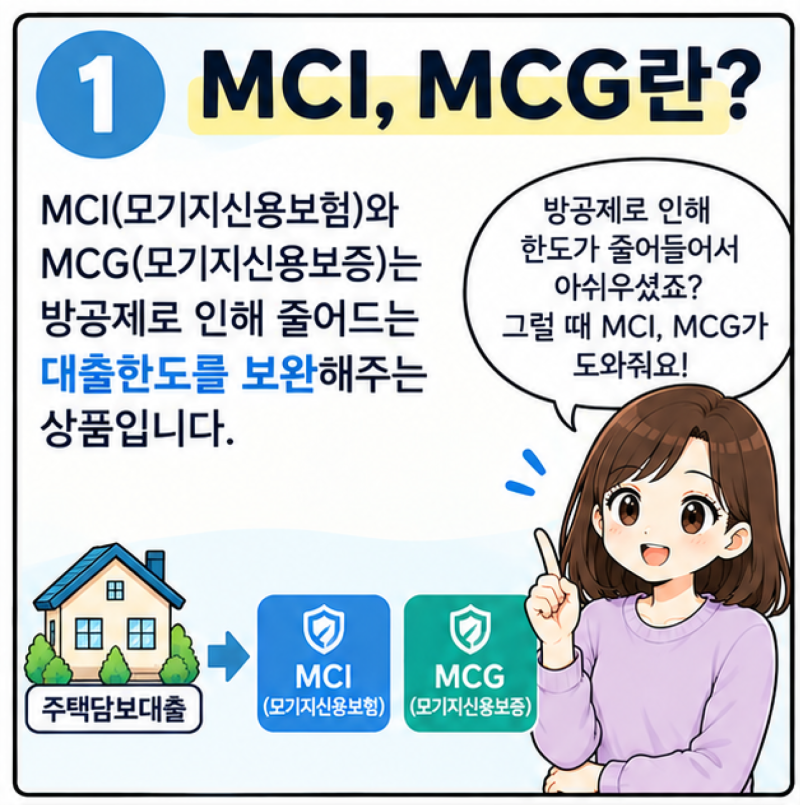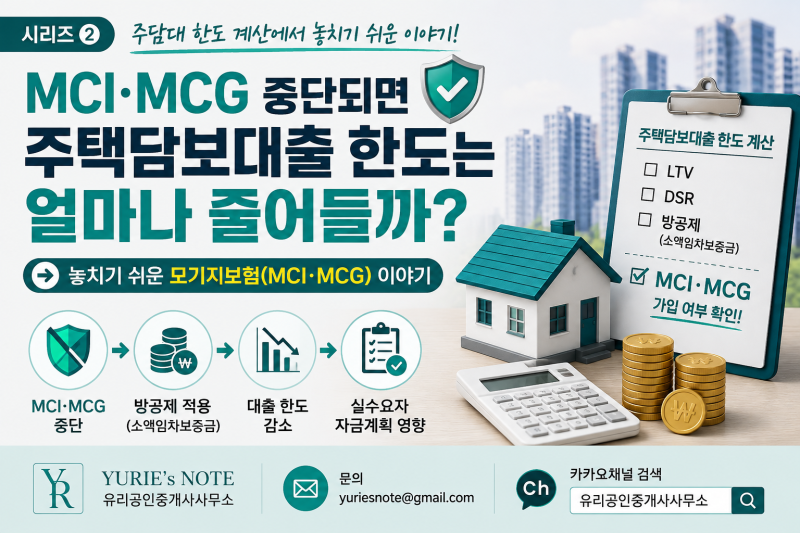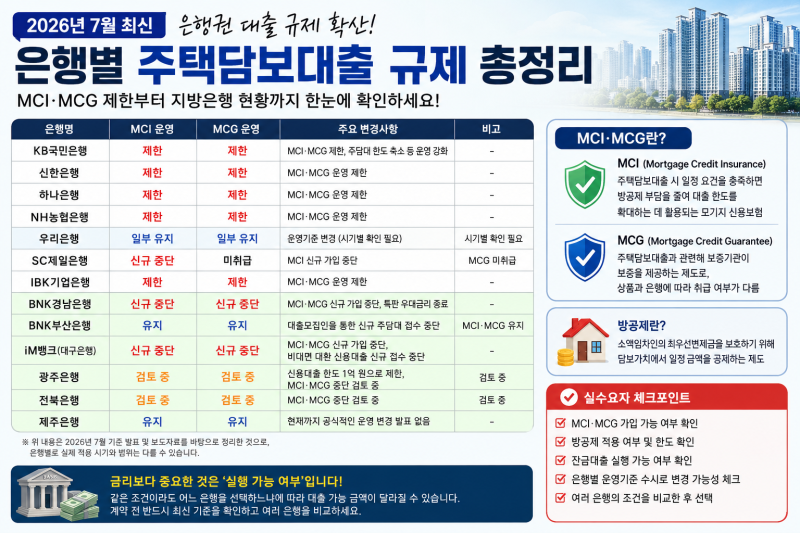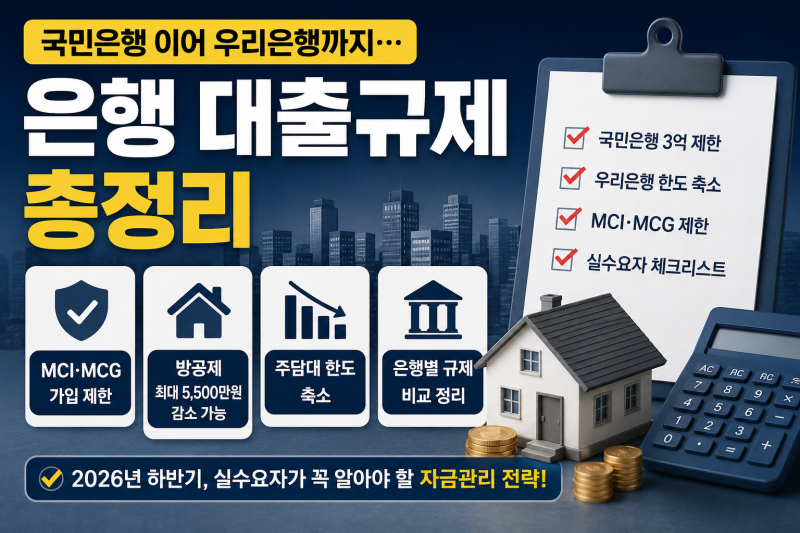

MCG(모기지신용보증)는 주택담보대출 시 소액임차보증금 공제(방공제)로 인해 대출 한도가 줄어드는 것을 막아주는 중요한 금융 상품입니다. 2026년 7월 현재, 정부의 가계대출 관리 강화 정책에 따라 주요 시중은행들이 MCG 가입을 잇따라 제한하고 있으며, 이는 실수요자의 주택 구매 자금 계획에 큰 영향을 미치고 있습니다. 특히 서울 지역의 경우 최대 약 5,500만 원까지 대출 가능 금액이 감소할 수 있어 주의가 필요합니다.
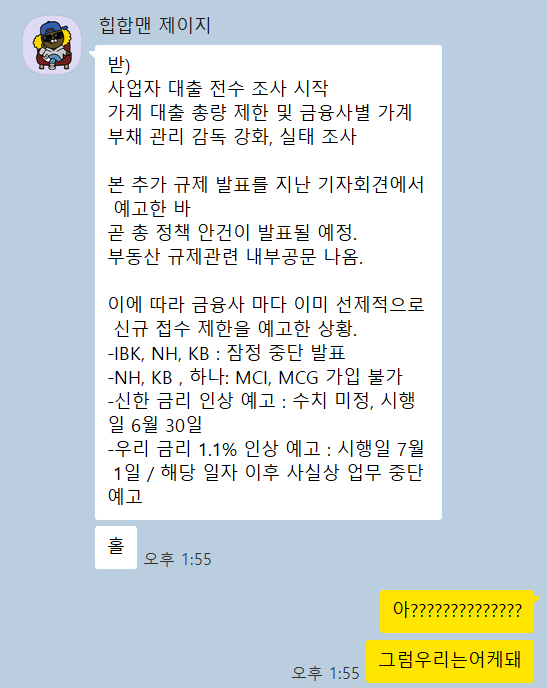
블로거들의 분석에 따르면, MCG는 한국주택금융공사에서 취급하며 방공제 면제 기능을 제공하지만, 최근 은행별로 가입 가능 여부가 상이하게 나타나고 있습니다. 일부 은행은 신규 가입을 일시 중단하거나 제한을 유지하고 있으며, KB국민은행은 6월 26일부터 MCG 가입을 제한하는 등 은행별로 규제 시점과 강도가 다릅니다. 신생아특례대출의 경우 생애최초가 아니더라도 MCG를 통해 방공제 차감 없이 대출 진행이 원칙이지만, 수도권 아파트는 규제 강화로 MCG 가입이 제한될 수 있다는 점이 강조됩니다.
MCG 가입이 제한될 경우, 주택담보대출 한도 감소를 피하기 위해서는 대출 신청 전 반드시 두 곳 이상의 은행에서 가입 가능 여부를 확인하는 것이 중요합니다. 또한, 정책 모기지 상품이나 특정 조건(지방 주택, 비아파트, 신생아 특례대출 등)에 따라 예외적으로 방공제 면제가 가능한 경우도 있으므로, 자신의 상황에 맞는 최적의 대출 전략을 수립하는 것이 현명합니다.