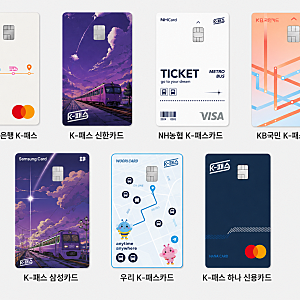
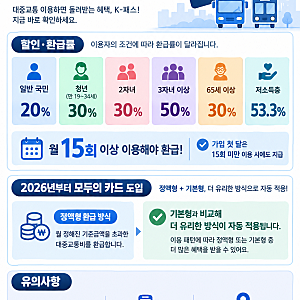
K-패스 신용카드는 대중교통비 절감과 더불어 카드사별 추가 혜택을 제공하여 사용자들의 관심을 받고 있습니다. 정부의 기본 환급 혜택은 카드 종류와 무관하게 동일하게 적용되며, 일반 이용자는 20%, 청년은 30%, 저소득층은 53.3%를 환급받습니다. 최근에는 대중교통 이용량이 많은 경우 유리한 '모두의 카드' 방식도 함께 도입되어 선택의 폭이 넓어졌습니다. 따라서 카드 선택 시에는 카드사 자체의 대중교통 할인율, 연회비, 전월 실적 조건, 그리고 생활 영역 추가 할인을 종합적으로 고려해야 합니다.
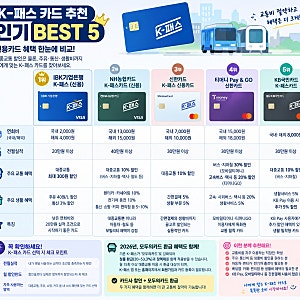
블로거들은 K-패스 신용카드 선택 시 카드사별 특화된 혜택을 면밀히 비교할 것을 강조합니다. IBK기업은행 K-패스는 낮은 연회비와 전월 실적 조건으로 부담 없이 시작하려는 사용자에게 적합하며, NH농협 K-패스는 택시, 철도, 렌터카, 전기차 충전 등 교통 관련 혜택 범위가 넓은 것이 특징입니다. 신한 K-패스는 간편결제와 생활 서비스 할인을, KB국민 K-패스는 KB Pay 추가 할인을 제공하여 각자의 소비 패턴에 맞는 선택이 중요하다고 분석하고 있습니다.
K-패스 신용카드 선택 시에는 단순히 할인율이 높은 카드보다는 자신의 월평균 교통비와 소비 영역에서 할인 한도를 얼마나 채울 수 있는지를 파악하는 것이 중요합니다. 연회비가 있는 신용카드의 경우, K-패스 환급액과 카드사 할인액을 합산한 금액에서 연회비를 제외한 실제 절약액을 계산하여 체크카드와 비교하는 것이 현명합니다. 또한, 세금, 공과금 등 전월 실적에서 제외되는 항목들을 미리 확인하여 불필요한 소비를 줄이는 것이 실질적인 혜택을 극대화하는 방법입니다.