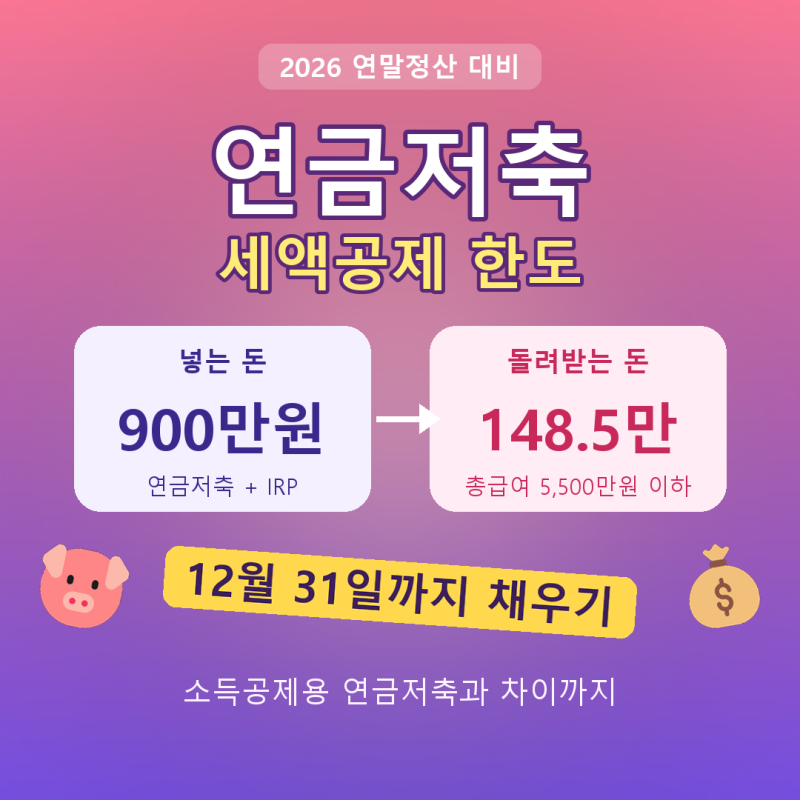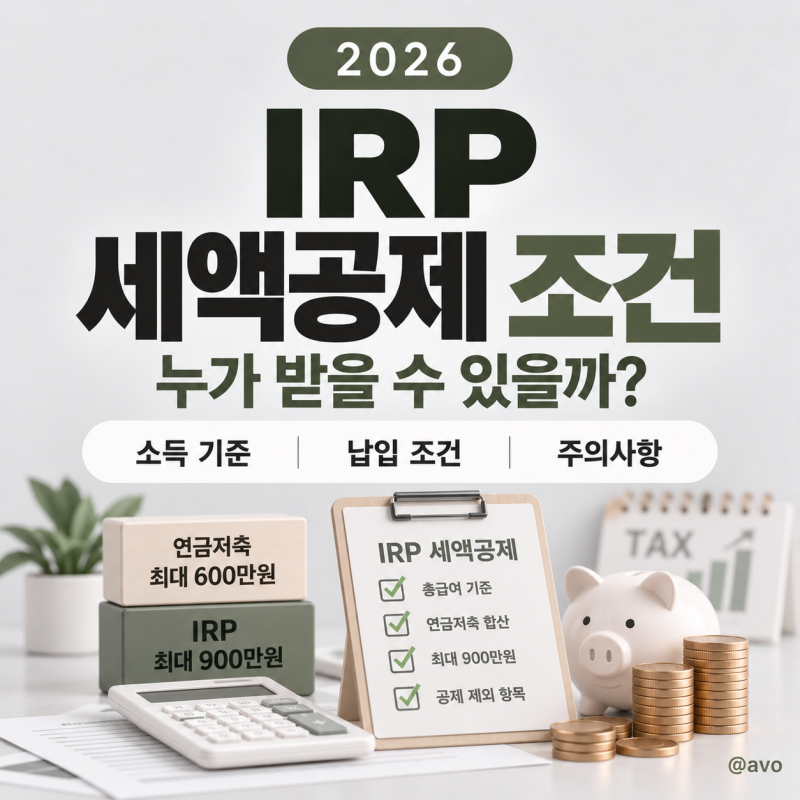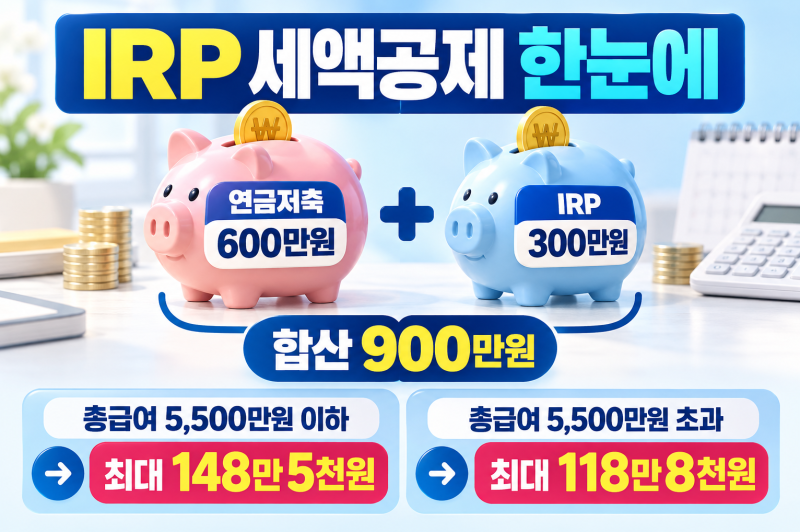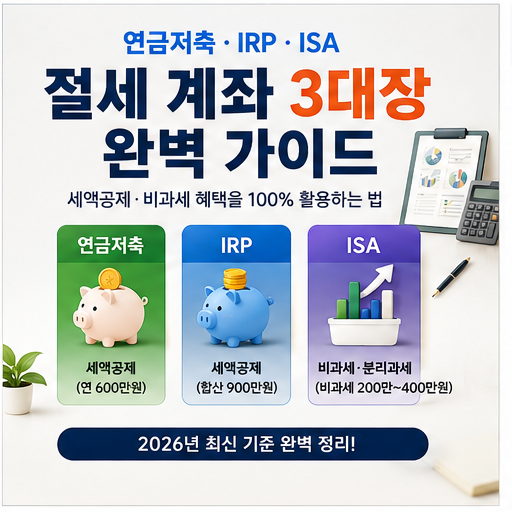
IRP 세액공제율은 총급여 5,500만원(종합소득 4,500만원)을 기준으로 16.5%와 13.2%로 나뉘며, 근로소득자는 총급여 5,500만원 이하 15%, 초과 시 12%가 적용됩니다. 연금저축과 IRP는 세액공제 한도가 다르므로, 절세 계좌 3대장인 연금저축, IRP, ISA를 어떤 순서로 채워야 900만원 한도를 낭비 없이 활용할 수 있는지 아는 것이 중요합니다. 특히 IRP는 퇴직금을 운용하거나 노후자금을 쌓는 계좌로, 연금저축과 합산하여 최대 900만원까지 공제받을 수 있습니다.
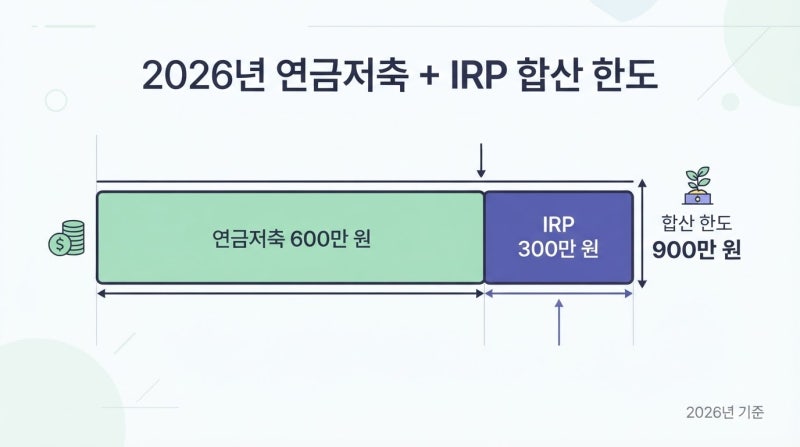
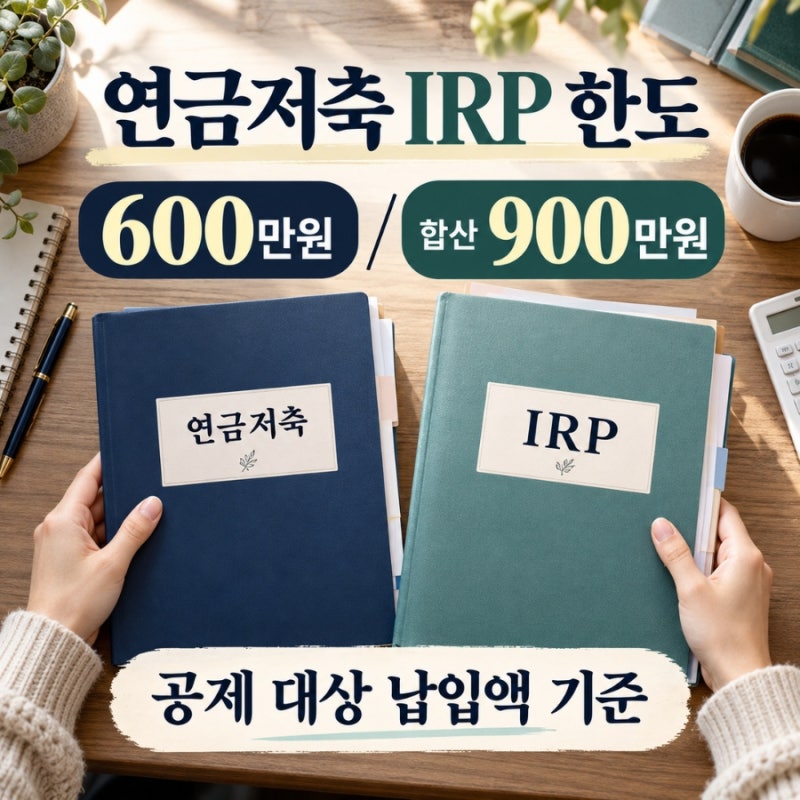
블로거들은 IRP 세액공제율이 같은 금액을 납입하더라도 총급여에 따라 달라진다는 점을 강조합니다. 연금저축은 연 600만원까지만 세액공제 대상이 되지만, IRP는 연금저축 납입액과 합산해 최대 900만원까지 공제받을 수 있어 두 계좌의 활용법에 차이가 있습니다. ISA는 납입 공제가 아닌 운용수익 비과세 및 분리과세 구조이며, 만기 자금을 연금계좌로 전환 시 추가 공제 혜택이 있어 절세 전략에 포함됩니다.
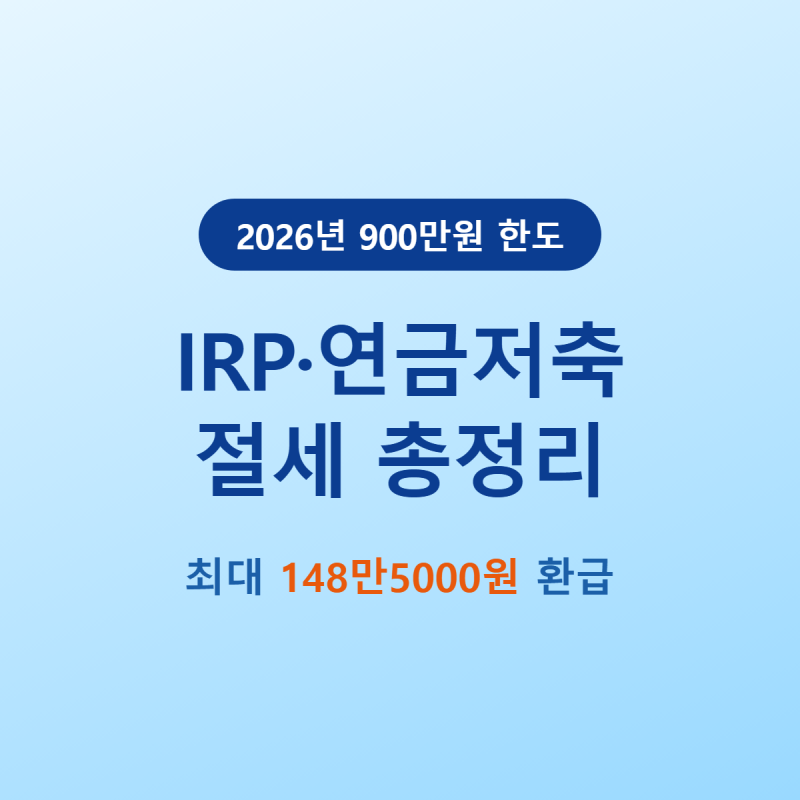
IRP 세액공제 계산 시 세액공제 대상 납입액에 공제율을 곱하여 세액공제액을 산출하며, 900만원 납입 시 총급여 5,500만원 이하에서는 135만원, 초과 시 108만원이 공제됩니다. 연금저축에 이미 600만원을 납입했다면, 추가 납입은 IRP로 해야 최대 공제 한도를 채울 수 있습니다. 다만, 세액공제액이 실제 환급액과 동일하지 않으므로, 연말정산 시 결정세액과 다른 공제 항목들을 종합적으로 고려해야 합니다.