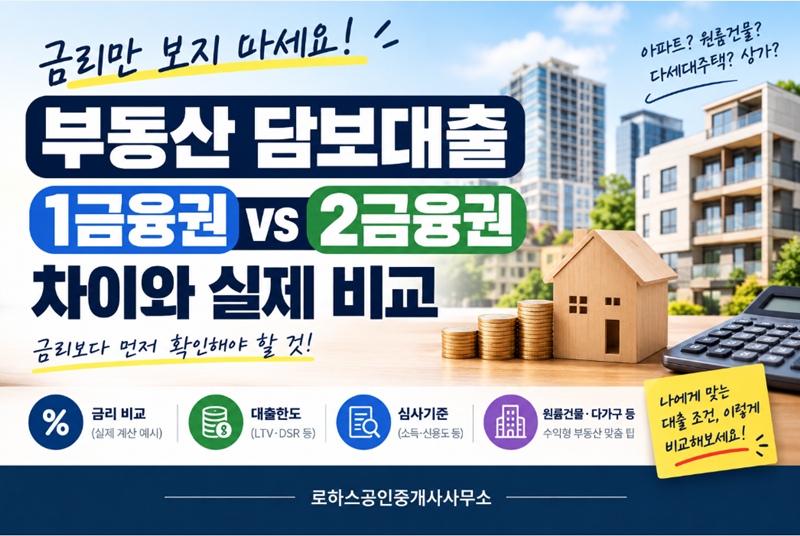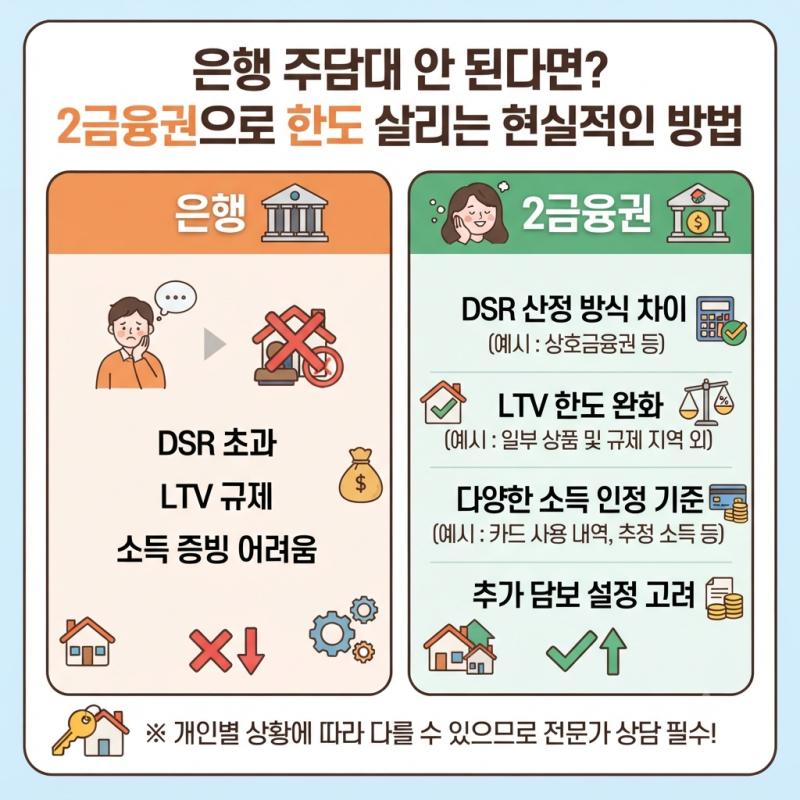
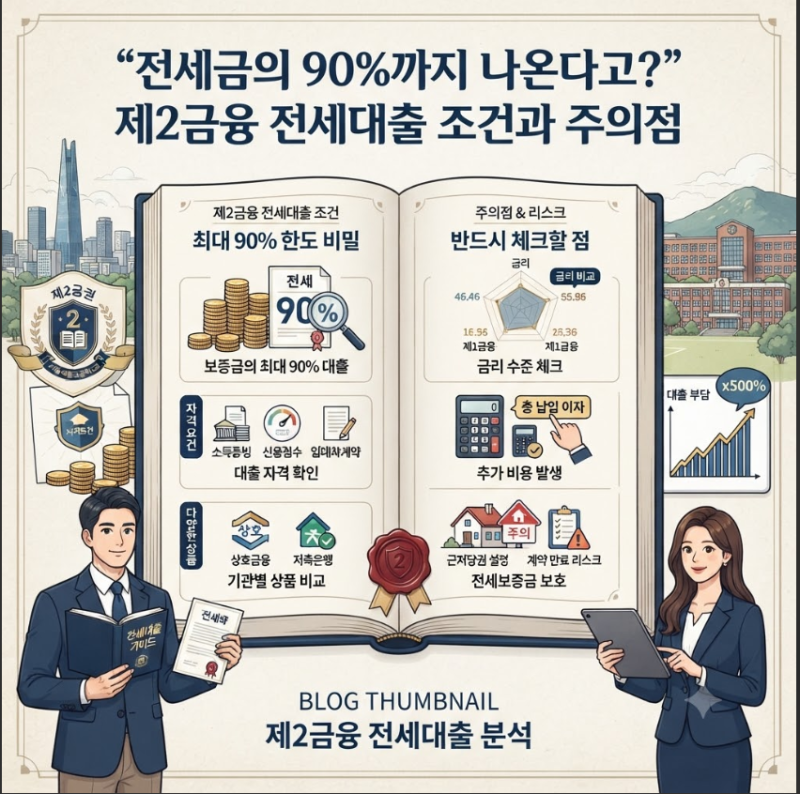
2금융 대출은 은행 주택담보대출 한도가 부족하거나 DSR 규제로 인해 대출이 어려운 경우 현실적인 대안으로 주목받고 있습니다. 특히 2025년 7월부터 전 금융권에 3단계 스트레스 DSR이 적용되면서, 은행 대출이 어려워진 상황에서 2금융권의 역할이 더욱 중요해지고 있습니다. 저축은행, 보험사, 상호금융 등 다양한 2금융권 기관들은 각기 다른 담보 평가 및 내부 심사 기준을 가지고 있어, 은행에서 부족했던 한도를 보완할 가능성을 제공합니다.
일부 블로거들은 2금융권 대출이 신용점수 폭락으로 이어진다는 오해를 지적하며, 대출 종류와 부채 수준, 상환 이력 등을 종합적으로 평가하는 신용점수 시스템의 특성을 강조합니다. 반면, 다른 블로거들은 2금융권 대출 금리가 업권 및 상품별로 다양하게 공시되므로, 단순히 하나의 대표 금리로 비교하기보다는 개별 상품의 공시 조건을 면밀히 살펴볼 것을 권고합니다. 특히 주택담보대출의 경우, 은행과 2금융권의 심사 특징 및 한도, 금리 정책에 차이가 있음을 인지하고 접근해야 합니다.
2금융 대출을 고려할 때는 단순히 금리만 비교하기보다, 금융기관별 담보 평가 기준과 DSR 적용 방식, 그리고 개인의 신용점수에 미칠 영향을 종합적으로 고려해야 합니다. 대출 신청 전에는 LTV 문제인지 DSR 문제인지 정확히 파악하고, 신용점수 하락을 최소화하기 위한 부채 관리 방안을 함께 모색하는 것이 중요합니다. 또한, 각 금융기관의 대출 상품별 특징과 실제 적용 금리를 꼼꼼히 확인하여 자신에게 가장 적합한 조건을 찾는 것이 현명한 선택입니다.