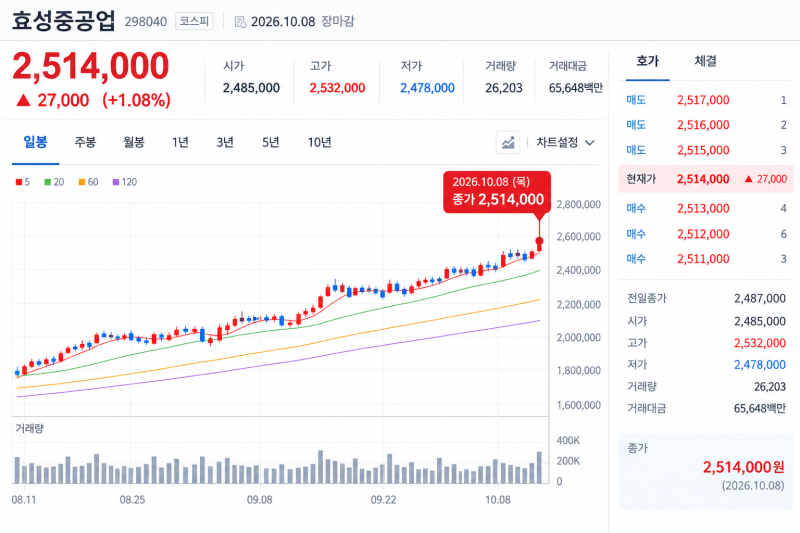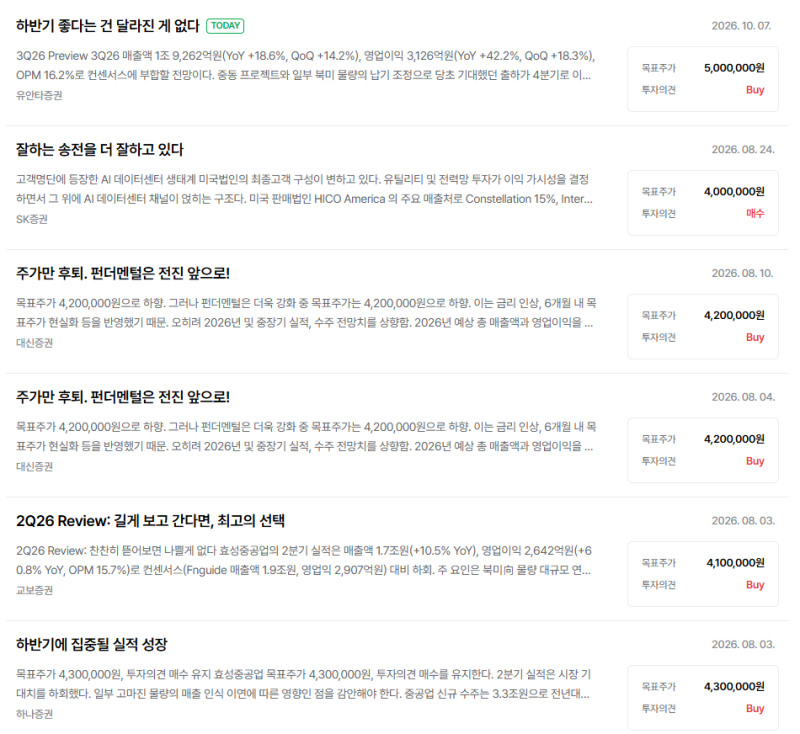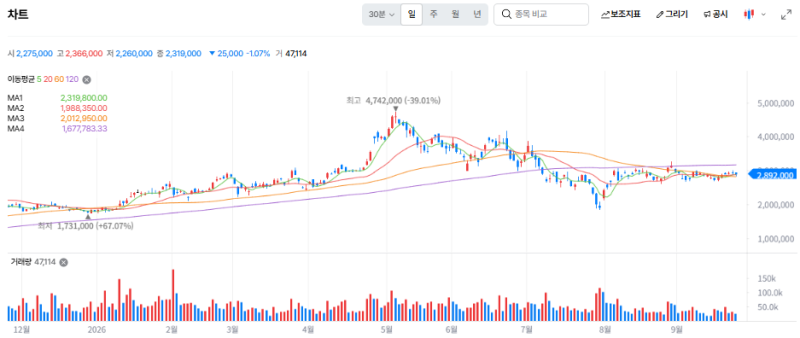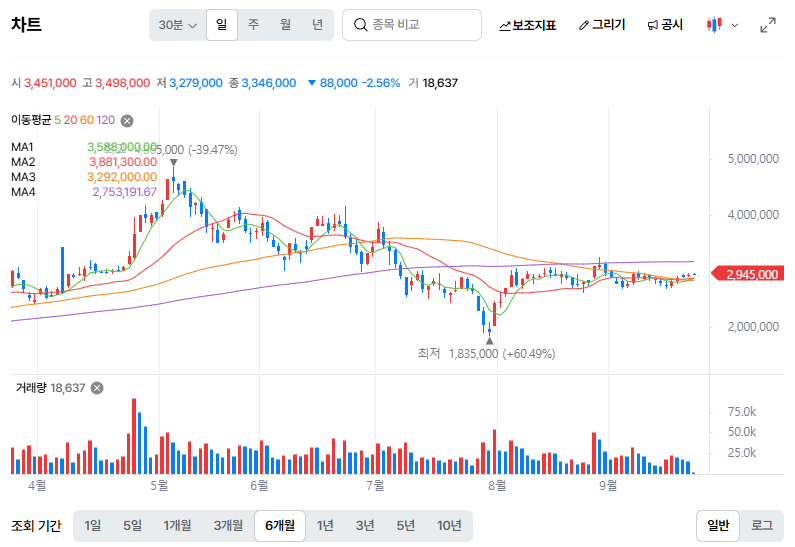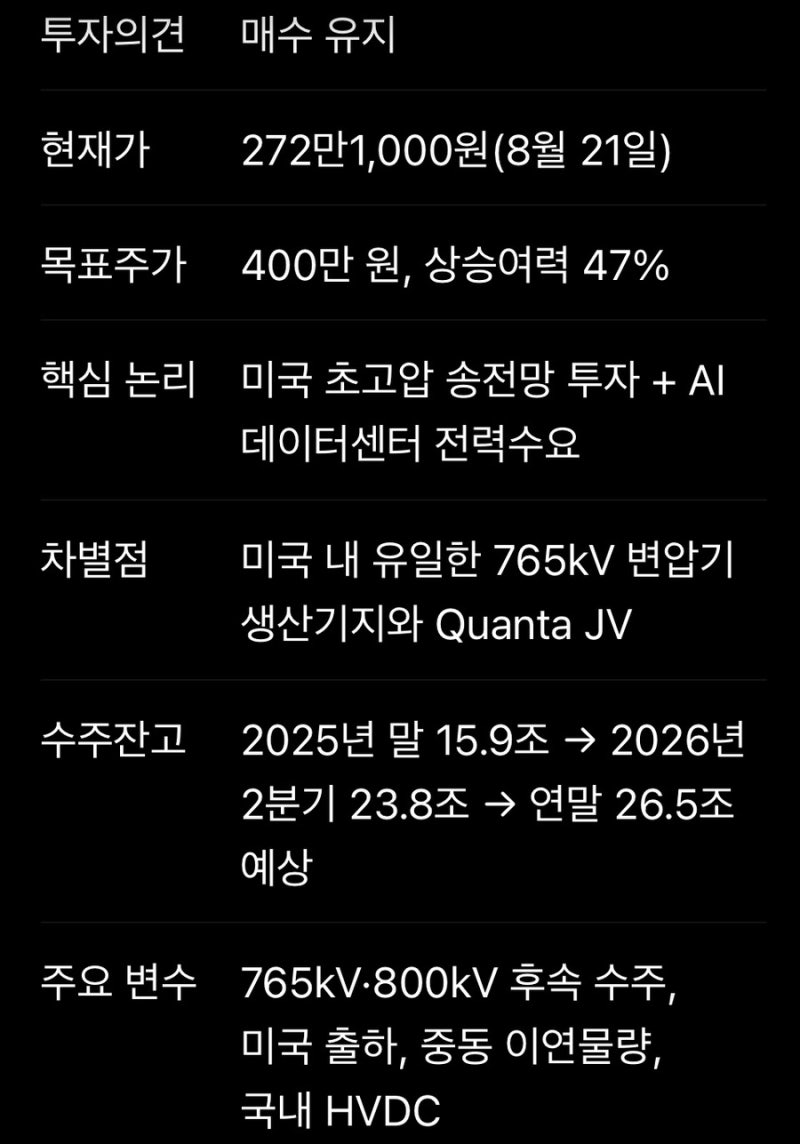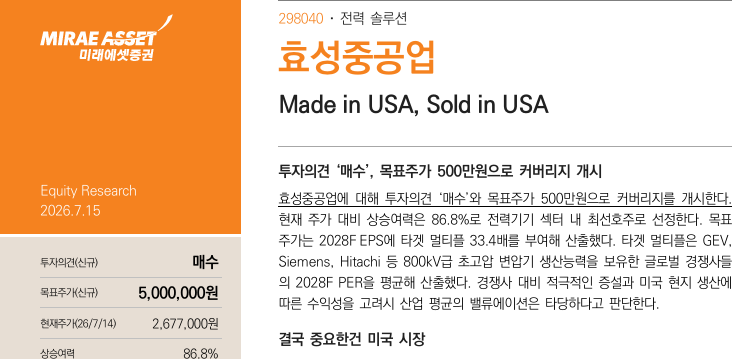
효성중공업의 목표주가가 400만원을 넘어 500만원까지 제시되며 시장의 큰 관심을 받고 있습니다. 이는 AI 데이터센터 확장에 따른 전력기기 수요 증가와 미국의 노후 전력망 교체 사업이 효성중공업의 실적 성장을 견인할 것이라는 기대감에 기반합니다. 특히 초고압 변압기와 차단기 등 고부가가치 전력기기 수주 증가가 긍정적으로 평가되고 있으나, 목표주가가 높다는 이유만으로 현재 주가가 저렴하거나 추가 상승이 보장되는 것은 아니라는 분석도 나옵니다.
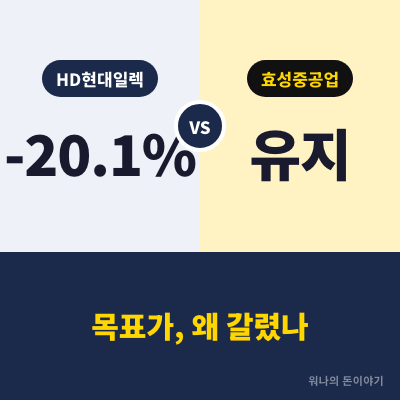
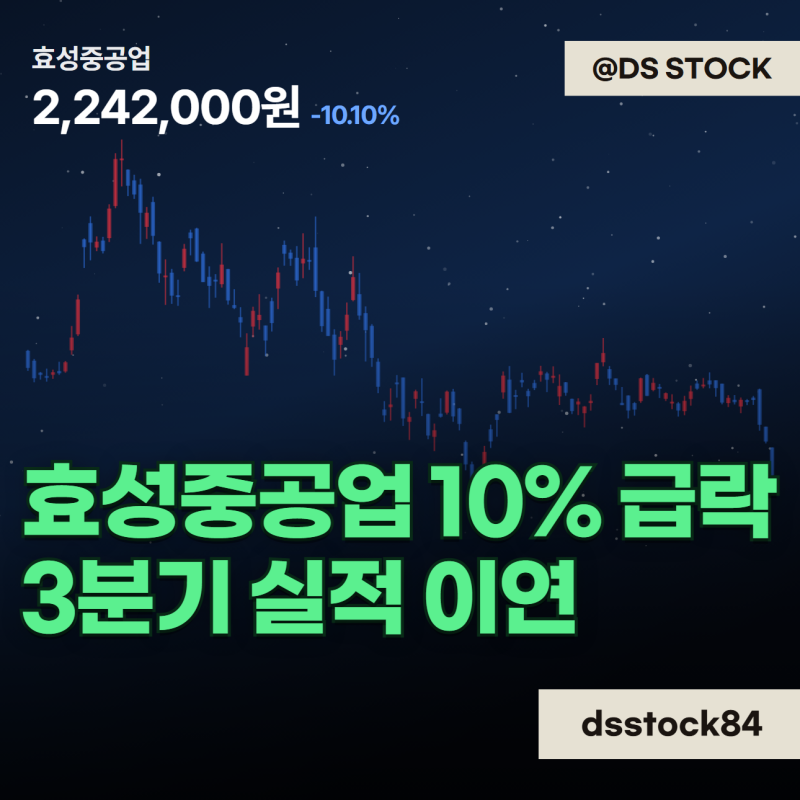
증권사들은 효성중공업의 2026년 3분기 영업이익이 전년 동기 대비 31.8% 증가한 2,896억 원에 달할 것으로 전망하고 있습니다. 그러나 이는 시장 예상치보다는 약 8% 낮은 수치로, 일부 해외 물량 인도 지연과 건설 부문 비용 증가가 단기 실적에 영향을 미칠 것으로 분석됩니다. HD현대일렉트릭의 경우 환율 하락으로 목표가가 하향 조정된 반면, 효성중공업은 실적 부진의 원인이 납기 지연에 있어 연간 실적에는 큰 영향이 없을 것이라는 전망이 우세합니다.
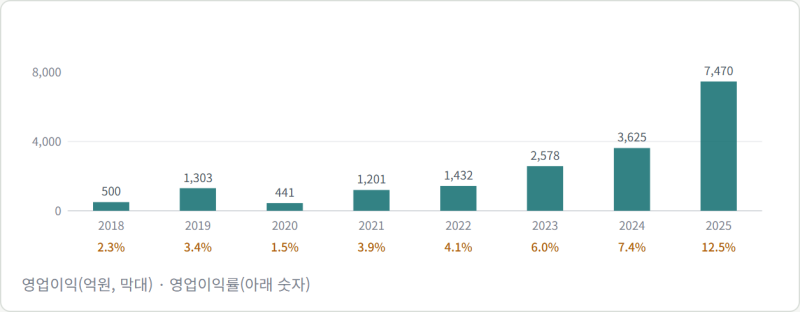
블로거들은 효성중공업의 주가를 분석할 때 단순히 목표주가 숫자보다는 실제 영업이익 증가율, 특히 매출 증가율보다 높은 영업이익 증가율에 주목해야 한다고 강조합니다. 이는 수익성 높은 제품의 판매 비중 확대와 비용 관리가 주가에 더 큰 영향을 미치기 때문입니다. 또한, 수주잔고가 향후 매출로 이어질 물량을 가늠하는 중요한 지표이므로, AI 전력기기 시장의 성장세 속에서 효성중공업이 얼마나 많은 수주를 확보하고 이를 이익으로 연결하는지가 주가 향방을 결정할 핵심 요소로 작용할 것입니다.