
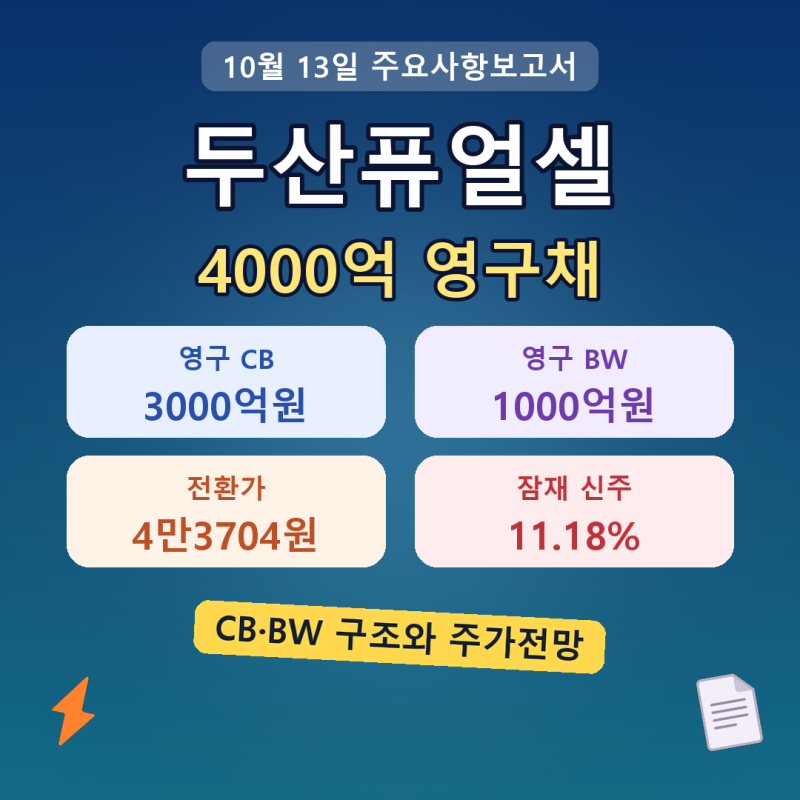
두산퓨얼셀이 지난 10월 13일 이사회 결의를 통해 총 4,000억 원 규모의 영구 전환사채(CB)와 영구 신주인수권부사채(BW) 발행을 공시했습니다. 이 중 3,000억 원은 영구 CB, 1,000억 원은 영구 BW 형태로, 모두 사모 방식으로 진행됩니다. 이번 자금 조달은 AI 데이터센터 등 연료전지 사업 확대를 위한 원재료 구매와 기존 차입금 상환에 사용될 예정입니다.
이번 영구채 발행은 재무제표상 부채가 아닌 자본으로 인정받아 부채비율에 영향을 주지 않는다는 장점이 있습니다. 그러나 발행 조건에 포함된 스텝업 금리 가산 조항과 향후 잠재적인 주식 물량 부담(오버행)은 투자자들이 면밀히 살펴봐야 할 부분으로 지적됩니다. 특히 3년 뒤부터 금리가 5%포인트 가산되는 조건은 회사의 이자 비용 부담을 가중시킬 수 있다는 분석이 나옵니다.
블로그에서는 이번 영구채 발행의 구체적인 조건과 자금 사용처, 그리고 주가에 미칠 영향에 대해 심층적으로 분석하고 있습니다. 특히 전환가 및 행사가가 1주당 4만3704원으로 책정되었으며, 주식으로 전환될 경우 약 915만 주의 신주가 발생할 수 있다는 점에 주목하고 있습니다. 이러한 세부적인 내용들이 두산퓨얼셀의 향후 주가 흐름에 어떤 변수로 작용할지 관심이 모아지고 있습니다.