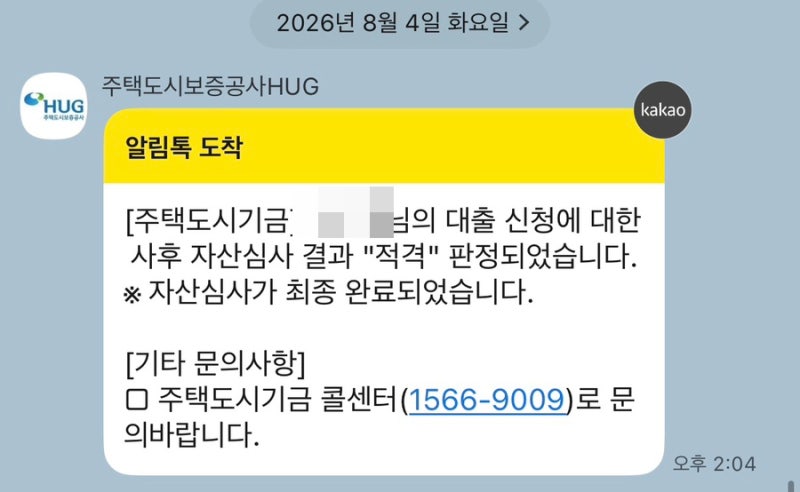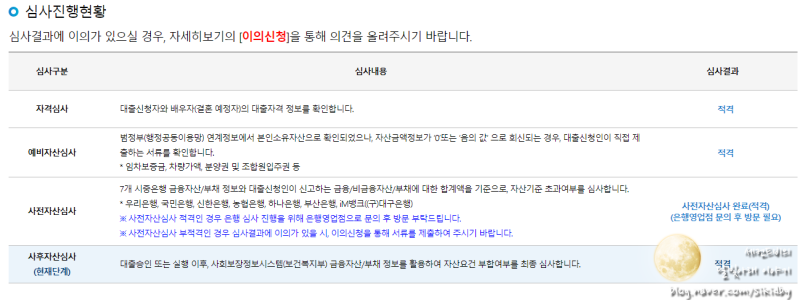
디딤돌대출은 서민의 주거 안정을 위한 주택도시기금 정책 대출로, 대출 실행 후에도 사후자산심사가 진행될 수 있습니다. 많은 신청자들이 사전 자산심사를 통과하면 모든 심사가 끝났다고 생각하기 쉽지만, 금융자산 등을 포함한 정밀한 사후심사에서 기준을 초과하면 가산금리 부과 등 불이익을 받을 수 있습니다. 특히 최근 디딤돌대출의 자산기준 초과에 대한 사후 제재가 강화되는 추세이므로, 대출을 계획 중이라면 이 부분을 반드시 숙지해야 합니다.
실제 블로그 후기들을 살펴보면, 사후자산심사에서 신청인과 배우자의 합산 자산이 예상치 못하게 초과되어 부적격 판정을 받는 경우가 많습니다. 특히 금융자산과 부채를 종합적으로 확인하는 과정에서 본인이 생각한 순자산과 시스템에서 계산된 순자산이 달라질 수 있습니다. 따라서 대출 신청 전 단순히 통장 잔액만 확인할 것이 아니라, 어떤 항목이 자산에 포함되고 어떤 부채가 인정되는지 정확히 파악하는 것이 중요합니다.
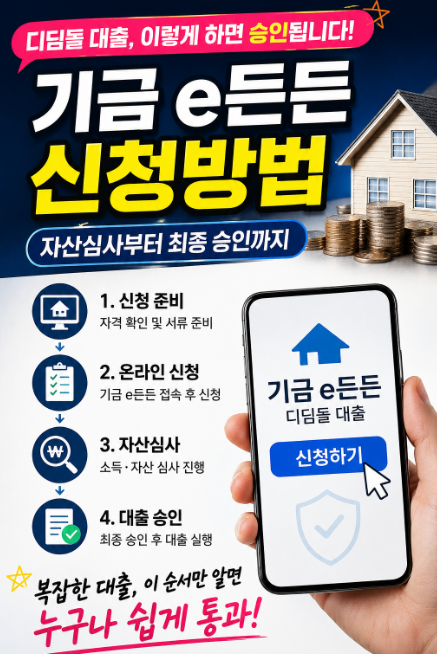
블로거들은 기금e든든 시스템을 통한 대출 신청 시 사전·사후 자산심사의 차이점을 명확히 이해하고, 공공 마이데이터 스크래핑 과정에서 부채 누락 등으로 인한 부적격 판정을 주의해야 한다고 조언합니다. 잔금일에 차질이 없도록 기금e든든의 세부 접수 일정과 단계별 심사 절차를 미리 숙지하고, 이의신청 방법까지 알아두는 것이 현명한 대처 방법입니다.