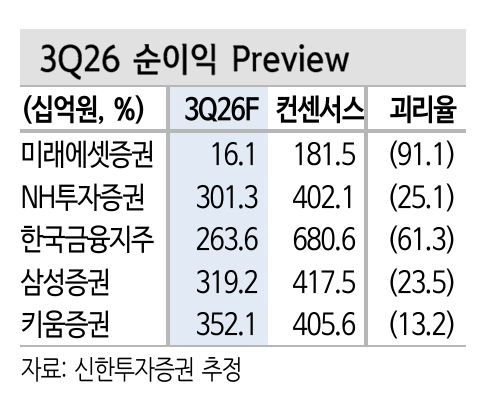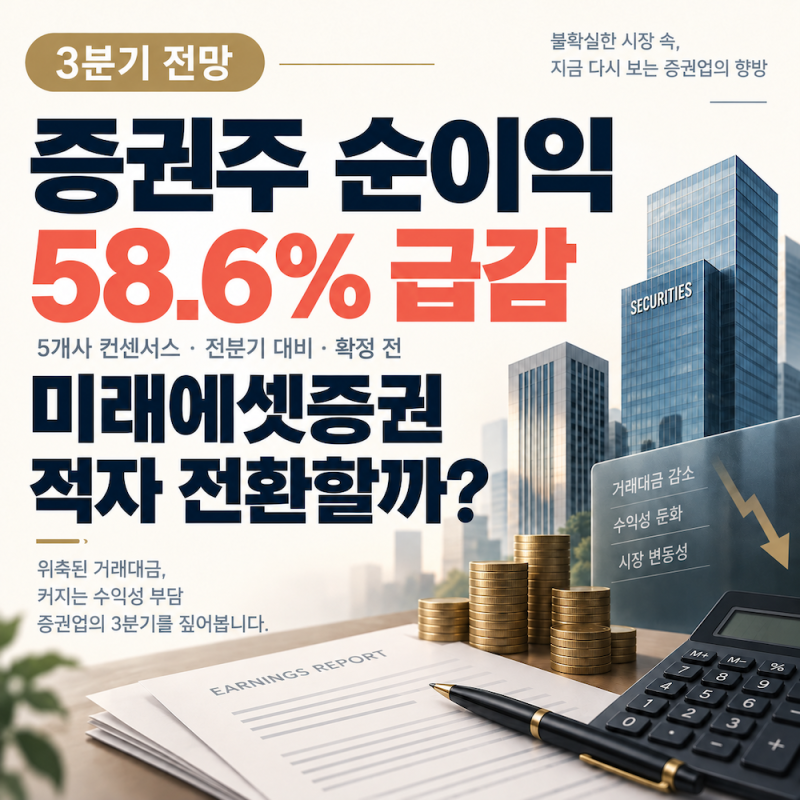
국내 주요 증권사들이 3분기에 이어 4분기에도 실적 부진을 겪을 것으로 예상됩니다. 최근 발표된 전망에 따르면, 대형 증권사 5곳의 3분기 순이익 합산액이 2분기 대비 58.6% 급감한 1조 8,864억 원을 기록할 것으로 추정됩니다. 이는 주식 거래대금 감소로 인한 위탁매매 수수료 수익 저하와 금리 상승, 환율 하락에 따른 평가손실이 복합적으로 작용한 결과로 분석됩니다. 특히 미래에셋증권은 스페이스X 투자자산 평가손실로 인해 일부 리포트에서 적자 전환 가능성까지 제기되고 있습니다.
블로거들 사이에서는 증권사들의 실적 악화 원인을 다각도로 분석하고 있습니다. 거래대금 감소와 시장금리 상승이 채권 운용 손익에 미치는 영향, 그리고 스페이스X 주가 및 환율 변동이 미래에셋증권의 평가손실에 미치는 구체적인 연결고리 등을 조명하며 투자자들의 이해를 돕고 있습니다. 또한, 증권사 리포트에서 제시하는 목표주가를 맹신하기보다는, 그 이면에 숨겨진 실적 가정의 변화와 평가 배수 등을 면밀히 검토해야 한다는 조언도 이어지고 있습니다.
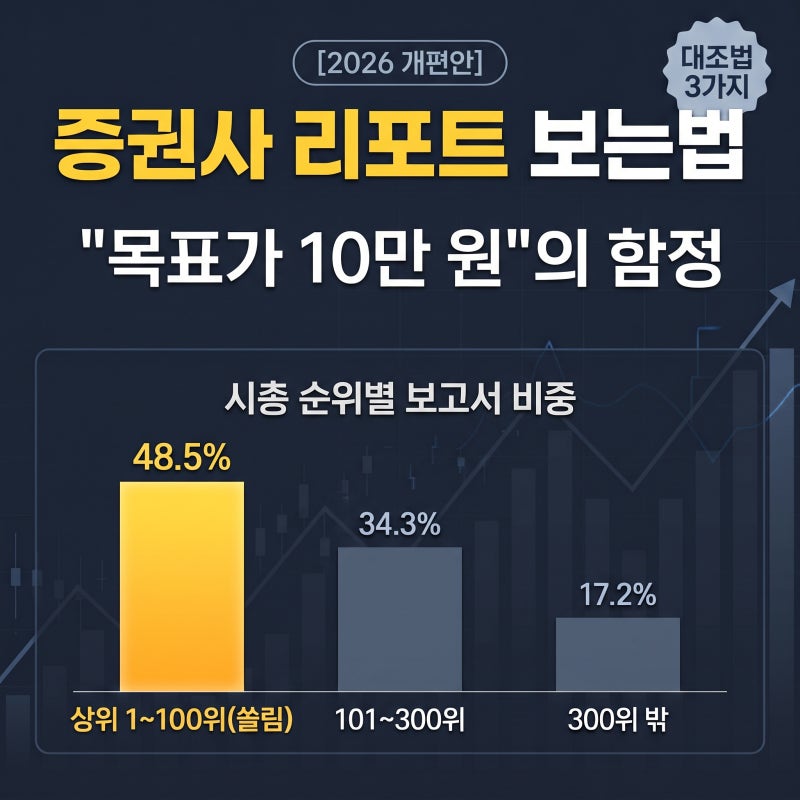
이러한 상황 속에서 증권사 리포트의 목표주가에 대한 신뢰도와 활용법에 대한 논의도 활발합니다. 블로거들은 목표주가가 단순한 숫자가 아닌 애널리스트의 가정에 기반한 의견임을 강조하며, 목표가 상향이나 높은 상승 여력%가 반드시 매수 신호는 아님을 지적합니다. 투자자들은 목표가 자체보다 그 근거가 되는 실적 가정과 사업 논리를 파악하고, 여러 증권사의 시각을 비교하여 균형 잡힌 판단을 내리는 것이 중요하다고 강조하고 있습니다.