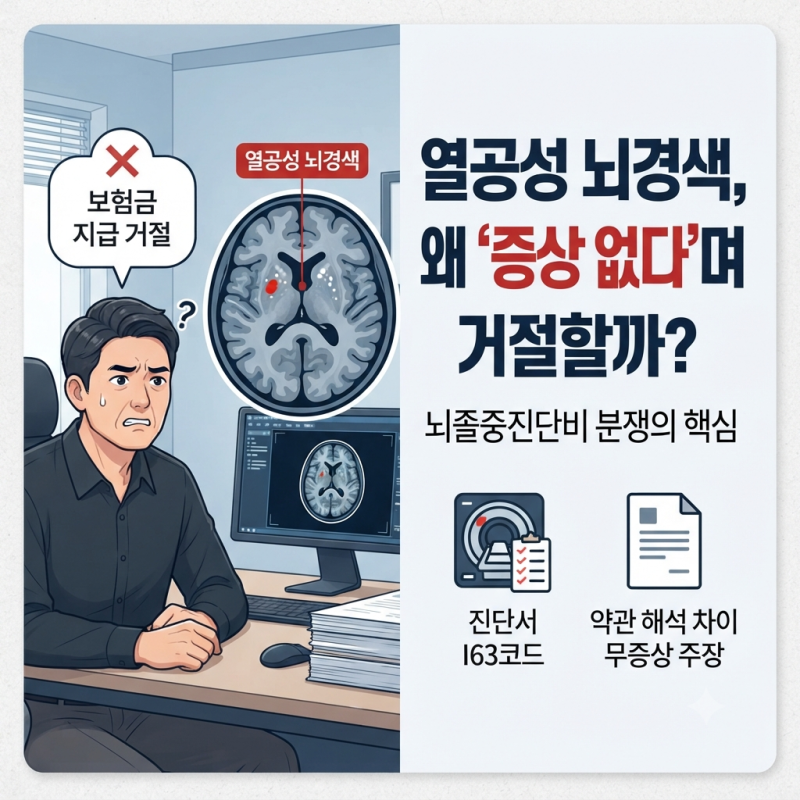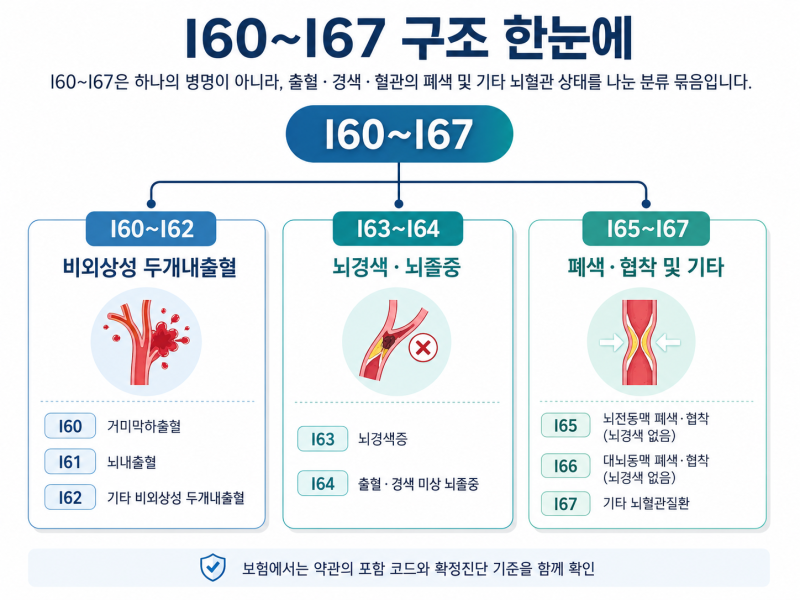

뇌졸중 진단 코드를 받았음에도 보험금 지급이 거절되는 사례가 빈번하게 발생하고 있습니다. 특히 I65(경동맥 폐색 및 협착) 또는 I66(대뇌동맥 폐색 및 협착) 코드를 받은 경우, 주치의 진단에도 불구하고 보험사와의 분쟁이 잦은 것으로 나타났습니다. 이는 보험 약관상 뇌졸중 확진 기준이 단순히 질병코드 부여를 넘어선 복합적인 요건을 요구하기 때문입니다.
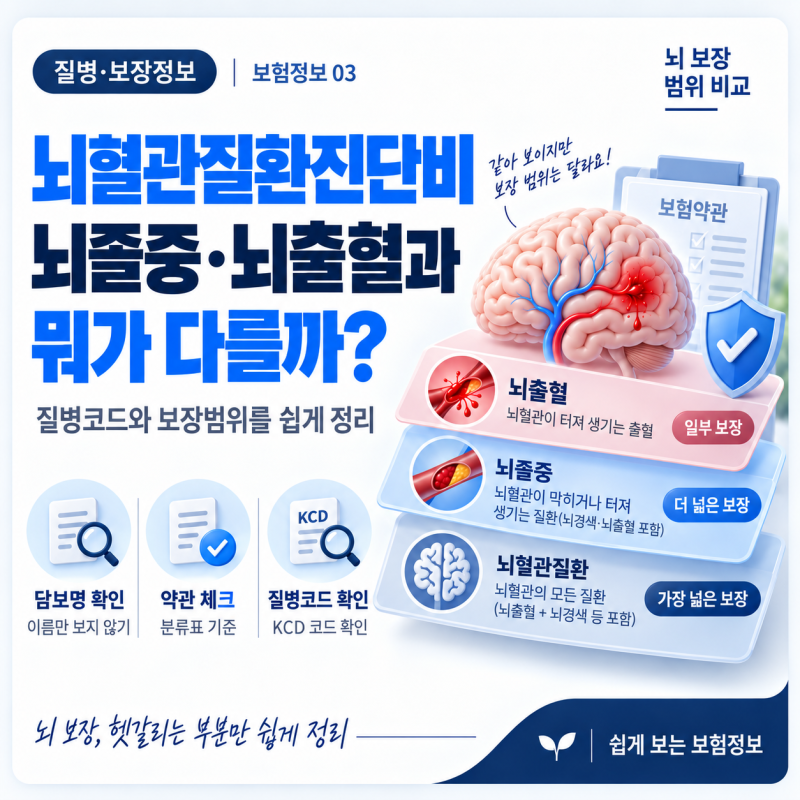
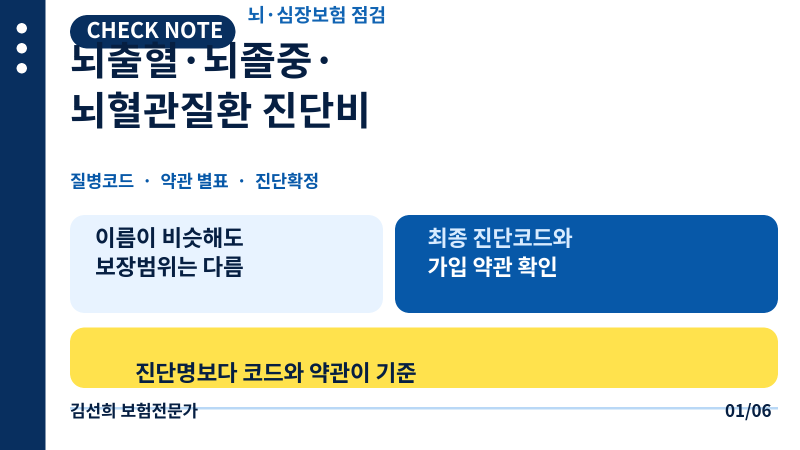
일부 블로거들은 I63.9 뇌경색 진단을 받았을 때 뇌졸중 진단비 수령 가능 여부를 문의하며, 가입한 담보명과 약관 확인의 중요성을 강조합니다. 반면, 다른 블로거들은 똑같이 뇌경색으로 쓰러졌음에도 누구는 보험금을 받고 누구는 받지 못하는 극단적인 상황을 지적하며, 보험 약관의 계리적 함정과 질병코드의 함정을 꼬집고 있습니다. 특히 뇌출혈, 뇌졸중, 뇌혈관질환 담보 간의 보장 범위 차이가 이러한 결과의 주요 원인으로 분석됩니다.
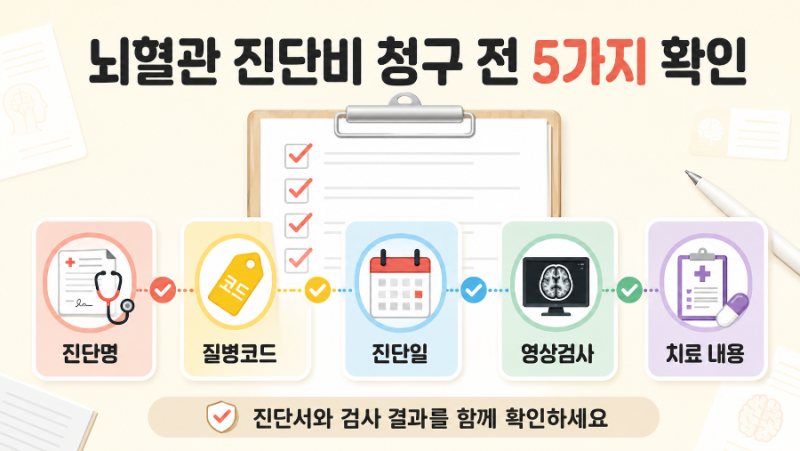
따라서 뇌졸중 관련 진단을 받았다면, 진단서의 질병코드뿐만 아니라 가입 시기, 보험 상품의 정확한 담보명, 그리고 해당 약관의 세부 내용을 면밀히 확인하는 것이 중요합니다. 보험사는 진단서 외에 MRI, MRA 검사 결과, 판독지, 의무기록 등을 추가로 요구할 수 있으므로, 관련 서류를 철저히 준비하고 필요시 전문가의 도움을 받아 보험금 청구에 대비해야 합니다.