
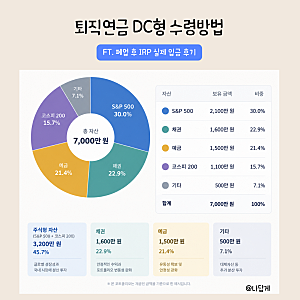
퇴직연금 DC형은 퇴직 시 IRP 계좌로 의무 이전되며, 만 55세 미만 퇴직자는 반드시 개인형 IRP 계좌를 통해 퇴직금을 수령해야 합니다. 이때 퇴직금은 세전 금액으로 IRP에 입금되며, 이후 일시금 또는 연금 형태로 수령 방식을 선택할 수 있습니다. 특히 회사 폐업과 같은 특수한 상황에서는 퇴직일보다 회사와 금융기관의 처리 시점이 퇴직금 수령에 더 중요한 영향을 미칩니다.
블로거들은 DC형 퇴직연금 수령 시 회사의 지급 지시가 선행되어야 하며, 계좌 내 운용 상품의 현금화에 영업일 기준 수일이 소요될 수 있음을 강조합니다. 또한, 기존 IRP 계좌 활용 여부는 금융기관 및 자금 출처별 과세 방식 차이에 따라 달라질 수 있으므로, 무조건 새로운 계좌를 개설하기보다 금융기관에 먼저 확인하는 것이 현명합니다. 특히 IRP를 무작정 해지하면 과세이연 혜택이 사라져 퇴직소득세 폭탄을 맞을 수 있어 신중한 접근이 필요합니다.
DC형 퇴직연금은 퇴직 전에도 무주택자의 주택 구입이나 전세금 마련, 파산 등 특정 사유 발생 시 중도인출이 가능합니다. 중도인출 시에는 사유별로 필요한 서류를 정확히 준비해야 하며, 5년 이내 사유에 한해 신청할 수 있습니다. 연금 수령은 만 55세 이후부터 가능하며, 연금으로 받을 경우 일시금보다 낮은 세율이 적용되어 세금 측면에서 유리합니다.