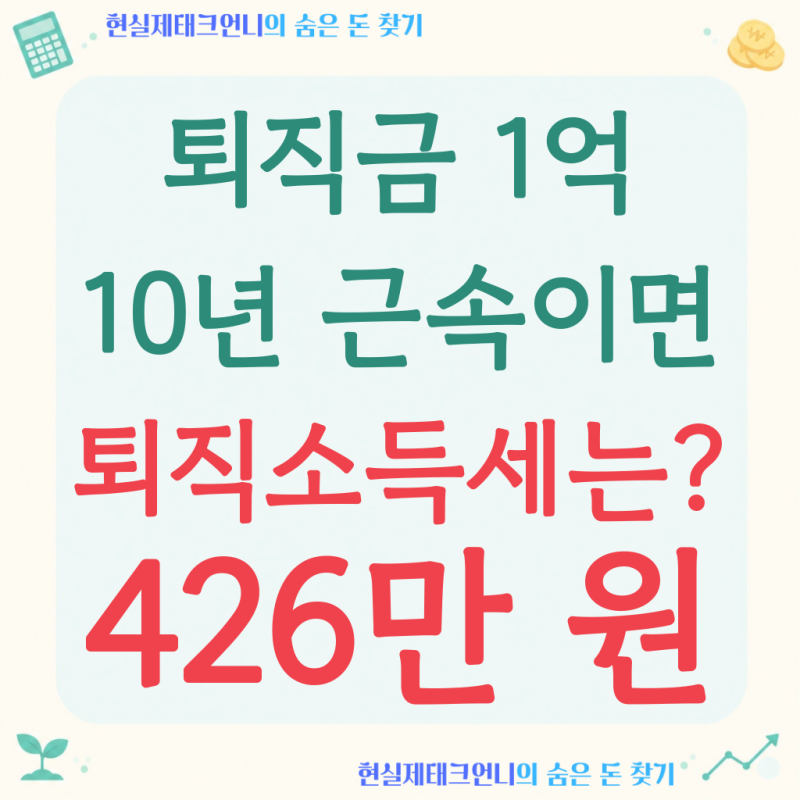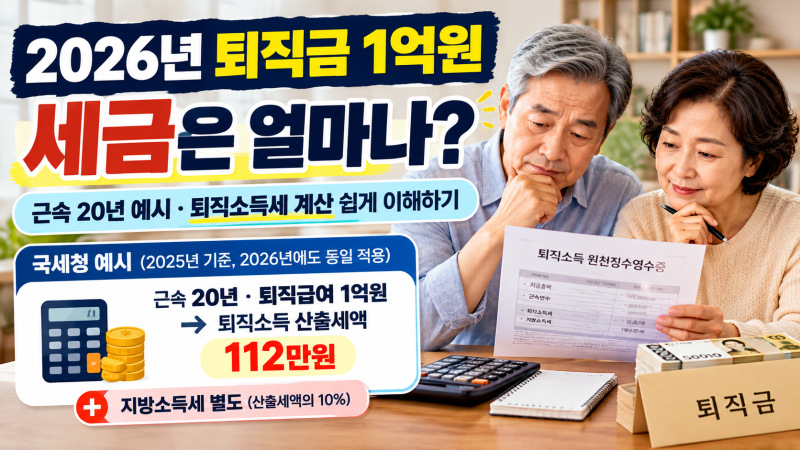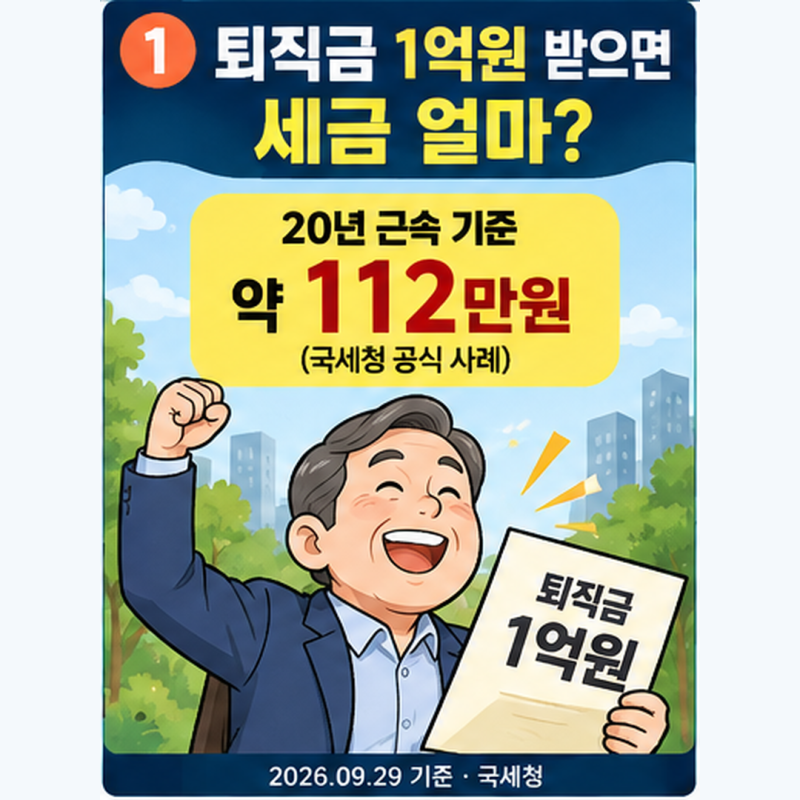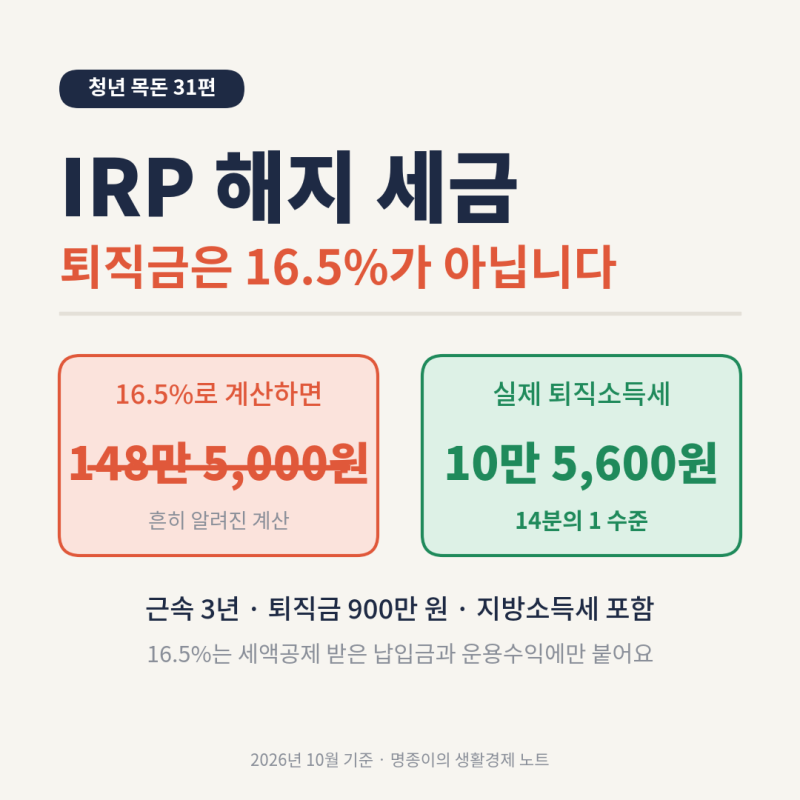
퇴직금 세금공제는 장기간 근로에 대한 보상 성격을 지니고 있어 일반 종합소득세와는 다른 독자적인 세율 체계를 따릅니다. 특히 연분연승법이라는 분류과세가 적용되어 단순 연봉 세율이 그대로 부과되지 않으며, 근속 기간이 길수록 공제액이 커져 실효세율은 3%에서 15% 안팎으로 형성되는 편입니다. 4060 세대의 은퇴 자산 보존에 있어 일시금 해지로 발생하는 세금 차감을 막고 IRP 계좌를 통한 과세이연을 극대화하는 것이 중요하다고 분석됩니다.
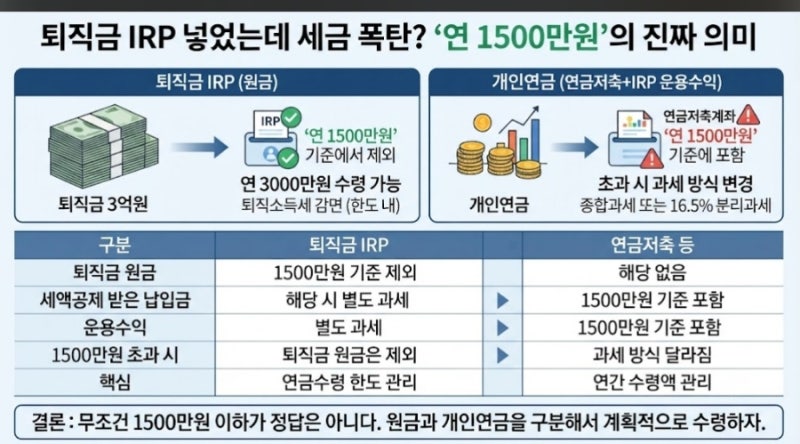
블로거들은 퇴직금 세금 계산 시 근속연수공제와 환산급여공제를 거쳐 과세표준이 정해진다는 점을 강조합니다. 특히 근속연수가 길수록 공제 혜택이 커져 세금 부담이 급격히 낮아지는 세제 구조를 주목하며, 근속 20년 이상인 경우 기본 공제액만 4천만 원 안팎까지 크게 잡힌다고 설명합니다. 또한, 퇴직금을 IRP 계좌로 수령하면 세금을 당장 내지 않고 과세이연 효과를 누릴 수 있으며, 연금으로 수령 시 연금소득세율 3~5%만 적용되어 절세에 유리하다는 공통된 의견을 제시합니다.
퇴직금 실수령액을 정확히 파악하기 위해서는 고용노동부 퇴직금 계산기나 홈택스 소득세 세액계산기를 활용하는 것이 가장 정확합니다. 퇴직일자를 마지막 근무일의 다음 날짜로 기재해야 재직일수가 올바르게 산정되며, 재직 기간 중 무급휴직이나 미산입기간이 있다면 이를 정확히 제외하고 최근 3개월 임금과 상여금, 연차수당을 입력해야 오차를 줄일 수 있습니다. 퇴직금 세금 환급은 과납했을 때 가능하며, 퇴직한 다음 해 5월 종합소득세 신고 기간에 홈택스에서 신청할 수 있습니다.