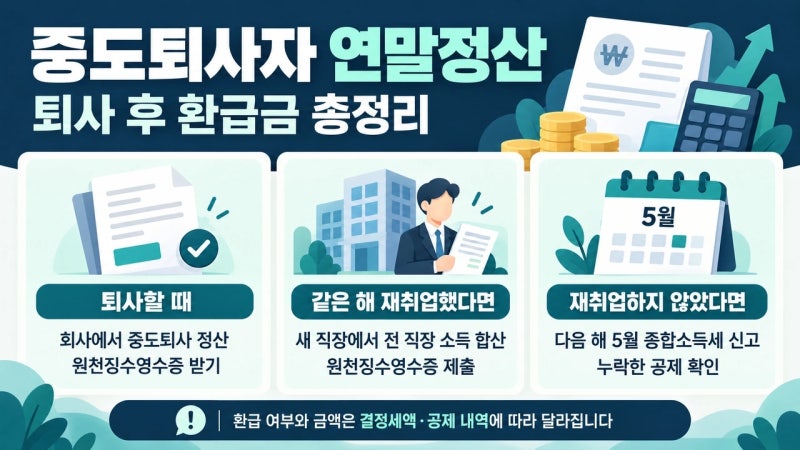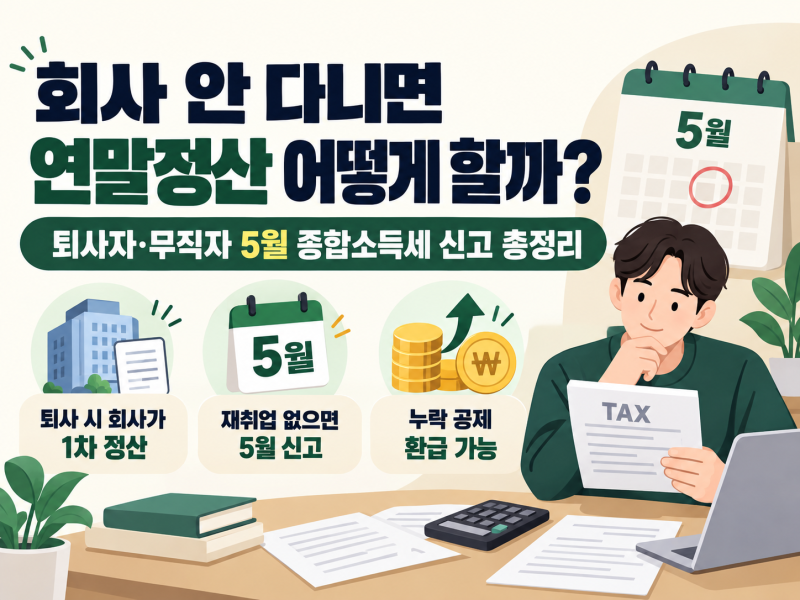

퇴사 후 연말정산은 재취업 여부에 따라 처리 방식이 달라져 많은 분들이 혼란을 겪습니다. 특히 연도 중간에 퇴사하는 경우, 퇴직 시점에 회사가 중도정산을 진행하지만 이는 모든 공제 항목이 반영된 최종 정산이 아닐 수 있습니다. 따라서 퇴사자는 자신의 상황에 맞는 정확한 연말정산 방법을 숙지하는 것이 중요합니다.
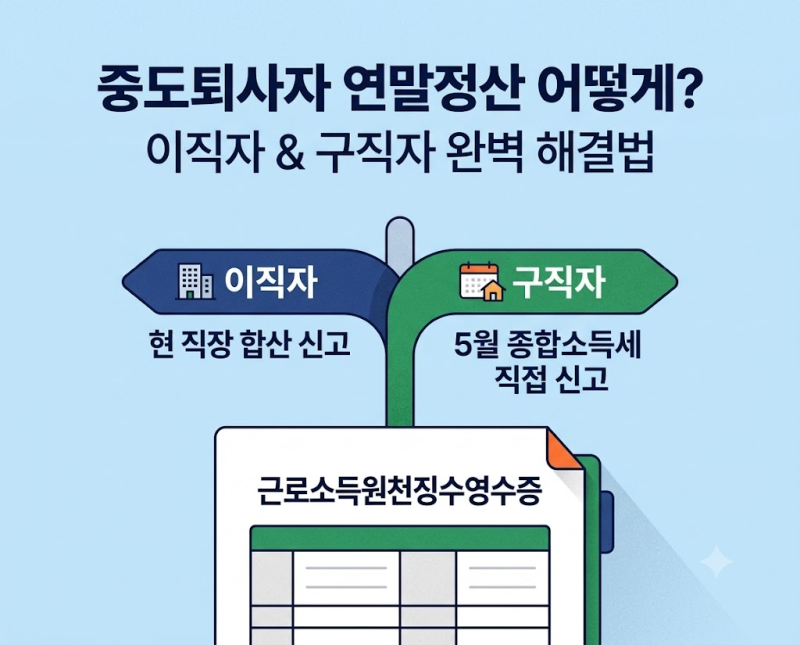
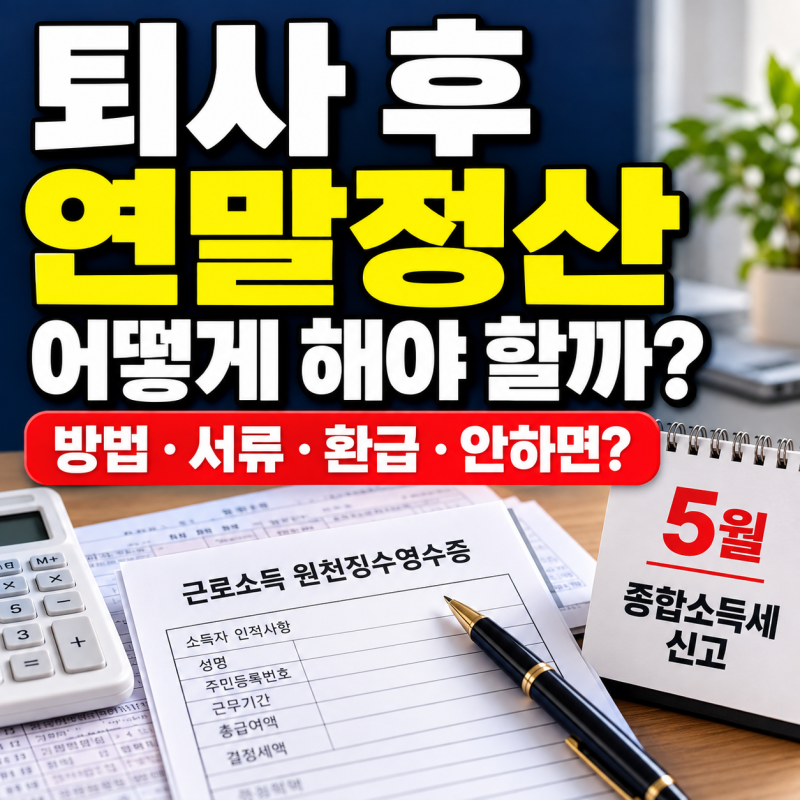
블로거들은 퇴사 후 재취업 여부에 따라 연말정산 처리 절차를 상세히 설명하고 있습니다. 같은 해 재취업한 경우, 새 직장에서 전 직장 소득을 합산하여 연말정산을 진행해야 하며, 이때 전 직장의 근로소득 원천징수영수증이 필수 서류로 강조됩니다. 반면 연말까지 미취업 상태라면, 퇴사 시 누락된 공제 항목을 다음 해 5월 종합소득세 신고를 통해 반영할 수 있다고 안내하고 있습니다.
실제 블로그 후기에서는 전 직장 소득을 합산하지 않고 연말정산을 마무리했을 때 가산세가 발생할 수 있다는 점을 경고하고 있습니다. 따라서 퇴사자는 연말정산 간소화 자료뿐만 아니라, 전 직장 소득이 현 직장 연말정산에 제대로 합산되었는지 최종적으로 확인하는 것이 중요합니다. 미취업자의 경우 5월 종합소득세 신고를 통해 추가 환급을 받을 수 있는 기회를 놓치지 않도록 주의해야 합니다.