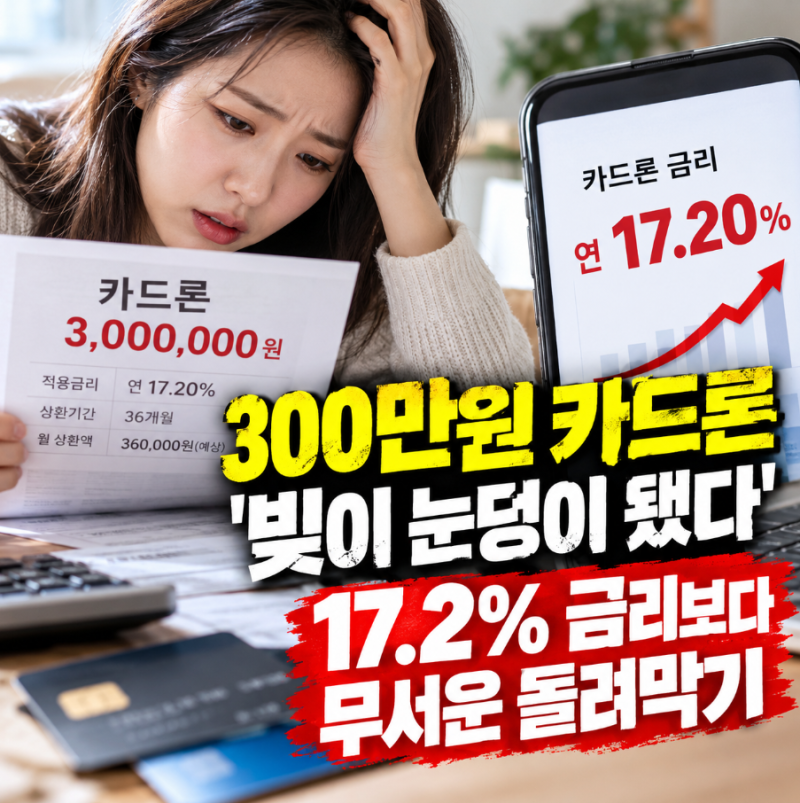
카드론은 신용카드사가 담보나 보증 없이 신용만으로 목돈을 빌려주는 장기카드대출 상품입니다. 이는 신용카드 발급 심사와는 별개로, 신청 시점에 카드사가 다시 한번 상환 능력을 심사하여 한도와 금리를 결정합니다. 일반적으로 1개월부터 최장 60개월까지 분할 상환하는 구조를 가지며, 개인의 신용점수, 소득 수준, 기존 대출 현황, 연체 이력 등이 종합적으로 반영되어 승인 여부와 조건이 정해집니다.
카드론 한도는 신용점수를 기본으로 하되, 카드사 내부의 회원 등급과 이용 실적이 함께 반영됩니다. 신용점수가 900점대인 경우 연 6~9%대의 금리가 적용될 수 있으나, 600점 이하인 경우에는 연 15% 이상으로 금리가 상승할 수 있습니다. 또한, 총부채원리금상환비율(DSR)도 한도 산정에 영향을 미치므로, 다른 대출이 많다면 원하는 한도만큼 나오지 않을 수 있습니다. 주거래 카드사를 이용할 경우 이용 패턴 분석을 통해 유리한 금리 조건을 받을 가능성도 있습니다.
최근 카드론 이용 시 신용점수 하락에 대한 우려가 많지만, 단순히 카드론 이용 자체보다는 개인의 전반적인 부채 상황과 상환 능력이 더 중요하게 작용합니다. 카드론을 이용 중이더라도 햇살론특례와 같은 다른 대출 상품 신청이 무조건 제한되는 것은 아니며, 개별 심사를 통해 상환 능력이 충분하다고 판단되면 승인이 가능합니다. 따라서 카드론 이용 시에는 자신의 신용 상태와 상환 계획을 면밀히 검토하는 것이 중요합니다.