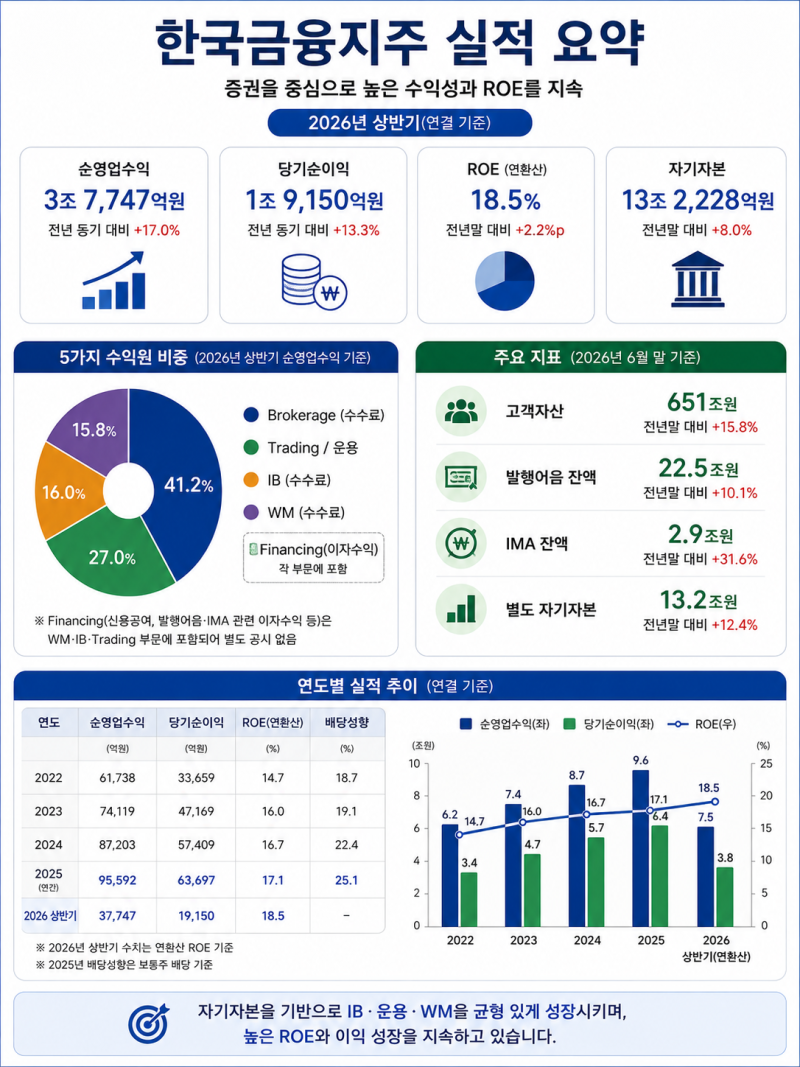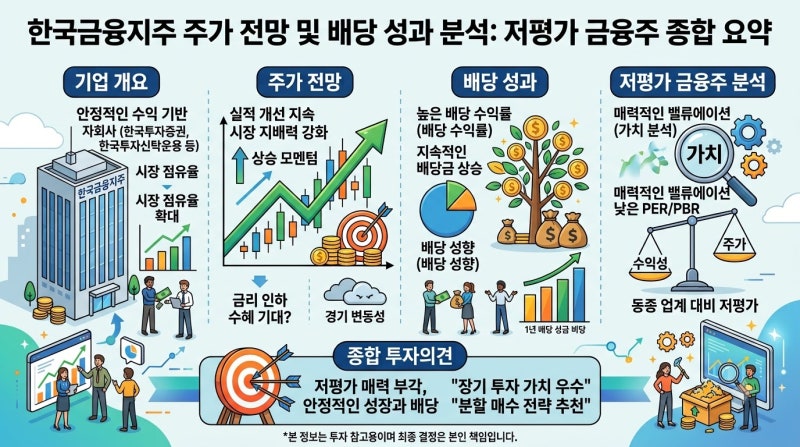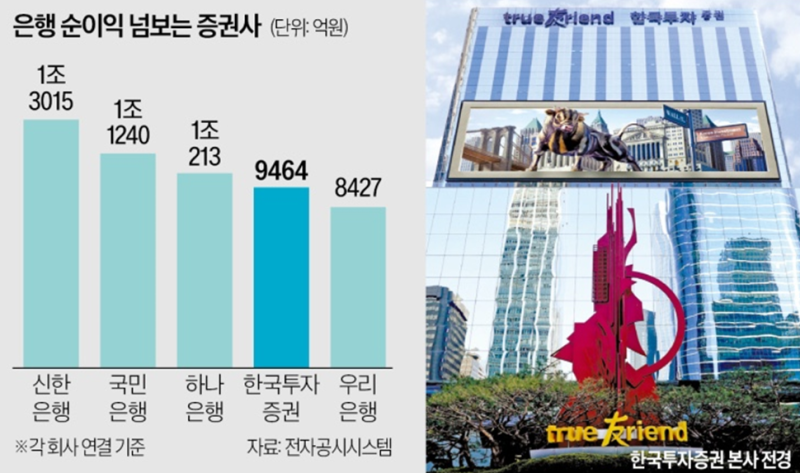
한국투자금융지주(주)는 국내 금융지주사 중에서도 증권업을 핵심 사업으로 영위하는 독특한 구조를 가지고 있습니다. 주요 자회사인 한국투자증권을 중심으로 한국투자저축은행, 한국투자캐피탈, 한국투자밸류자산운용 등을 거느리며 브로커리지, 자산관리(WM), 기업금융(IB), 트레이딩 등 다양한 수익 모델을 통해 이익을 창출합니다. 특히 증시 활황 시 브로커리지 수수료와 자산관리 부문에서 높은 수익을 기록하며, 2026년 상반기에는 역대급 실적을 달성했습니다.
최근 한국투자금융지주(주)의 실적은 국내 증시 호황에 힘입어 크게 개선되었으나, 시장에서는 이러한 호실적이 지속될지에 대한 의구심이 존재합니다. 일부에서는 증시 활황이라는 외부 요인에 크게 의존하는 구조를 지적하며, 기업금융(IB) 부문 수익 감소 등 모든 사업부가 고르게 성장하지는 못했다고 분석합니다. 반면, 발행어음 사업자로서 조달한 유동성을 고수익 대체자산 및 채권에 운용하며 시장 금리 변동에 대한 방어력을 갖추고 있다는 긍정적인 평가도 있습니다.
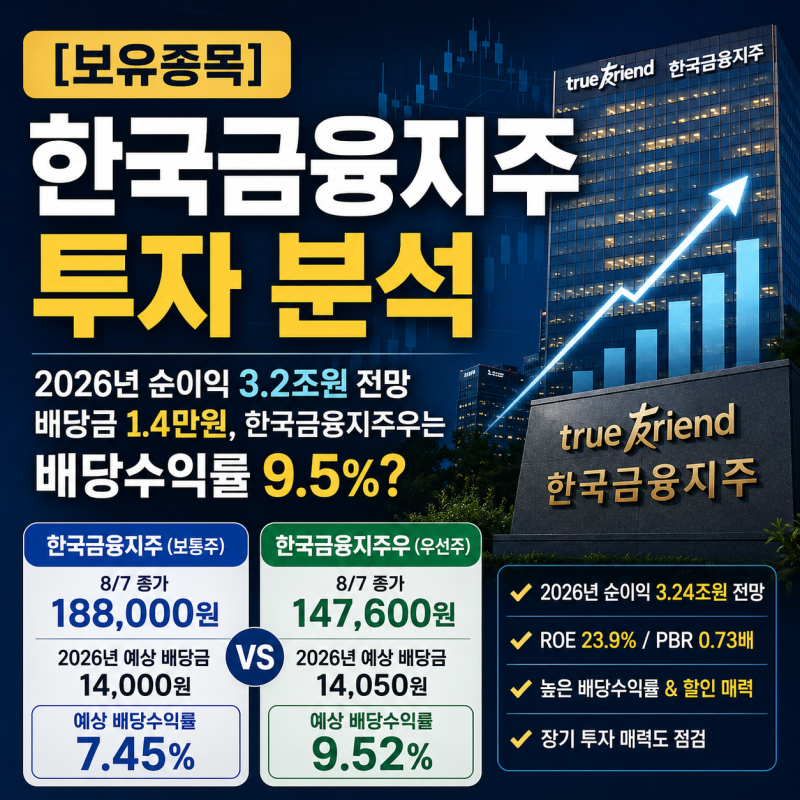
한국투자금융지주(주)는 일반 은행 중심의 금융지주와 달리 비은행·투자금융 중심의 공격적인 포트폴리오를 갖추고 있어 증시 상황에 따라 실적 변동성이 클 수 있습니다. 따라서 투자 시에는 증시 거래대금 추이, 기업금융 활성화 여부 등 증권업 전반의 환경 변화를 면밀히 살펴보는 것이 중요합니다. 또한, 2026년 상반기 기준 자기자본이익률(ROE)이 29.6%에 달하는 등 높은 수익성을 보이고 있으나, 주가 저평가 여부와 배당 매력 등 다양한 요소를 종합적으로 고려하여 신중하게 접근해야 합니다.