
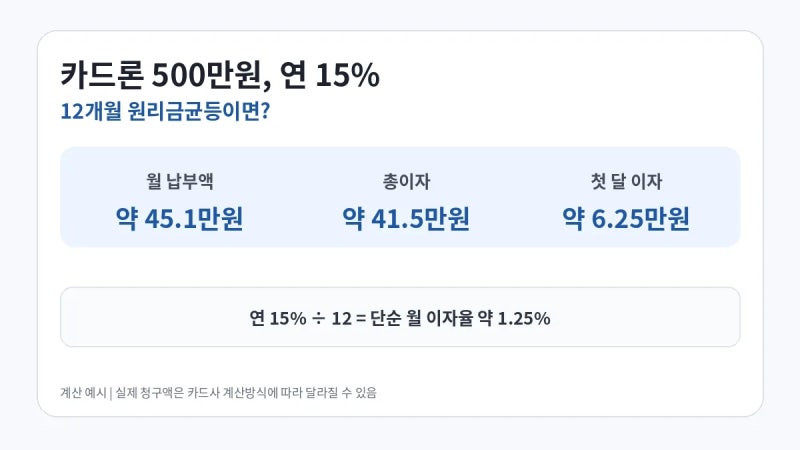
카드론대출계산기는 대출 상품의 이자율과 상환 방식을 고려하여 월 납부액과 총이자를 예측하는 데 필수적인 도구입니다. 특히 연 이자율만 보고 월 상환액을 오해하기 쉬우므로, 실제 계산 시에는 연 이자율을 월 단위로 환산하고 상환 방식에 따른 원금 감소분을 정확히 반영해야 합니다. 많은 블로거들이 카드론 이자 계산 시 연 이자율과 상환 방식의 중요성을 강조하며, 이를 통해 합리적인 대출 계획을 세울 수 있다고 조언합니다.
블로그 후기들을 살펴보면, 카드론 이자 계산 시 연 15% 금리라도 상환 방식에 따라 월 납부액과 총이자가 크게 달라진다는 점을 강조합니다. 원리금균등상환 방식은 매달 비슷한 금액을 납부하지만, 원금균등상환은 원금이 줄어들면서 월 납부액이 점차 감소합니다. 반면 만기일시상환은 매달 이자만 내고 원금은 만기에 한꺼번에 상환하는 방식이므로, 각자의 재정 상황에 맞는 상환 방식을 선택하는 것이 중요하다고 블로거들은 설명합니다.
카드론대출계산기를 활용할 때는 단순히 연 이자율만 볼 것이 아니라, 대출금액, 대출 기간, 그리고 상환 방식(원리금균등, 원금균등, 만기일시)을 모두 입력하여 월 납부액과 총이자를 비교해 보아야 합니다. 특히 기간이 길어질수록 월 부담은 줄지만 총이자는 늘어나는 경향이 있으므로, 자신의 상환 능력을 고려하여 최적의 조건을 찾는 것이 현명합니다. 이처럼 구체적인 계산을 통해 예상치 못한 이자 부담을 줄일 수 있습니다.