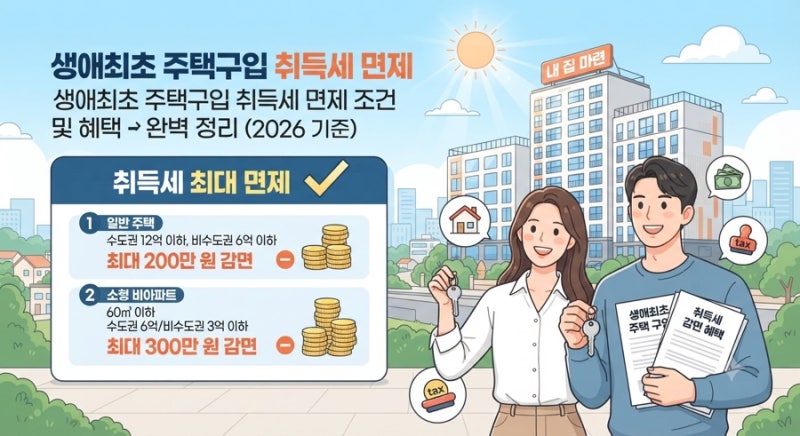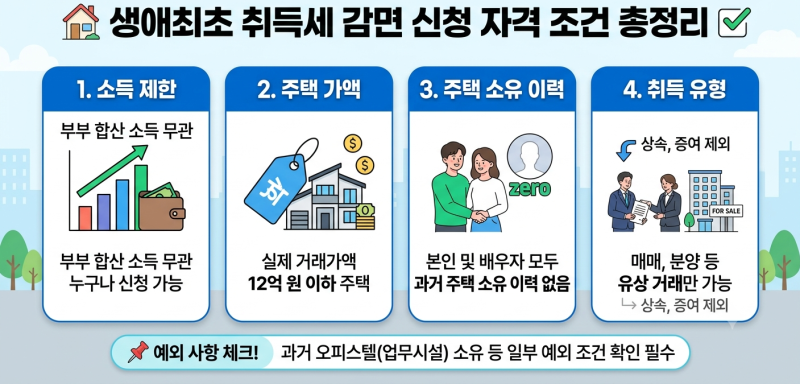
2026년 생애최초 주택 취득세 감면 제도는 무주택자의 내 집 마련 부담을 덜어주기 위해 마련된 핵심 정책입니다. 과거와 달리 소득 제한이 폐지되었으며, 취득가액 12억 원 이하 주택을 유상거래로 취득하는 경우 감면 대상이 됩니다. 특히 최근에는 주거용 오피스텔까지 대상이 확대되고, 40세 미만 청년층의 감면 한도가 최대 300만원으로 상향되는 등 혜택이 강화되었습니다.
블로거들은 생애최초 취득세 감면 조건으로 본인과 배우자의 무주택 요건, 12억 원 이하 주택 가격 기준, 실제 거주 목적 등을 공통적으로 강조하고 있습니다. 일부 블로거는 과거 주택 소유 이력이 있더라도 상속 주택 처분, 소형 주택 보유 등 예외 규정에 해당하면 감면이 가능하다고 설명하며, 감면 후 3년 실거주 의무를 지키지 않으면 가산세가 추징될 수 있다는 주의사항을 함께 언급하고 있습니다. 또한, 기존 세대원 전체 무주택 요건에서 본인 및 배우자 무주택 요건으로 완화된 점을 중요한 변경 사항으로 꼽고 있습니다.
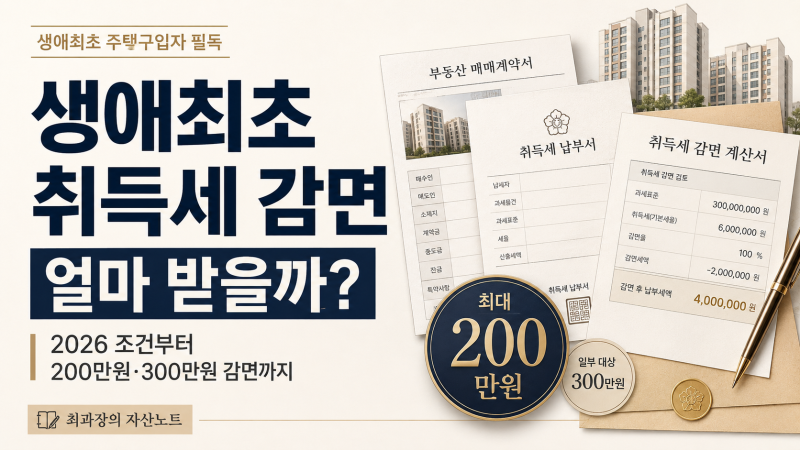
생애최초 취득세 감면은 기본적으로 최대 200만원까지 적용되지만, 소형 주택은 최대 300만원, 출산·양육 가구는 최대 500만원까지 감면 한도가 늘어납니다. 감면 신청은 잔금일 관할 구청 방문 또는 위택스를 통해 가능하며, 제도의 적용 기한은 2028년 12월 31일까지 연장될 예정입니다. 감면 혜택을 받은 후 3년 실거주 의무를 준수하지 않거나 다른 용도로 변경 시 추징될 수 있으므로 사후 관리에 유의해야 합니다.