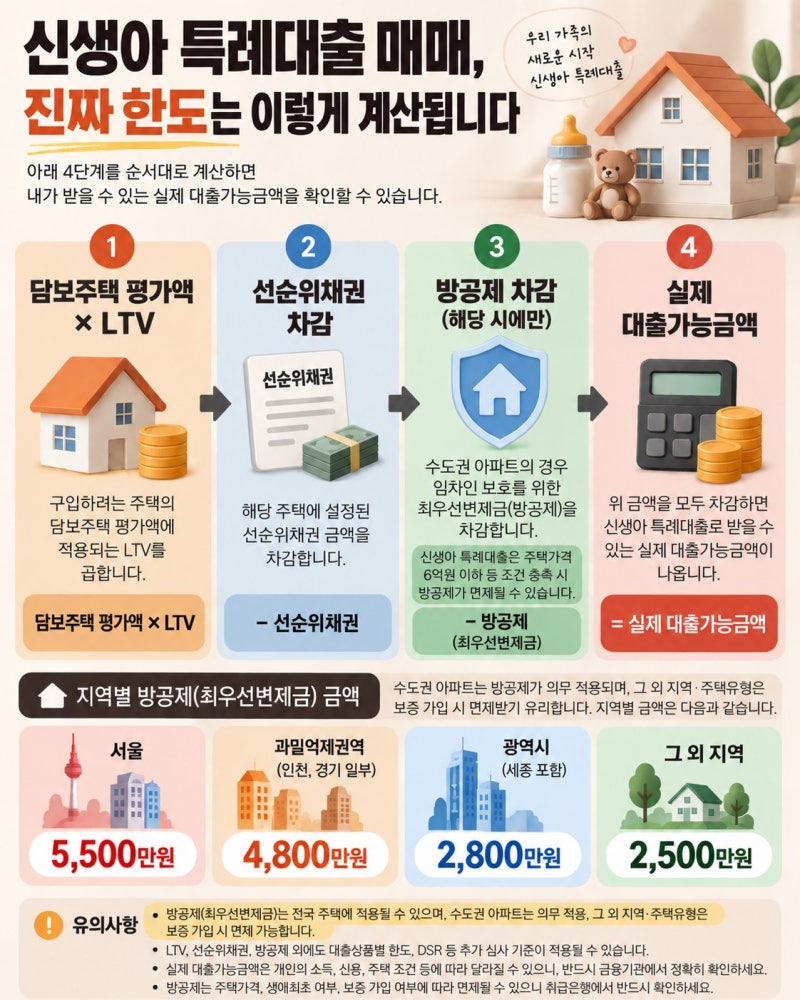

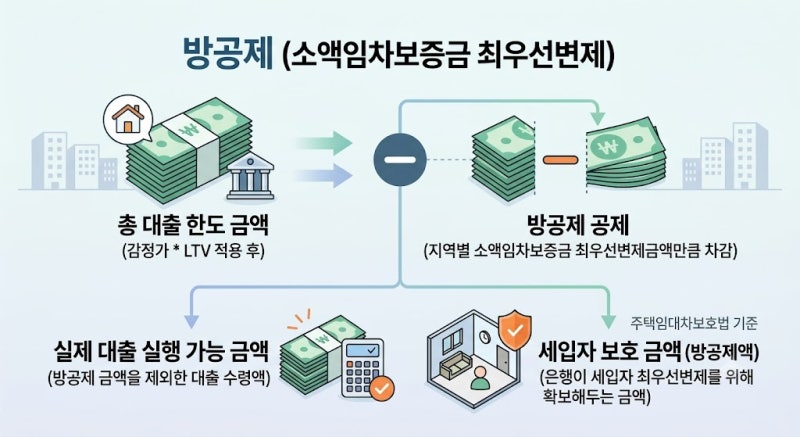

디딤돌대출 방공제는 주택담보대출 한도를 산정할 때 소액임차인의 최우선변제금을 미리 제외하는 방식으로, 예상 대출액보다 실제 수령액이 줄어드는 주요 원인으로 작용합니다. 특히 수도권 아파트의 경우 2026년 9월 기준으로 방공제가 원칙적으로 적용되며, 서울은 최대 5,500만원, 과밀억제권역은 4,800만원까지 차감될 수 있어 내 집 마련 시 자금 계획에 신중한 접근이 필요합니다. 이는 세입자가 없더라도 장래에 소액임차인이 들어올 가능성을 담보 심사에 반영하기 때문입니다.
실제 블로그 후기들을 살펴보면, LTV 70%를 적용하여 3억 5천만원 대출이 가능하다고 예상했으나 방공제로 인해 4,800만원이 차감되어 3억 200만원만 수령한 사례가 있습니다. 또한, 보증보험(MCI·MCG) 가입을 통해 방공제를 면제받을 수 있었던 과거와 달리, 2024년 12월 2일 이후 신규 신청분부터 수도권 아파트에 대한 구입자금보증 취급이 제한되면서 면제 혜택이 중단된 점이 큰 변화로 꼽힙니다. 디딤돌대출과 보금자리론의 면제 조건이 서로 다르므로, 본인에게 해당하는 조건을 정확히 확인해야 합니다.
디딤돌대출 신청 전에는 주택 가격, 소득 기준, LTV 및 최대 대출한도를 꼼꼼히 확인해야 합니다. 특히 비수도권 주택이나 수도권 비아파트, 신생아 특례대출 등은 HF 구입자금보증 취급 가능 여부에 따라 방공제를 하지 않을 수도 있으므로, 주택 소재지와 유형, 대출 종류, 계약일, 보증 승인 결과를 종합적으로 검토하는 것이 중요합니다. 단순히 실거주 목적이라고 해서 방공제가 없을 것이라고 판단하면 잔금 부족 사태가 발생할 수 있으니 주의해야 합니다.