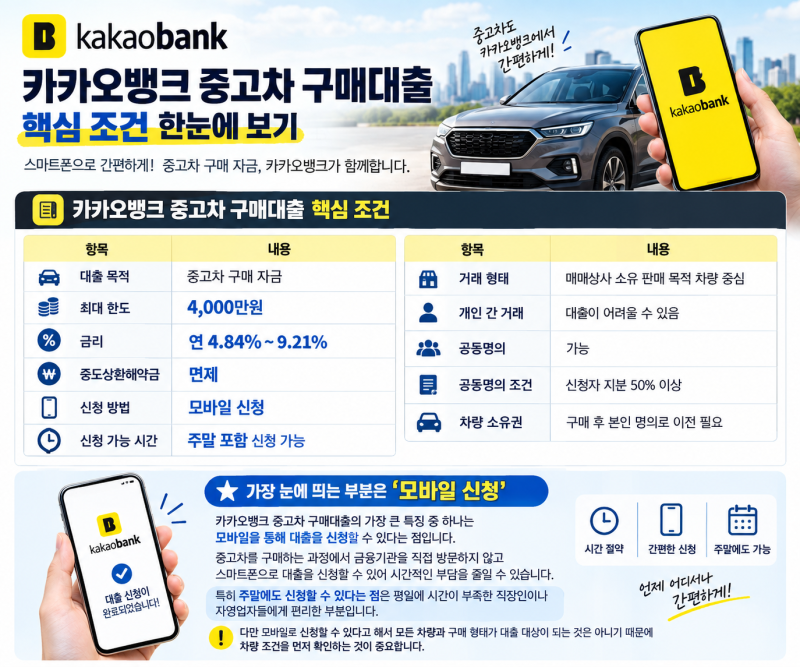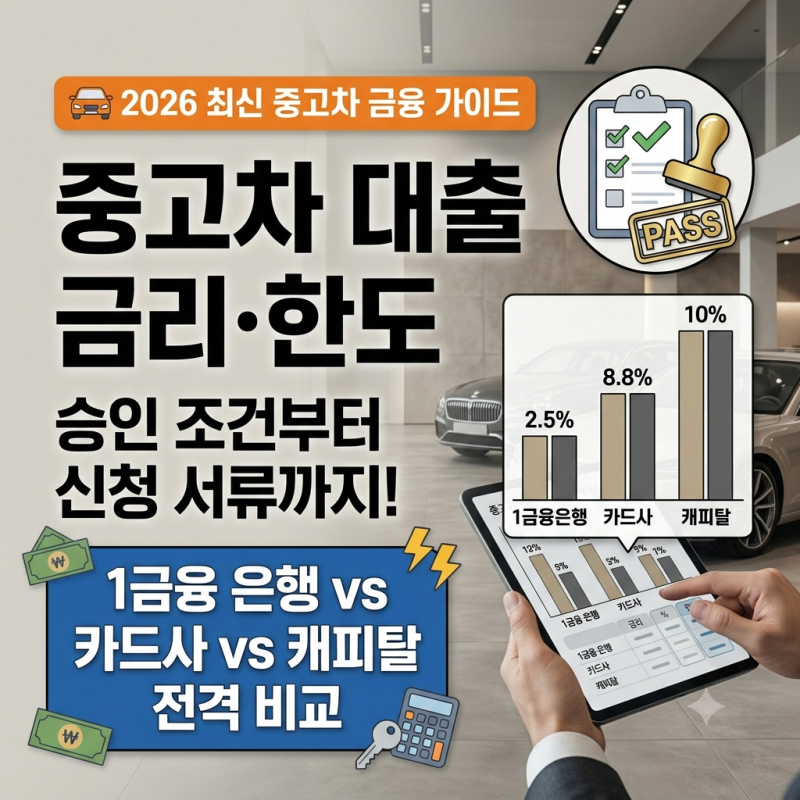
중고차 구매 대출은 신차와 달리 차량 연식, 주행거리, 매매 방식 등 다양한 조건에 따라 대출 가능 여부와 금리가 크게 달라질 수 있습니다. 특히 1금융권 은행부터 카드사, 캐피탈사까지 금융권별로 금리, 한도, 상환 기간이 상이하여 신중한 비교가 필요합니다. 최근에는 은행권에서도 중고차 대출 상품을 적극적으로 취급하며 소비자 선택의 폭이 넓어졌습니다.
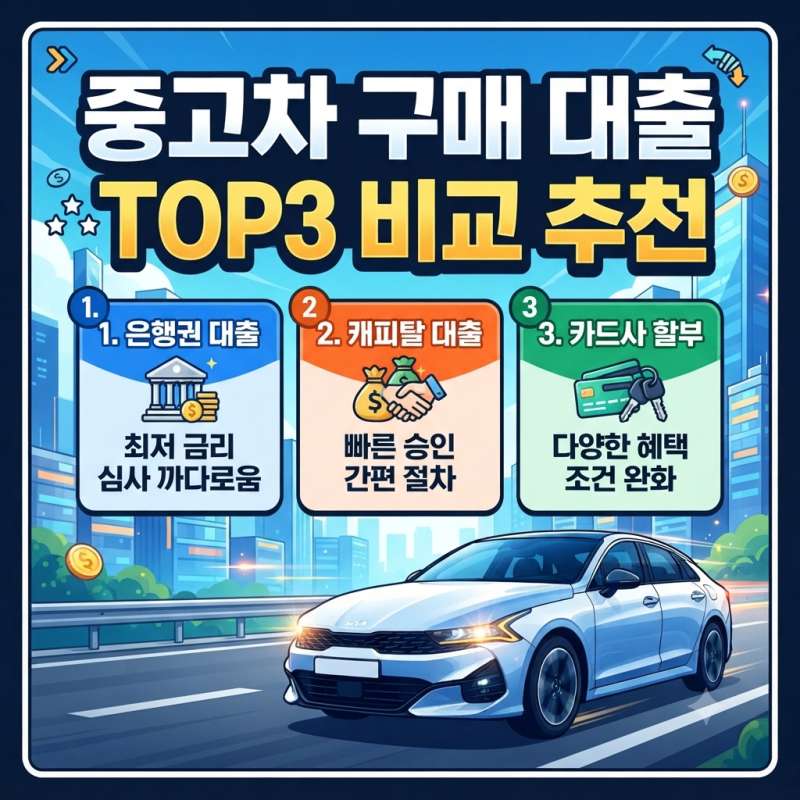
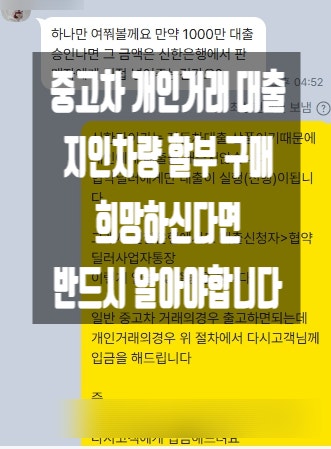
블로거들은 중고차 구매 대출 시 딜러 추천 금융사를 맹목적으로 따르기보다, 은행 오토론을 최우선으로 고려하고 이후 카드사, 캐피탈 순으로 비교하는 것이 중요하다고 강조합니다. 1금융권은 가장 낮은 금리를 제공하지만 DSR 규제 등 심사 기준이 엄격하며, 캐피탈사는 소득 증빙이 유연하고 승인율이 높지만 금리가 상대적으로 높다는 점을 지적합니다. 또한, 개인 간 직거래의 경우 금융사가 추가 확인 절차를 요구할 수 있어 주의가 필요합니다.
중고차 대출을 고려할 때는 단순히 금리만 볼 것이 아니라, 차량 연식 및 주행거리, 차종 구분 등 은행이 보는 차량 적격 조건을 미리 확인해야 합니다. 기존 대출이 많아 은행 DSR 한도가 부족하다면 카드사나 캐피탈사의 특별 한도를 활용하는 것도 방법입니다. 중도상환수수료 유무, 원금균등/원리금균등 상환 방식 등 세부 조건까지 꼼꼼히 비교하여 자신에게 가장 유리한 상품을 선택하는 것이 현명합니다.