최근 금융 시장의 핵심 키워드로 떠오른 스트레스 DSR은 가계부채 억제와 주택 시장 안정을 위한 정부의 금융 규제 강화로 도입되었습니다. 이 제도는 향후 금리 인상 위험을 미리 반영하여 대출 한도를 선제적으로 줄이는 방식으로, 주택담보대출뿐만 아니라 신용대출 등 기타 부채에도 포괄적으로 적용되고 있습니다. 특히 현재 3단계까지 확대 적용되어 대출 실수요자들에게 큰 영향을 미치고 있습니다.
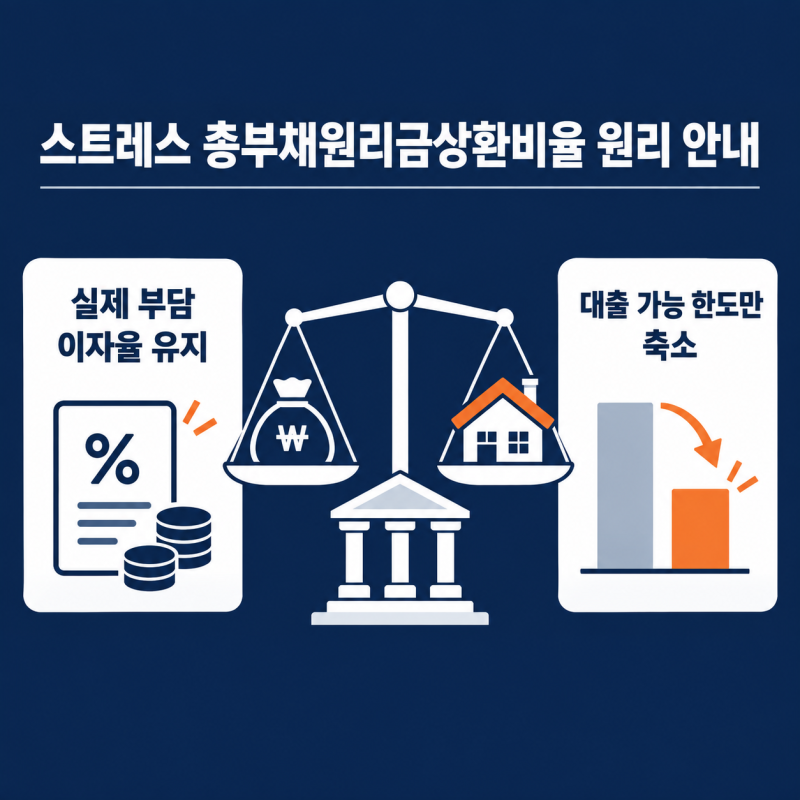
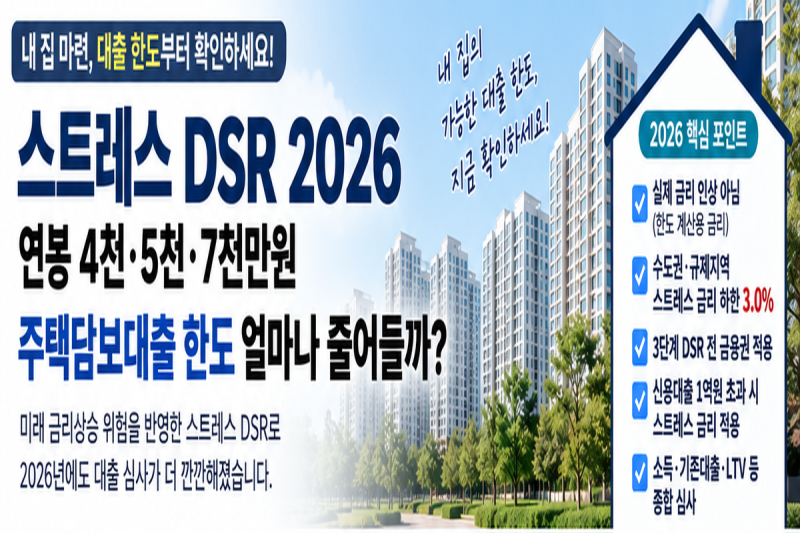
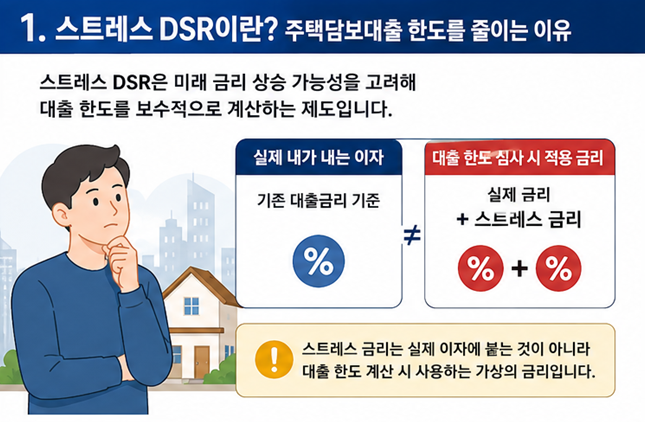
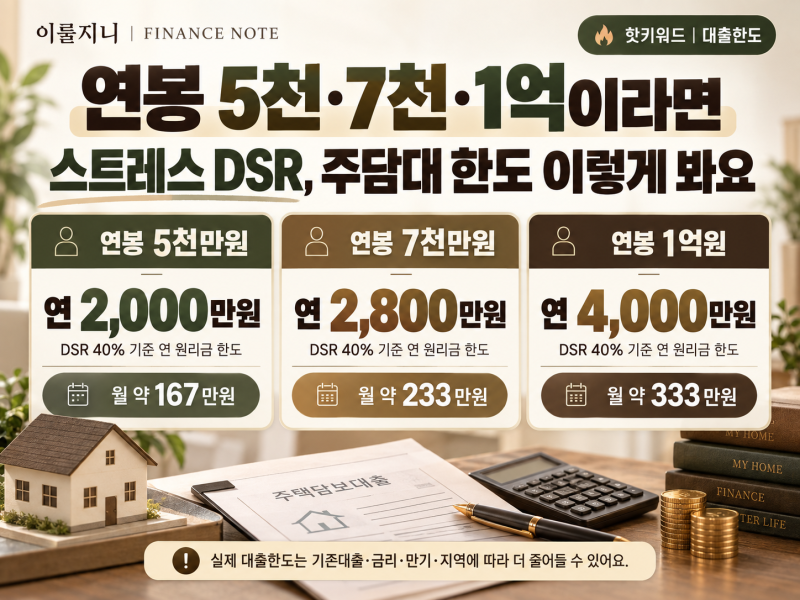
블로거들은 스트레스 DSR이 실제 대출 이자를 올리는 제도가 아니라, 대출 한도를 심사할 때 가상의 가산금리(스트레스 금리)를 적용하여 상환 능력을 깐깐하게 계산하는 방식임을 강조합니다. 연봉 6천만 원 직장인의 경우, DSR 40% 한도 내에서 연간 원리금 상환액이 2,400만 원을 넘지 못하게 제한되는데, 스트레스 금리가 더해지면 연간 원리금 추정액이 커져 최종 대출 가능 금액이 삭감되는 원리입니다. 특히 수도권 및 규제지역 주택담보대출에는 강화된 스트레스 금리가 적용되어 예상 한도와 실제 한도 사이에 큰 차이가 발생할 수 있다고 분석합니다.
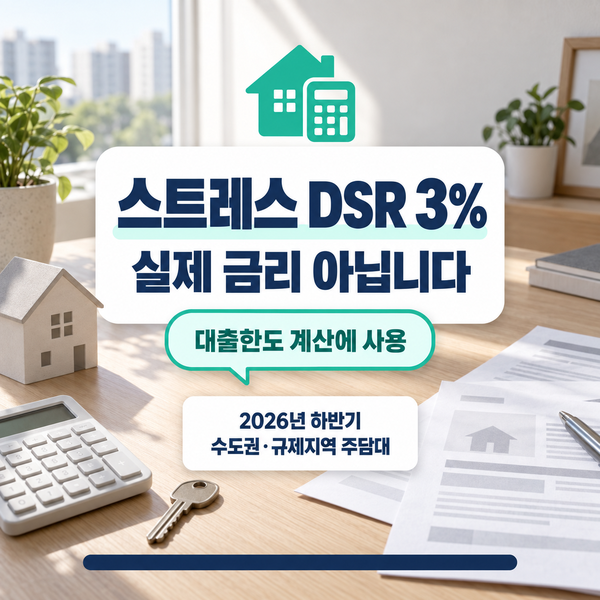
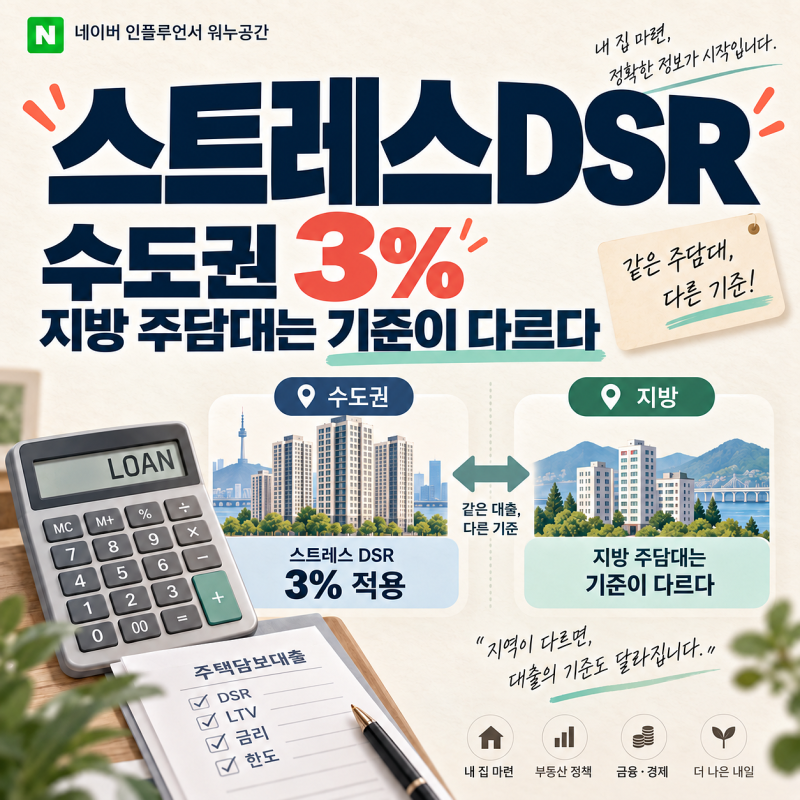
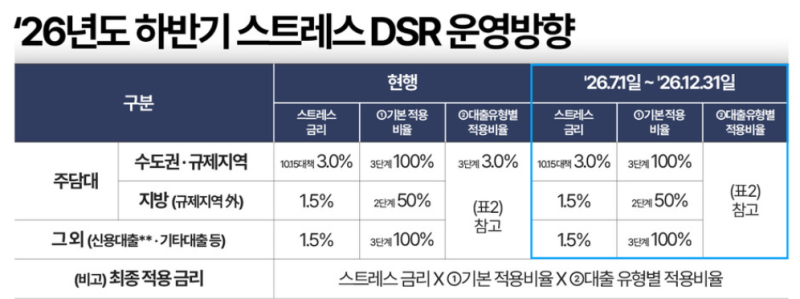
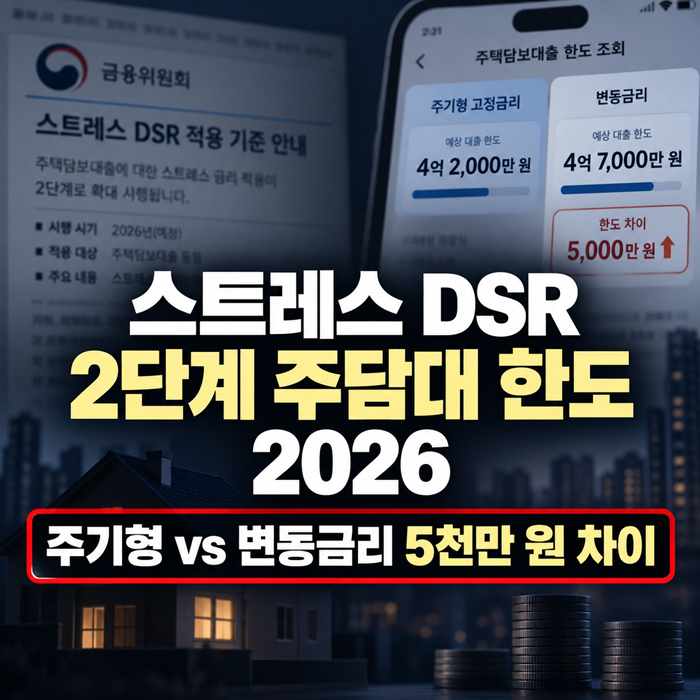
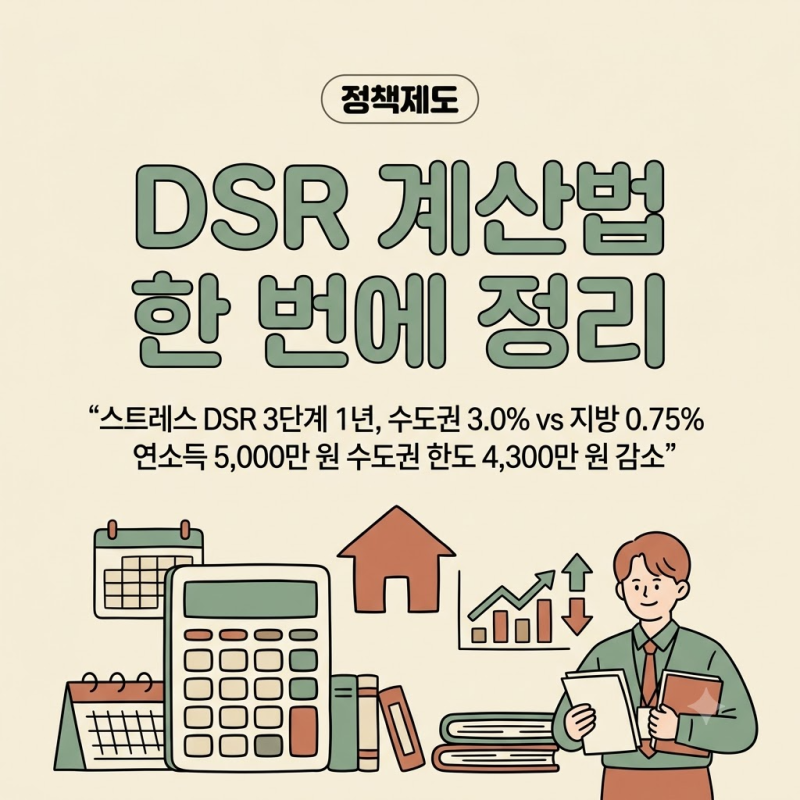
스트레스 DSR은 변동금리 대출에 가장 높은 스트레스 금리가 반영되며, 혼합형이나 주기형은 금리 변동 주기에 따라 완화된 비율이 적용됩니다. 2025년 10월 16일 시행된 '10·15 대책' 이후 수도권 및 규제지역 주담대 스트레스 금리는 3.00%로 인상되었으며, 지방 주담대는 2026년 12월 31일까지 0.75%가 적용되고 있습니다. 대출을 계획 중이라면 자신의 금리 유형과 주택 지역에 따른 스트레스 금리 적용 수준을 면밀히 확인하여 대출 한도를 예측하는 것이 중요합니다.