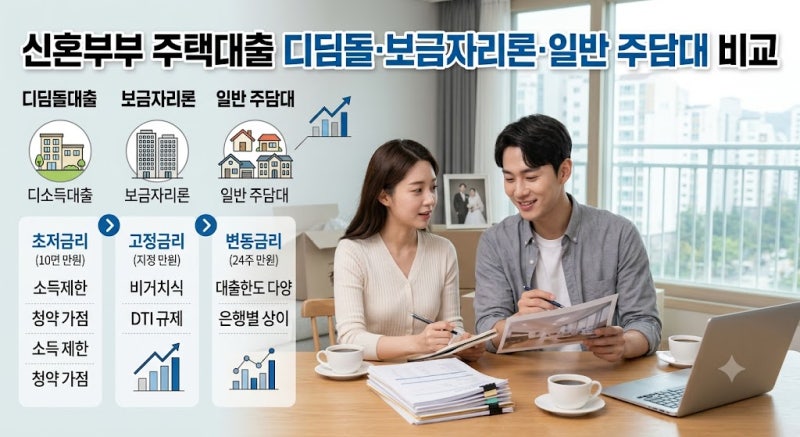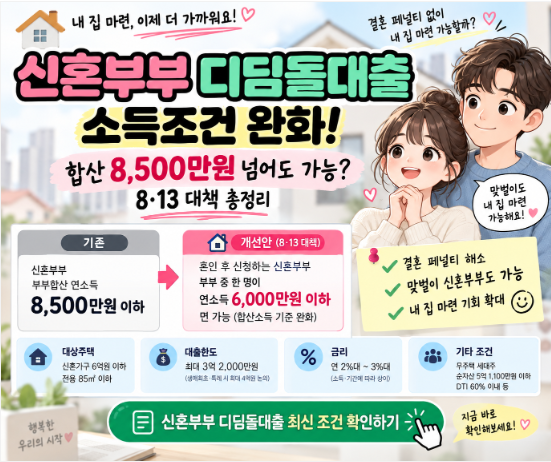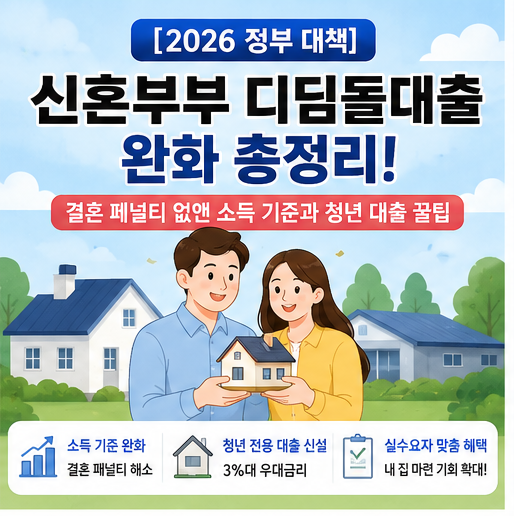
내 집 마련의 주요 수단인 디딤돌 대출 정책이 최근 가계부채 관리와 부동산 시장 안정화를 위해 일부 변경되었습니다. 특히 생애최초 주택구입자와 신혼부부, 다자녀 가구에 대한 대출 한도와 LTV 기준이 조정되었으며, 소득 요건 또한 다각화되어 신청 전 변경된 내용을 정확히 숙지해야 합니다. 이는 무주택 실수요자들에게 더욱 유리한 조건으로 내 집 마련의 기회를 제공하기 위함입니다.
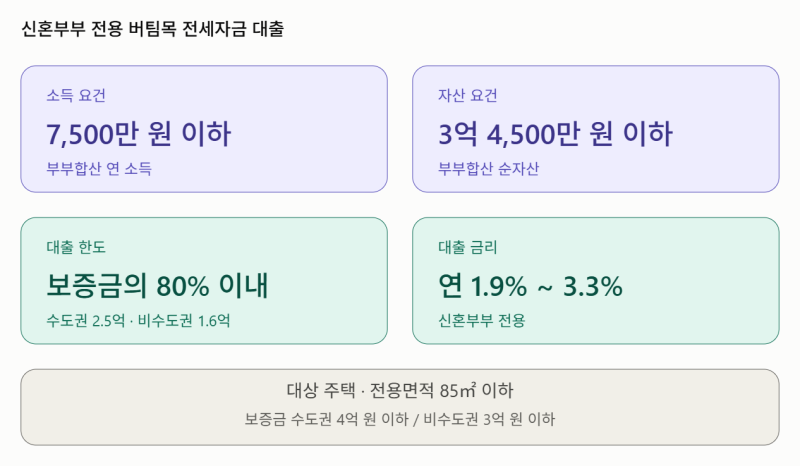
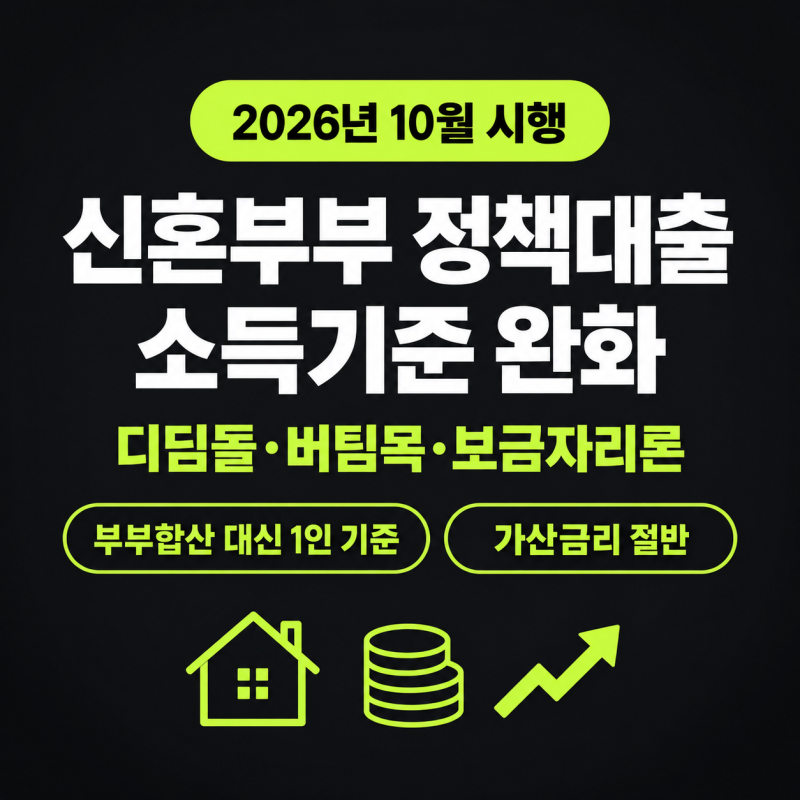
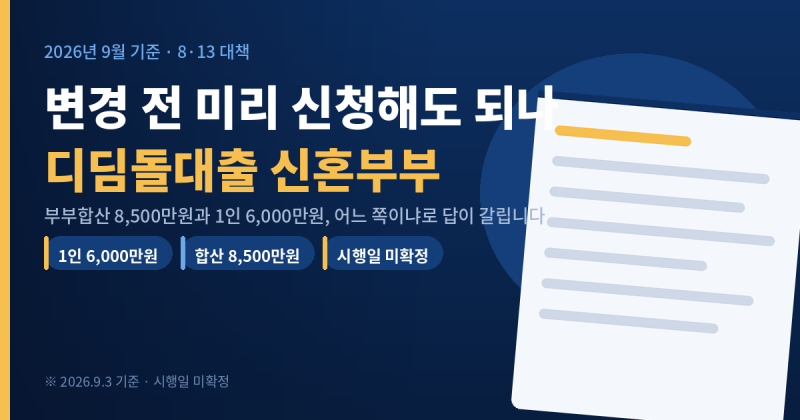
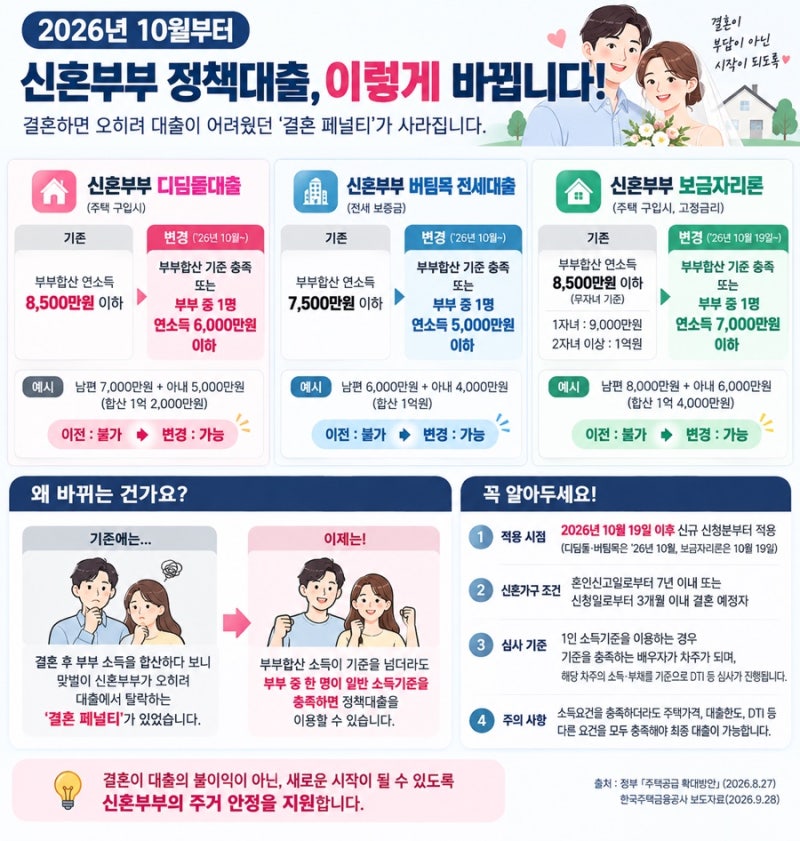
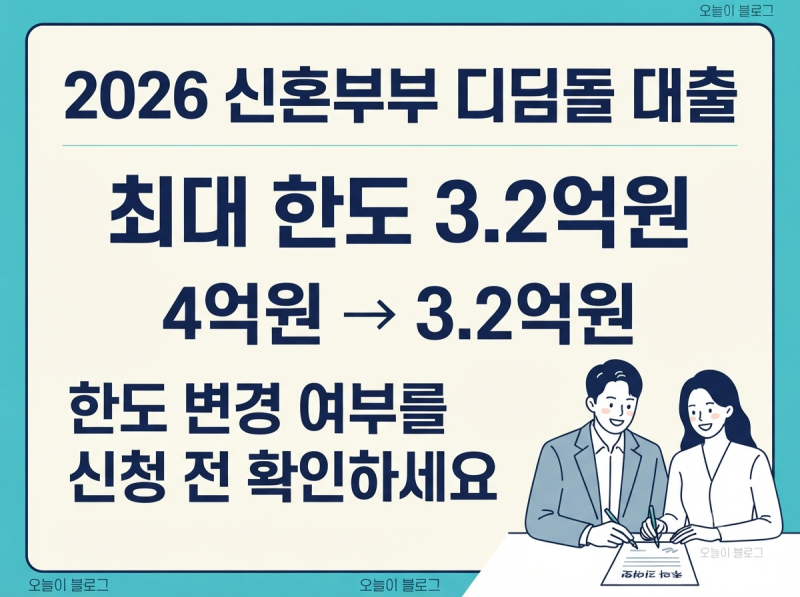
블로거들은 디딤돌 대출의 한도 축소와 LTV 차등 적용 기준에 대해 다양한 의견을 제시하고 있습니다. 일부는 생애최초 주택구입자의 최대한도가 2억 4천만 원으로 축소되고 수도권 LTV가 70%로 하향 조정된 점을 강조하며, MCG 가입의 중요성을 언급합니다. 반면, 신혼부부의 경우 부부합산 소득 외에 부부 중 1인의 개인 소득이 일반 기준을 충족하면 대출 이용이 가능하도록 문턱이 낮아진 점을 긍정적으로 평가하고 있습니다.
성공적인 디딤돌 대출 승인을 위해서는 주택 소유 이력 확인, 선순위 근저당 말소 특약 등 심사 과정에서 반려될 수 있는 주의사항을 꼼꼼히 점검해야 합니다. 특히 신혼부부는 합산 소득이 높더라도 부부 중 한 명이 일반 가구 소득 기준을 충족할 경우 대출 이용 가능성이 열리므로, 변경된 소득 심사 방식을 면밀히 확인하는 것이 중요합니다.