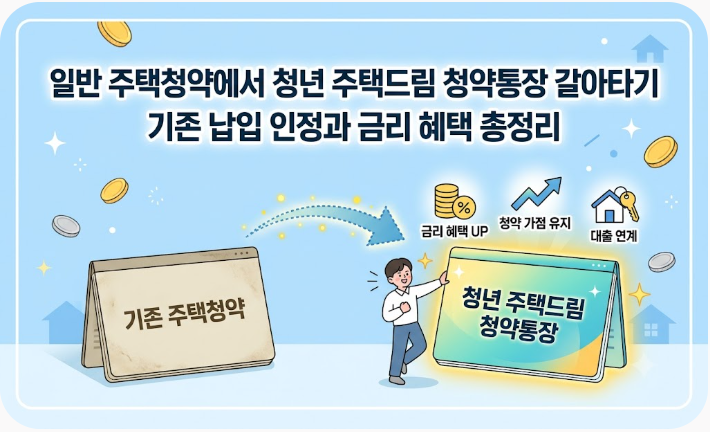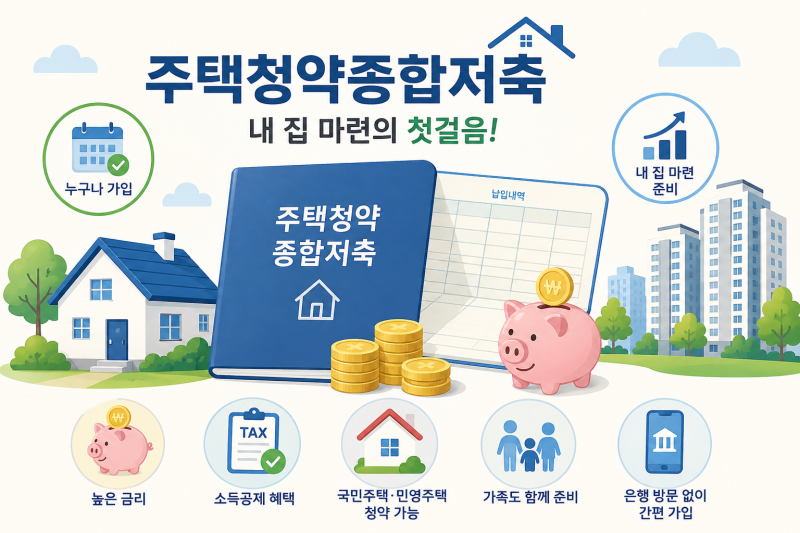

주택청약종합저축의 금리가 최고 연 3.1%까지 인상되고 월 납입 인정액이 25만원으로 상향되면서, 무주택 세대주의 내 집 마련 기회를 확대하고 청약통장의 실질적인 혜택을 강화하고 있습니다. 특히 소득공제 일몰 규정 폐지가 추진되어 세제 혜택이 상시화될 예정이며, 기존 청약저축 가입자도 주택청약종합저축으로 전환하여 이러한 강화된 혜택을 누릴 수 있게 되었습니다.
블로거들은 주택청약종합저축 전환 시 금리 3.1% 적용 시점과 기존 가입기간 인정 여부에 주목하고 있습니다. 2년 이상 가입 시 연 3.1%의 해지 이자율이 적용되지만, 이는 통장을 해지하거나 이자 산정 시 적용되는 기준이며 전환 즉시 현금으로 지급되는 것은 아니라고 강조합니다. 또한, 월 납입 인정액 25만원을 채우는 것이 공공분양에는 유리하지만, 민간분양은 예치기준금액 충족이 더 중요하므로 개인의 청약 목표에 맞춰 납입 전략을 세워야 한다고 조언합니다.
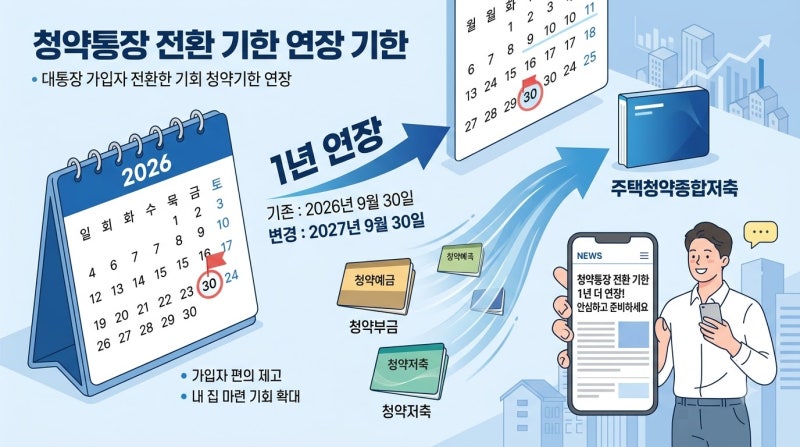
기존 청약저축을 주택청약종합저축으로 전환할 경우, 전환 가능 기한이 2027년 9월 30일까지 연장되었으므로 여유를 가지고 은행별 처리 방식과 본인 확인 절차를 확인하는 것이 좋습니다. 또한, 중도 해지 시 청약 자격과 기간이 소멸되므로 본인의 월 소득과 지출 균형을 고려하여 꾸준히 유지할 수 있는 금액을 납입하는 것이 중요합니다.