
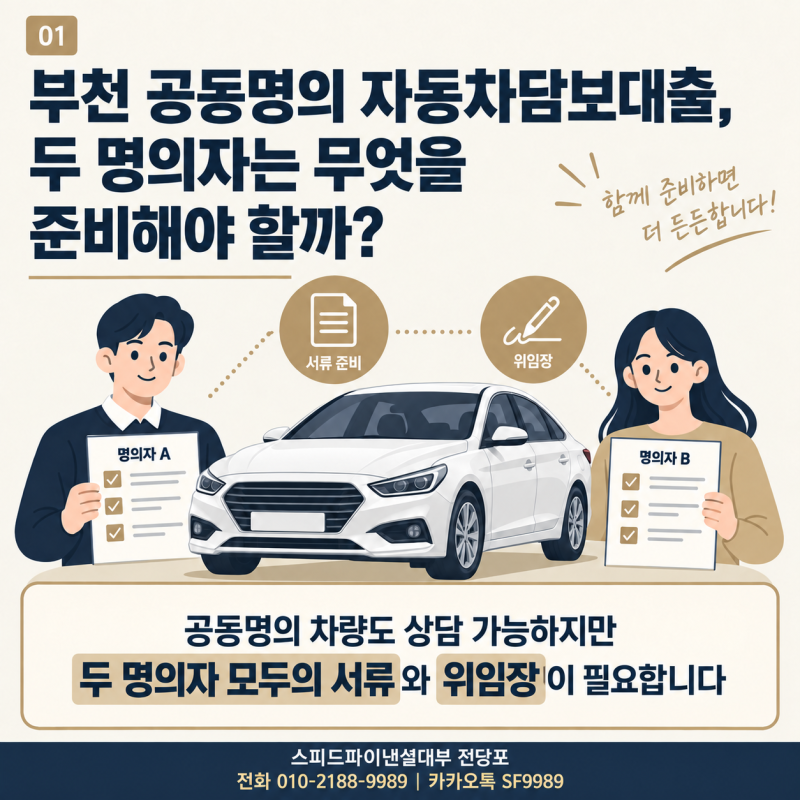
공동명의 차량 대출은 담보물의 소유권이 분산되어 있어 권리관계가 명확해야 하므로, 공동명의자의 동의 여부가 가장 중요한 핵심 요소로 부각되고 있습니다. 특히, 금융기관은 공동명의자의 지분율과 상관없이 본인 인증과 서류 제출을 통해 동의를 확인하며, 미동의 시 대출 진행이 불가하다는 점을 명확히 하고 있습니다. 이는 대출 상환의 안정성을 확보하기 위한 필수적인 절차로 이해됩니다.
실제 사례를 보면, DSR 초과 상태이거나 공동명의자의 신용 점수가 낮은 경우에도 DSR 미적용 상품을 통해 3,500만원 승인을 받은 경우가 있습니다. 하지만 차량의 담보 가치 평가 시 연식 10년 이내, 주행거리 30만km 이내, 중고차 시세 300~500만원 이상 등의 기준을 충족해야 합니다. 또한, 대출 신청자의 신용 점수가 NICE, KCB 기준 평균 600점 이상이어야 하며, 연체 이력이 있다면 대출이 어려울 수 있습니다.
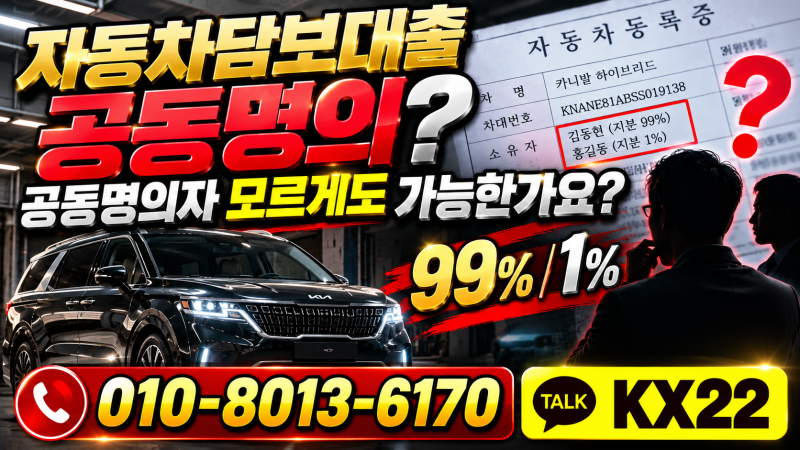
블로거들은 공동명의 차량 대출 시 지분율이 99%라 할지라도 1% 지분권자의 동의가 필수적임을 강조합니다. 자동차 저당권 설정 등록 과정에서 공동명의자의 인감증명서 또는 본인서명사실확인서 등이 요구되기 때문입니다. 따라서 대출을 고려한다면 공동명의자에게 미리 충분히 설명하고 동의를 구하는 것이 원활한 진행을 위한 가장 중요한 사전 준비 사항입니다.