주택청약 통장의 월 납입액은 공공분양과 민영주택의 당첨 기준이 달라 신중하게 결정해야 합니다. 2024년 11월 1일부터 월 납입 인정 한도가 10만 원에서 25만 원으로 상향 조정되었으며, 이는 특히 공공분양 중 전용면적 40㎡ 초과 주택의 저축총액을 높이는 데 유리하게 작용합니다. 연간 최대 300만 원까지 납입액의 40%를 소득공제받을 수 있어, 무주택 세대주 근로자에게는 세금 혜택도 제공됩니다.
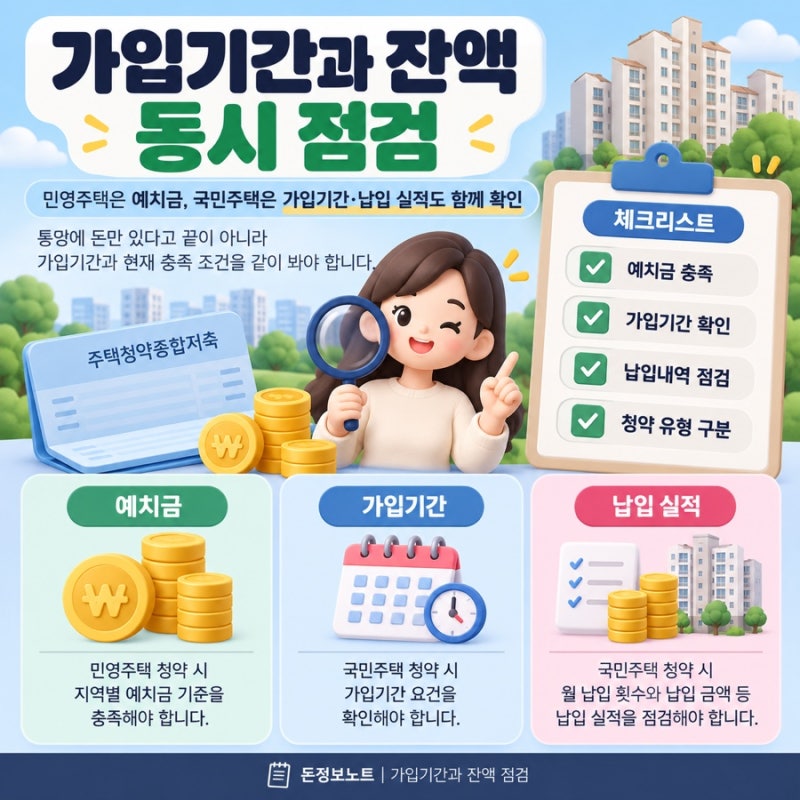
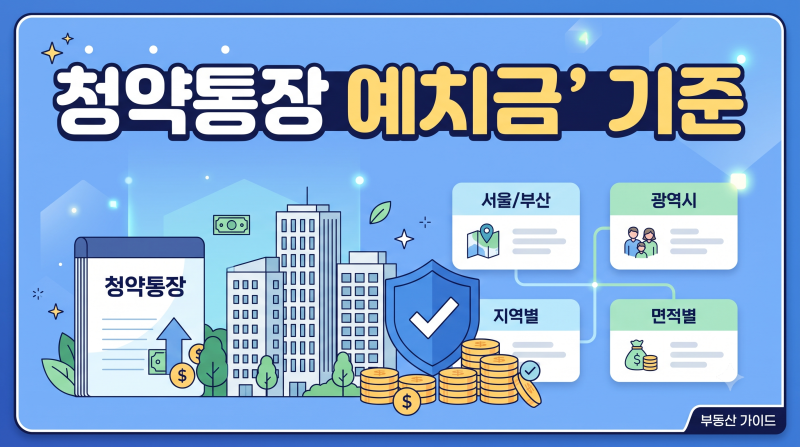
블로거들은 주택청약 납입금액을 결정하기 전에 자신이 원하는 주택이 국민주택인지 민영주택인지 먼저 확인해야 한다고 강조합니다. 국민주택은 인정 납입금액과 납입횟수가 중요하며, 특히 40㎡ 초과 주택은 저축총액이 당첨에 큰 영향을 미칩니다. 반면 민영주택은 가입 기간과 가점 외에 거주 지역 및 신청 면적에 따른 예치금 기준 충족 여부가 1순위 자격을 결정하는 핵심 요소로 작용합니다.
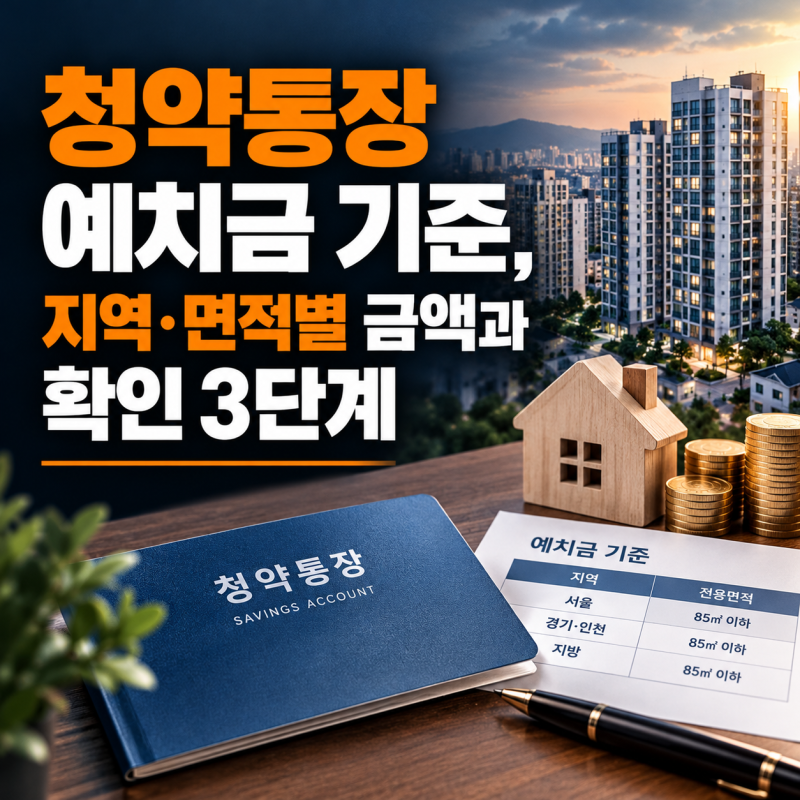
민영주택 청약을 준비하는 경우, 입주자 모집공고일 전에 본인의 주민등록상 거주지와 희망하는 전용면적에 맞는 예치금을 미리 충족하는 것이 중요합니다. 예치금은 청약 신청 전까지 일시에 입금해도 인정되므로, 평소 소액만 납입했더라도 모집공고일 전까지 부족한 금액을 채워 넣으면 청약이 가능합니다. 청약홈에서 모집공고를 통해 주택 유형별 기준과 선정 방식을 꼼꼼히 확인하는 것이 당첨 확률을 높이는 실질적인 팁입니다.