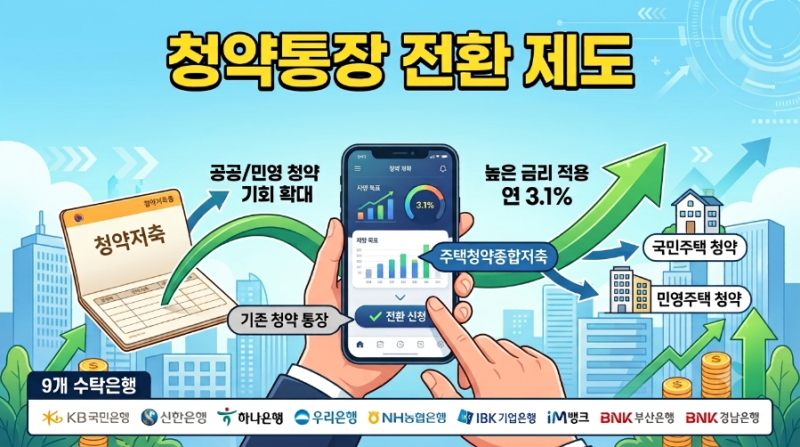
주택종합청약저축은 내 집 마련의 필수적인 요소로, 국민주택과 민영주택 청약에 모두 활용할 수 있는 중요한 금융 상품입니다. 가입 기간에 따라 연 2.3%에서 최대 3.1%의 금리가 적용되며, 월 납입 인정액은 25만원까지로 상향 조정되었습니다. 특히 무주택 세대주 또는 그 배우자는 연말정산 시 최대 120만원까지 소득공제 혜택을 받을 수 있어 재테크 수단으로도 주목받고 있습니다. 이 통장은 국민, 기업, 농협, 신한, 우리, 하나, iM, 부산, 경남은행 등 9개 시중은행에서 개설할 수 있습니다.
일반적인 입출금 통장과 달리 주택종합청약저축은 개설된 은행 자체를 다른 은행으로 옮기는 계좌이동이 불가능합니다. 이는 국가가 주택도시기금을 재원으로 일괄 관리하는 공공 금융 상품의 특성 때문입니다. 따라서 주거래 은행 변경 등의 이유로 통장을 해지하고 재가입할 경우, 기존에 쌓아온 가입 기간과 납입 회차가 모두 초기화되어 청약 자격에 불이익을 받을 수 있으므로 각별한 주의가 필요합니다. 미성년자도 가입이 가능하며, 부모가 대리 개설 시 신분증, 가족관계증명서, 자녀 기본증명서 등 은행별 필요 서류를 확인해야 합니다.
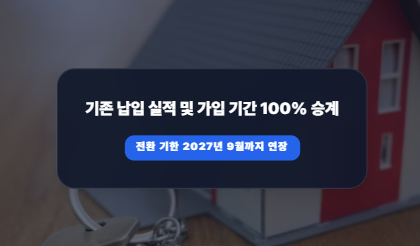
기존 청약예금이나 부금 가입자는 2027년 9월 30일까지 주택종합청약저축으로 전환할 수 있으며, 이 경우 기존 가입 기간을 인정받아 최고 금리를 적용받을 수 있습니다. 청약 통장은 1인 1계좌 원칙이므로, 여러 은행에 중복 가입할 수 없습니다. 따라서 은행 변경이 불가능한 만큼, 가입 시 자신의 주거래 은행이나 접근성을 고려하여 신중하게 선택하는 것이 중요하며, 꾸준한 납입을 통해 청약 자격을 유지하고 소득공제 혜택을 최대한 활용하는 전략이 필요합니다.