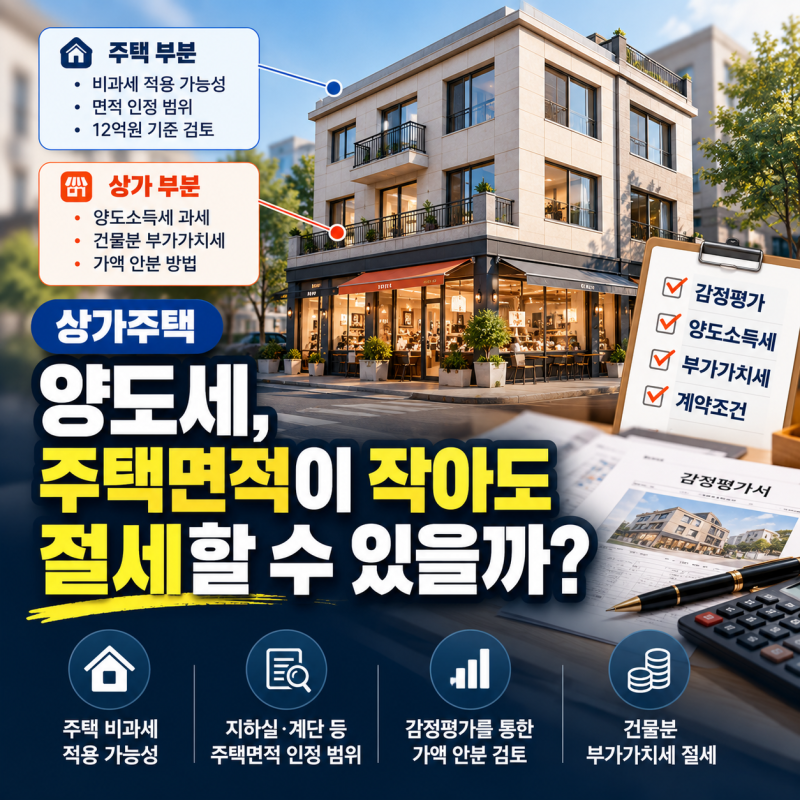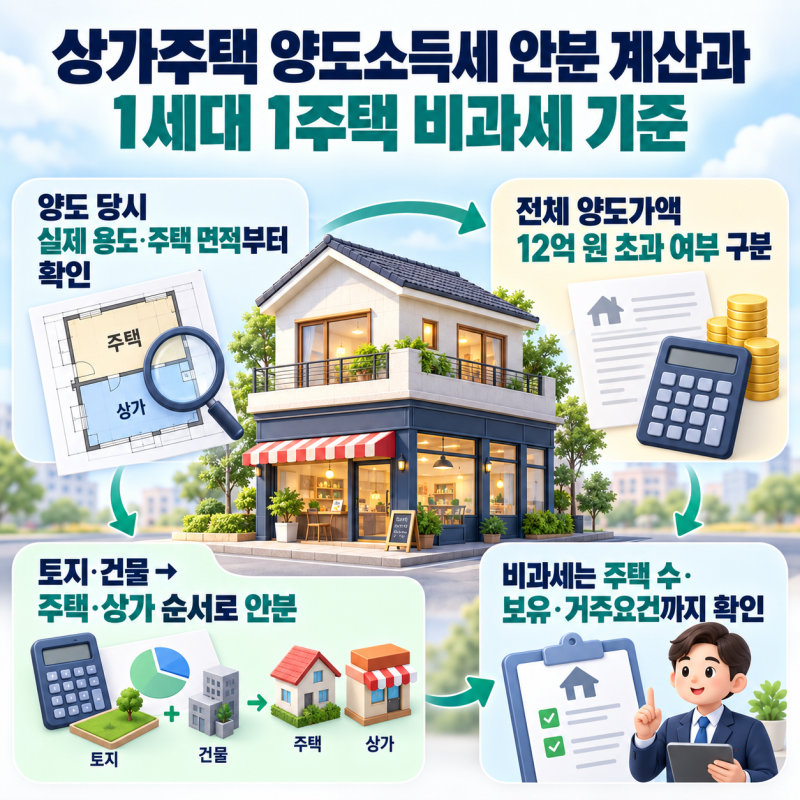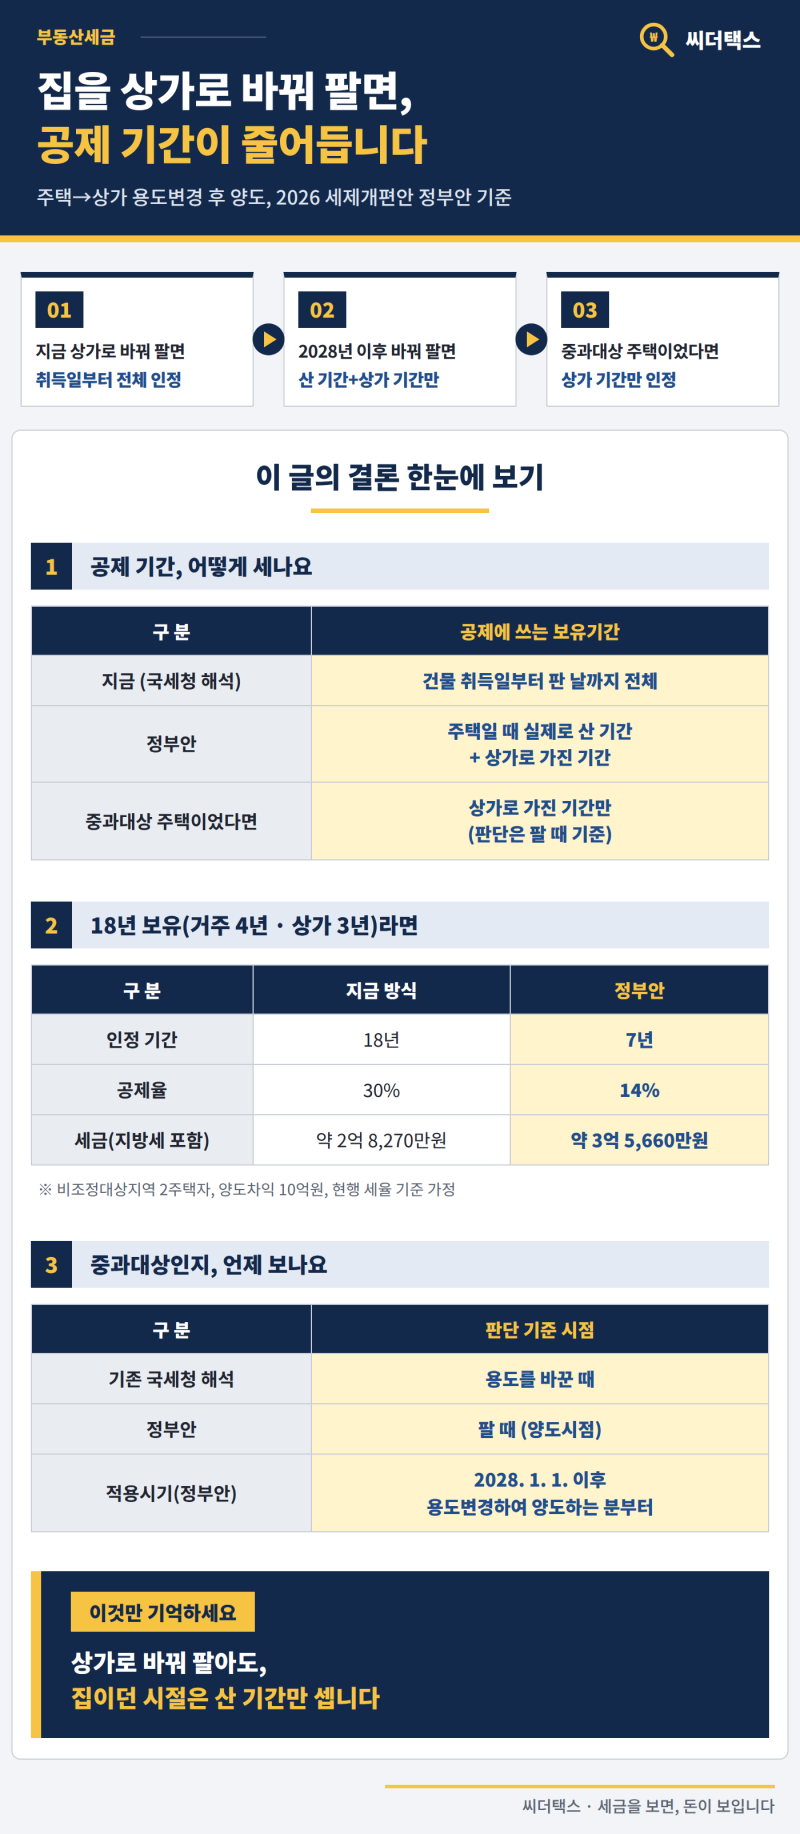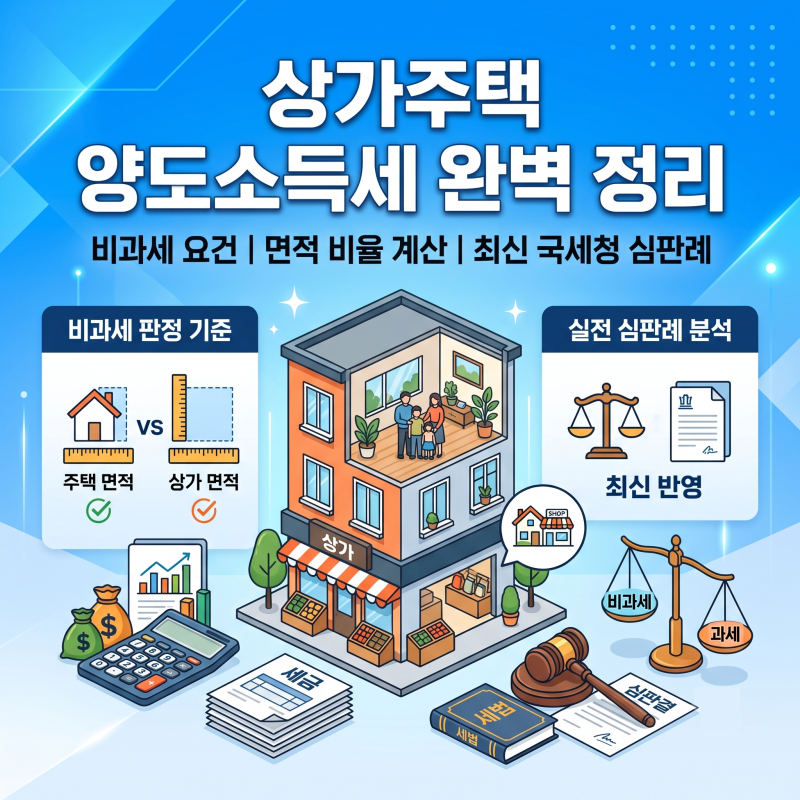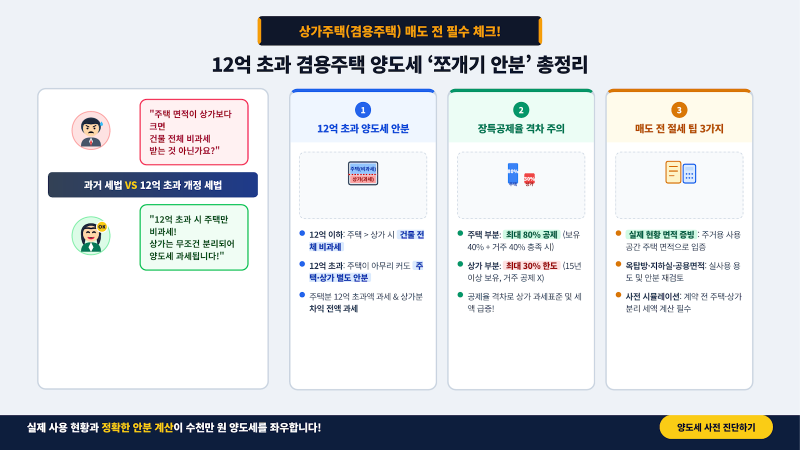
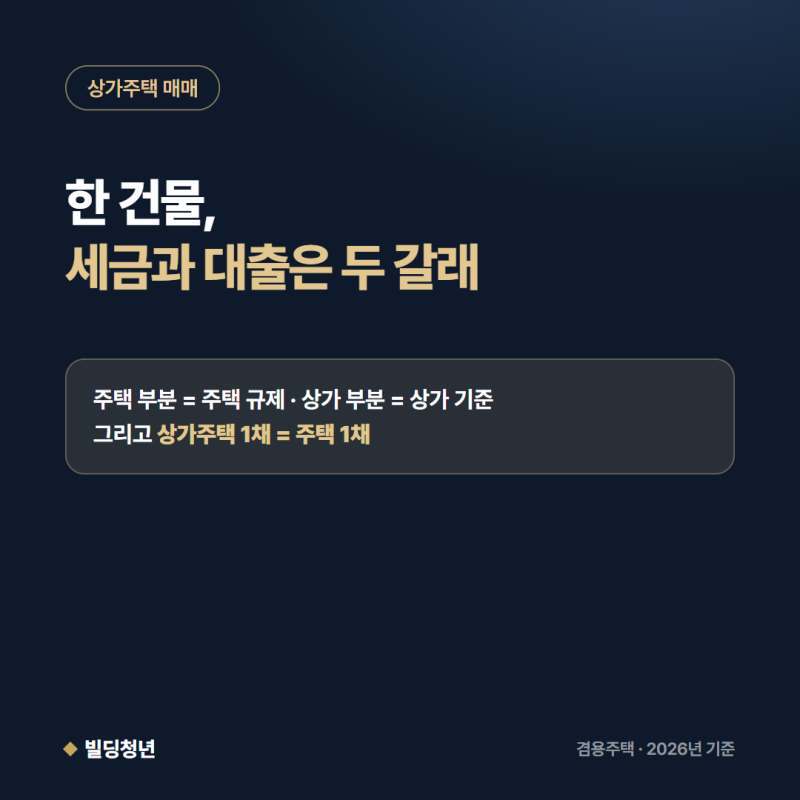
상가주택은 주거용과 상업용 공간이 함께 있는 건축물로, 양도소득세 계산 시 주택과 상가 부분에 대한 과세 방식이 다르게 적용됩니다. 특히 2026년 현행 세법에 따르면, 양도가액이 12억 원을 초과하는 고가 상가주택의 경우 주택 면적이 상가 면적보다 넓더라도 주택 부분만 주택으로 간주하며, 상가 부분은 일반 상업용 건물로 분류되어 1세대 1주택 비과세 혜택을 받을 수 없습니다. 이러한 세법 개정으로 인해 과거와 달리 고가 상가주택 매도 시 세금 부담이 크게 증가할 수 있습니다.
블로거들은 상가주택 양도세 계산 시 가장 중요한 기준으로 양도가액 12억 원 초과 여부와 주택 및 상가 면적 비율을 강조합니다. 12억 원 이하의 상가주택은 주택 면적이 상가 면적보다 크면 건물 전체를 주택으로 보아 비과세 혜택을 받을 수 있지만, 12억 원을 초과하면 면적 비율과 관계없이 주택과 상가를 분리하여 과세합니다. 이 경우 주택 부분은 12억 원 초과분에 대해서만 과세하고, 상가 부분은 비과세 없이 일반 양도세율이 적용되어 장기보유특별공제율도 차등 적용됩니다.
상가주택 양도세 절세를 위해서는 매도 전 건축물대장상 면적과 실제 사용 현황을 정확히 파악하고, 양도 직전의 급작스러운 용도 변경은 과세당국으로부터 부인될 위험이 크므로 주의해야 합니다. 또한, 상가 부분의 양도차익에 대해서는 일반 양도세율이 적용되며 지방소득세까지 부과되므로, 전문가와 상담하여 면밀한 세금 계산과 절세 전략을 수립하는 것이 중요합니다.