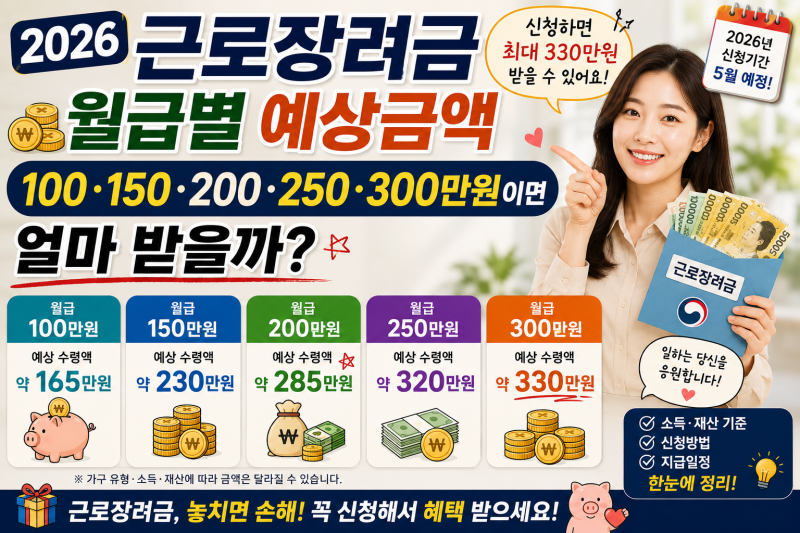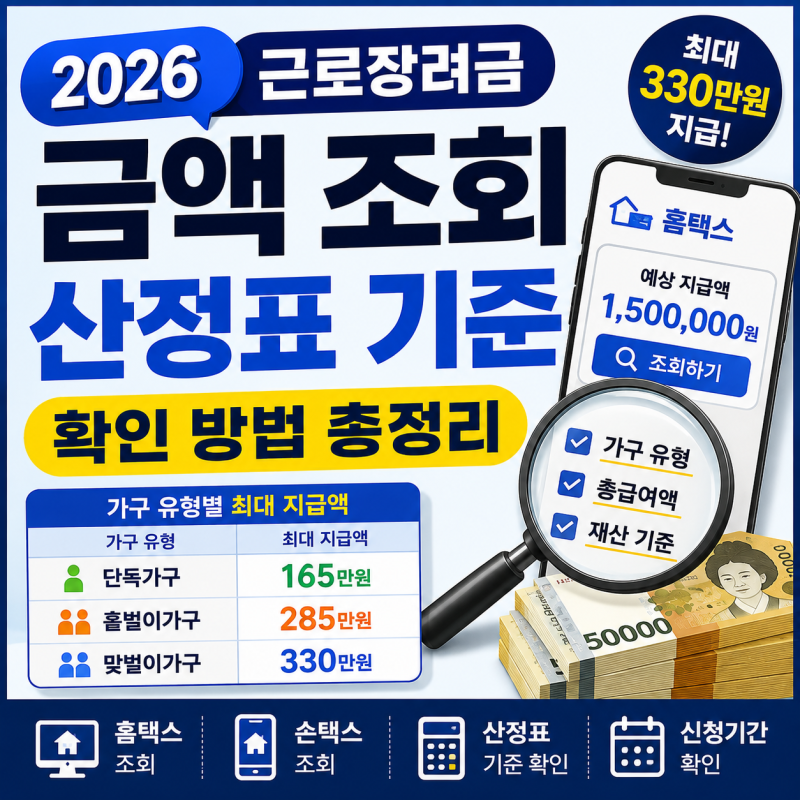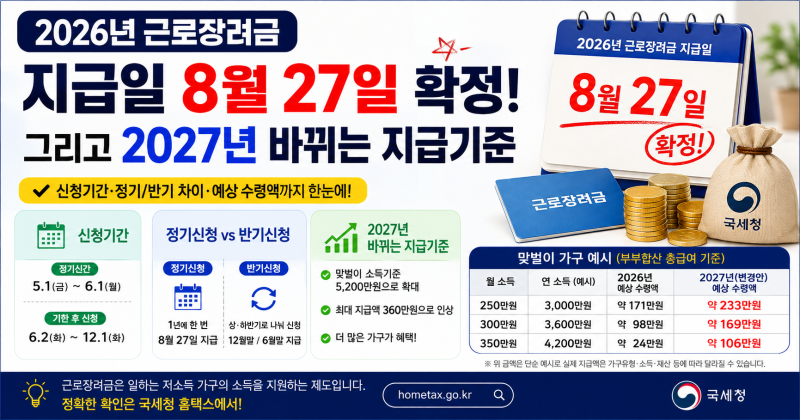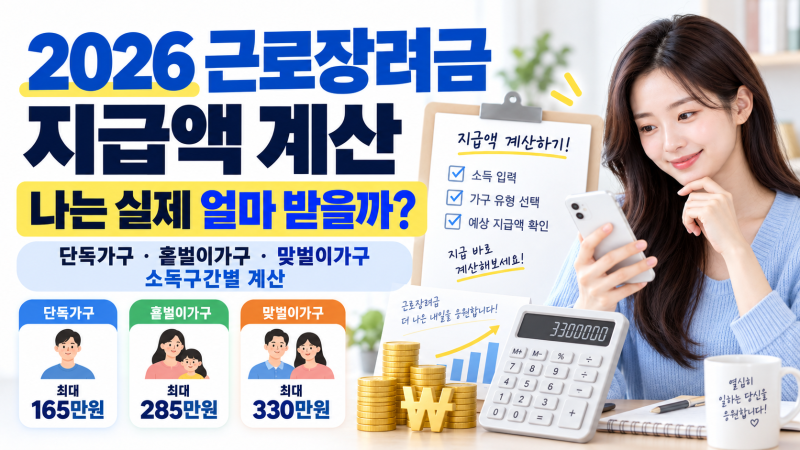
근로장려금은 저소득 근로자 및 사업자 가구를 지원하는 정부의 핵심 복지 제도입니다. 2026년 근로장려금은 가구 유형과 총급여액에 따라 지급액이 달라지며, 특히 소득 구간별 점증-정액-점감의 사다리꼴 구조로 산정됩니다.
단순히 소득이 낮다고 최대 금액을 받는 것이 아니므로 정확한 산정표 이해가 중요합니다. 실제 블로그 분석 결과, 많은 신청자들이 소득이 적을수록 더 많이 받을 것이라는 오해를 하고 있습니다.
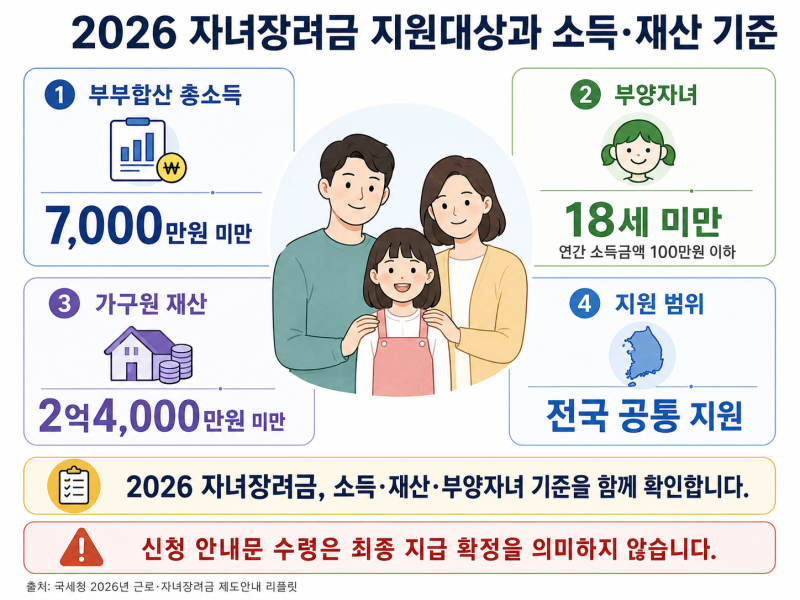
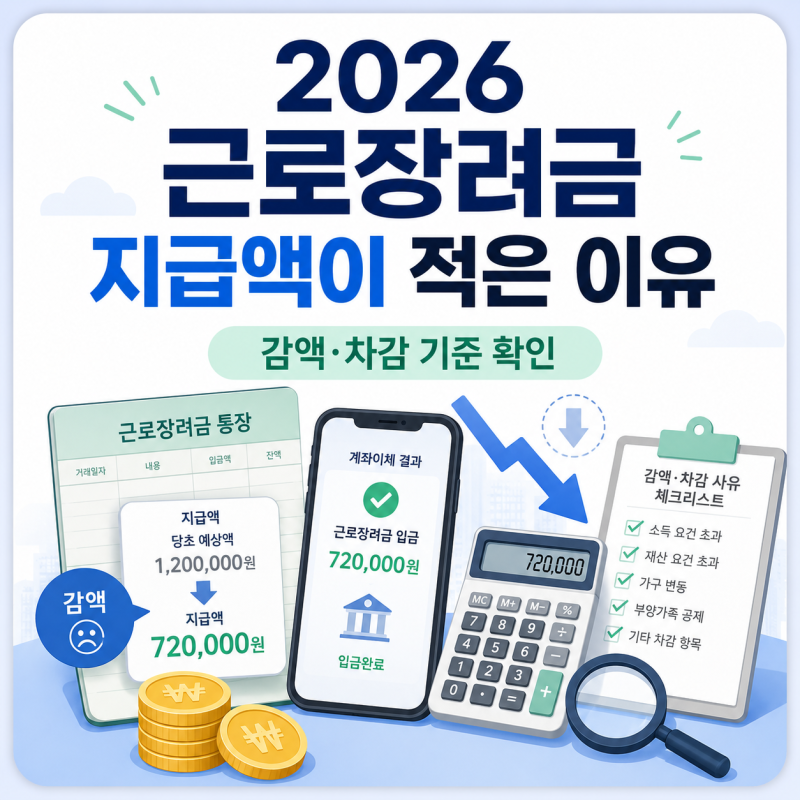
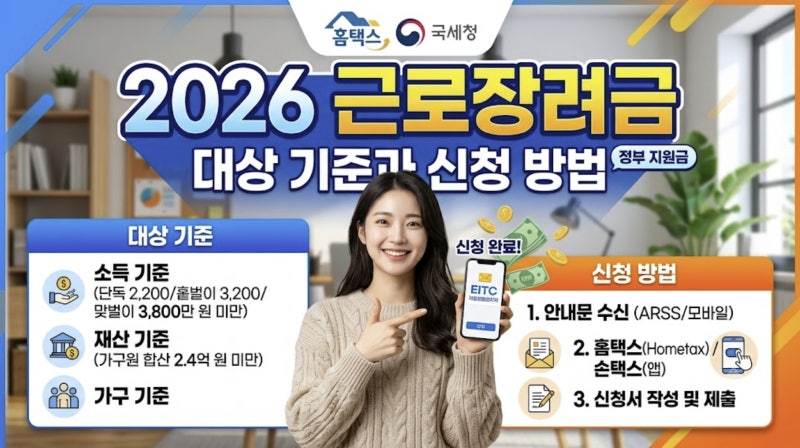
하지만 특정 소득 구간에 도달해야 최대 금액을 받을 수 있으며, 재산 합계액이 1억 7천만 원 이상 2억 4천만 원 미만인 경우 산정된 금액의 50%가 감액될 수 있습니다. 부채는 재산에서 차감되지 않는다는 점도 유의해야 합니다.
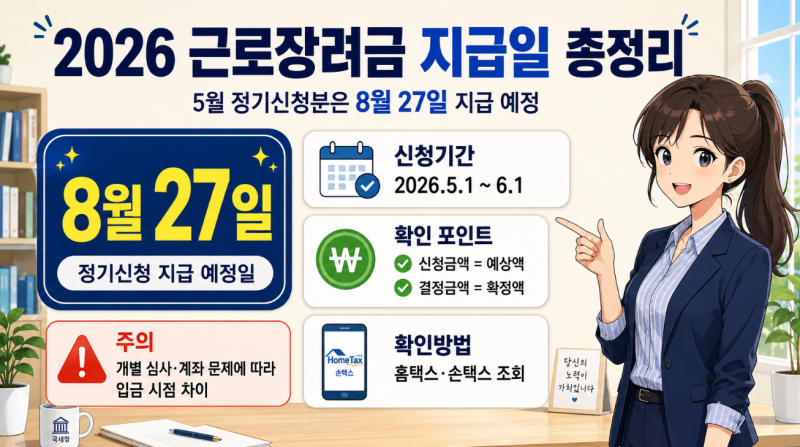
정확한 예상 금액을 확인하기 위해서는 국세청 홈택스 모의계산을 활용하는 것이 가장 확실합니다. 또한, 2026년 근로장려금은 2025년 귀속 정기분과 2026년 귀속 반기분으로 나뉘어 신청 및 지급될 수 있으므로, 본인의 소득 귀속 연도를 명확히 확인해야 합니다.
이처럼 복잡한 산정 기준과 감액 요건을 미리 파악하는 것이 중요합니다.