최근 자녀에게 현금 대신 주식을 증여하는 부모가 늘면서 주식 증여세 계산기에 대한 관심이 높아지고 있습니다. 주식 증여는 자녀의 투자 경험을 돕고 장기적인 자산 이전 측면에서도 활용도가 높기 때문입니다. 다만, 단순히 주식을 자녀 계좌로 옮기는 것만으로는 끝나지 않으며, 증여재산공제와 증여세율, 주식 평가 방법 등을 정확히 알아두는 것이 중요합니다.
블로거들은 주식 증여 시 증여세 납세의무자가 재산을 받은 자녀라는 점과, 부모가 대신 납부한 세금도 추가 증여재산에 포함될 수 있다는 점을 강조합니다. 특히, 국내 상장주식은 증여 당일 종가가 아닌 평가기준일 이전 2개월과 이후 2개월의 종가 평균액을 기준으로 평가된다는 점을 주의해야 한다고 설명합니다. 비상장주식의 경우 시가 평가가 어려워 보충적 평가방법을 활용하며, 순손익가치와 순자산가치를 혼합하여 평가하는 것이 일반적입니다.
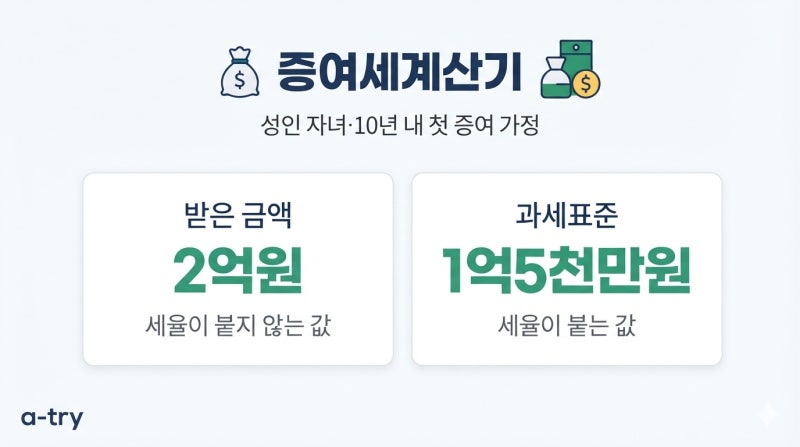
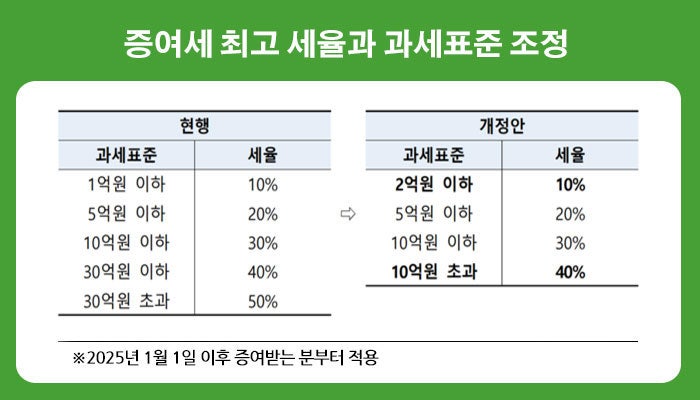
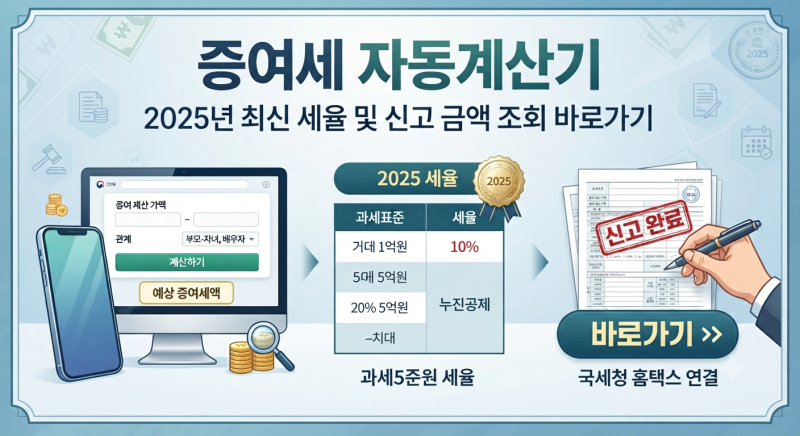
국세청 홈택스에서는 증여일자, 증여자와의 관계, 미성년 여부, 증여재산가액 등을 입력하여 예상 세액을 계산할 수 있는 자동계산 기능을 제공하고 있습니다. 또한, 미성년 자녀는 10년간 2천만원, 성년 자녀는 10년간 5천만원의 증여재산공제가 적용되며, 증여세율은 과세표준에 따라 10%에서 50%까지 누진세율이 적용되므로 정확한 계산을 위해서는 이러한 공제 한도와 세율 구간을 면밀히 확인해야 합니다.