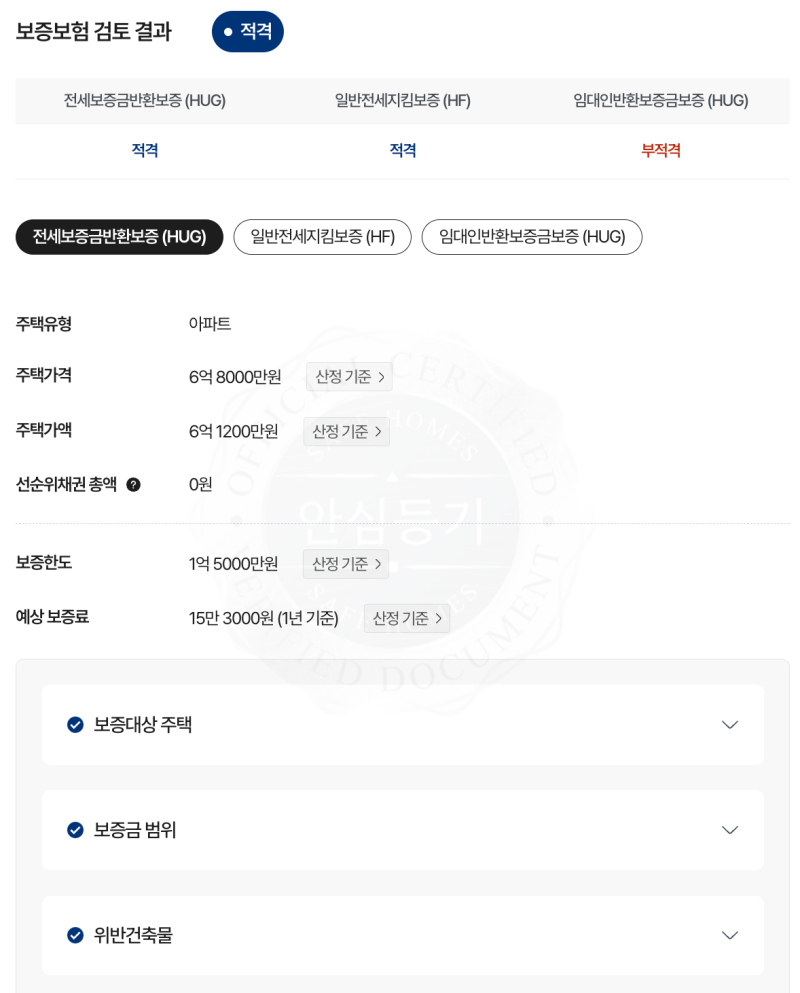


전세보증금 반환보증은 전세 계약 종료 후 임대인이 보증금을 돌려주지 못할 경우 보증기관이 임차인에게 보증금을 지급하는 제도로, 최근 역전세 및 깡통전세 위험 방지를 위해 필수로 자리 잡았습니다. HUG, HF, SGI 등 주요 보증기관은 주택 유형, 보증금 한도, 보증 대상에 따라 심사 기준을 다르게 적용하고 있으며, 특히 HF는 전세대출 이용자와 연계 시 유리한 특징을 보입니다. 가입이 거절될 경우 보증금 회수 계획에 차질이 생길 수 있으므로, 계약 전후 각 기관의 기준과 필요 서류를 명확히 숙지하는 것이 중요합니다.
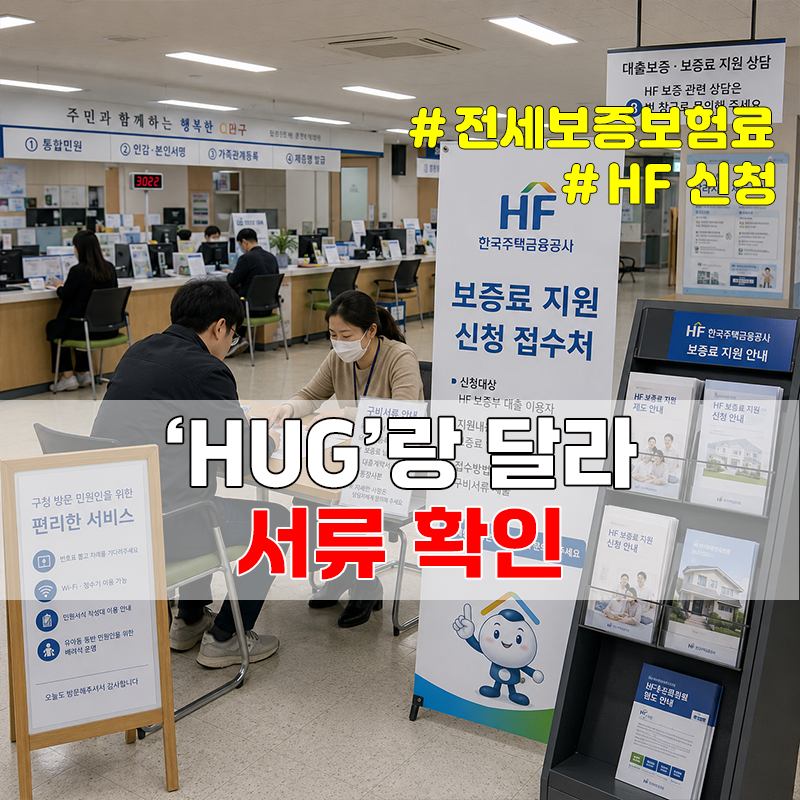
실제 블로그 후기들을 살펴보면, HF 전세보증보험은 전세대출 이용자에게 연계 시 유리하며 보증료가 비교적 저렴하다는 장점이 언급됩니다. 그러나 주택 가격 산정 방식과 보증 한도, 신청 기한 등은 기관마다 차이가 있어 본인의 상황에 맞는 기관을 선택해야 합니다. 특히 HF는 임대차계약 기간의 절반이 지나기 전 신청해야 하는 원칙이 있으나, 취급 은행에 따라 대출 실행일로부터 3개월 이내 등 별도 제한이 있을 수 있어 주의가 필요합니다.
HF 전세보증보험 가입 시에는 신분증, 주민등록등본, 확정일자부 계약서, 보증금 지급 이체내역, 전입세대확인서 등의 기본 서류를 준비해야 합니다. 보증료율은 부채비율에 따라 달라지며, 우대 대상의 경우 추가 할인이 적용될 수 있습니다. 온라인 신청 시에는 본인에게 맞는 상품을 선택하고 공식 채널에 접속하여 계약 및 주택 정보를 정확히 입력한 후 서류를 등록하고 심사를 거쳐야 합니다. 신청 전 최신 안내를 확인하여 조건과 서류를 꼼꼼히 점검하는 것이 중요합니다.