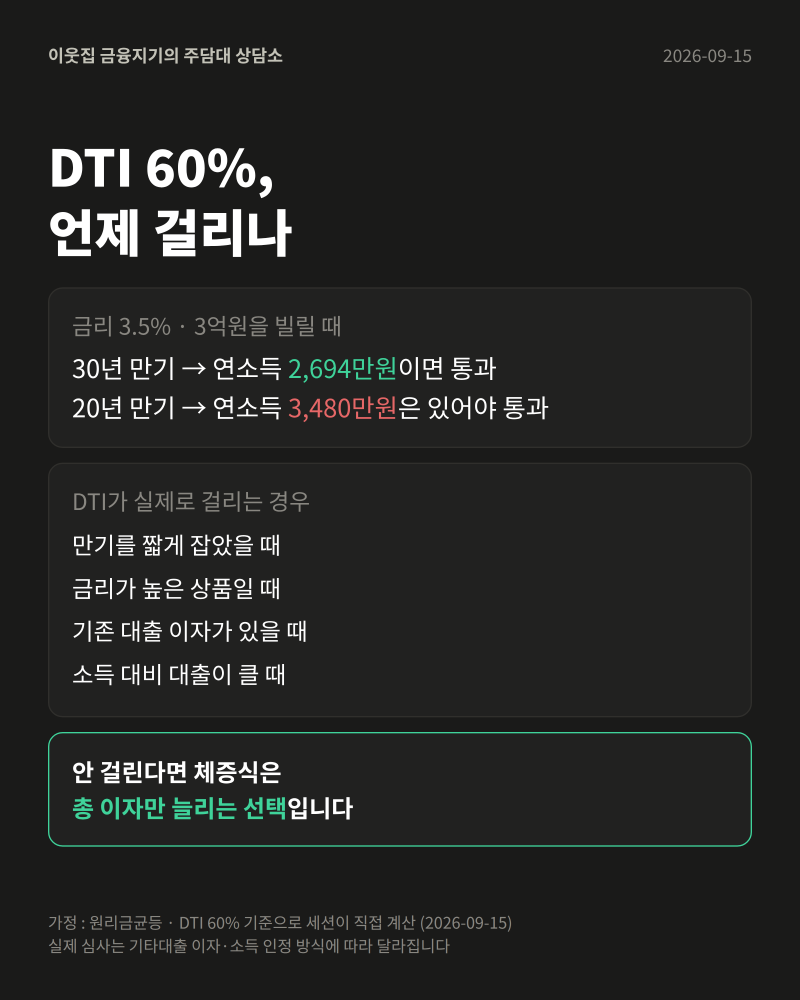
주택담보대출 상환 방식 중 체증식은 초기에 내는 원리금 부담이 작아 만 39세 이하 청년층이나 신혼부부들이 실거주 주택 마련 시 자주 검토하는 방식입니다. 하지만 초반 이자 납부액이 적다고 해서 은행에서 빌려주는 전체 대출 한도 자체가 늘어나는 것은 아니며, 대출 한도는 LTV와 DSR 산정액에 의해 고정됩니다. 2026년 10월 기준 금융위원회 대출 규제 가이드라인에 따르면, 상환 방식과 상관없이 차주의 연 소득과 주택 평가액을 바탕으로 최대 한도를 제한하고 있습니다.
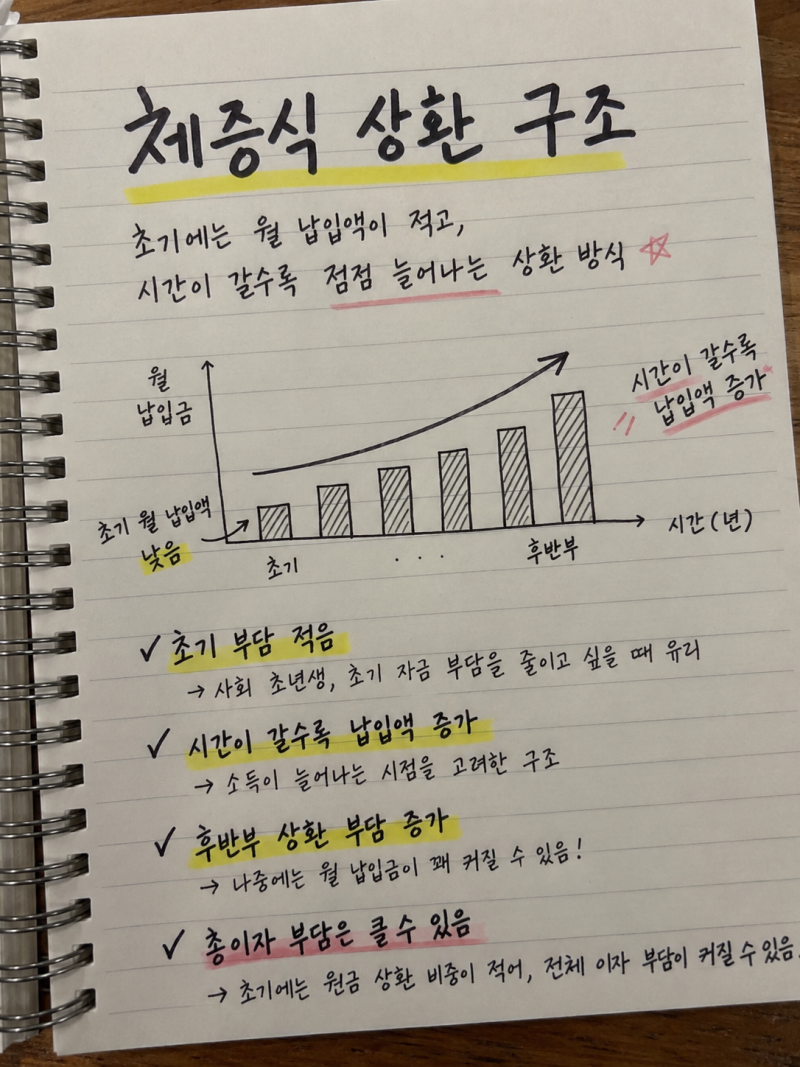
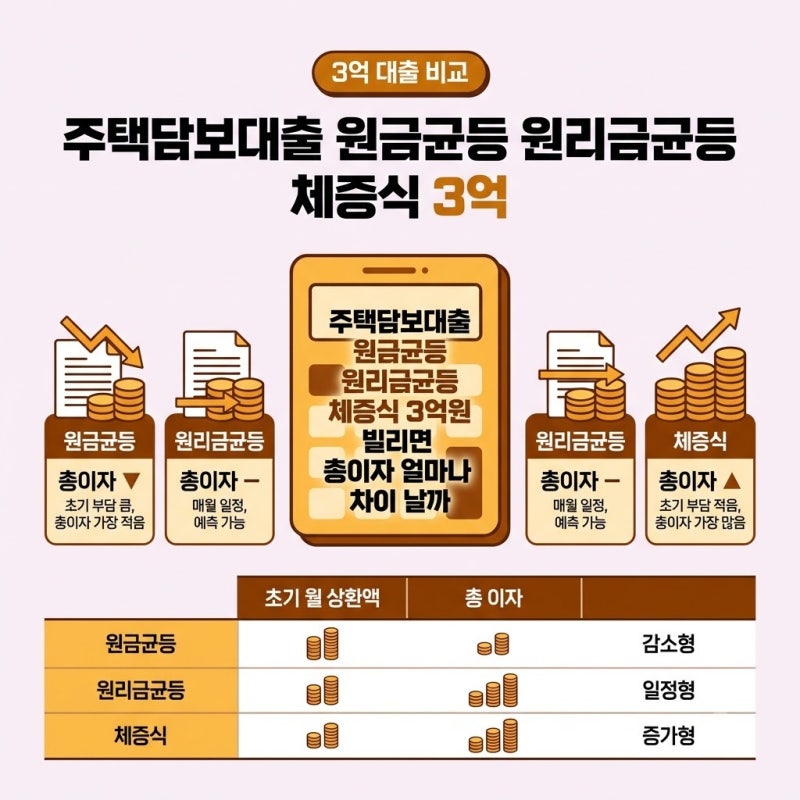
블로거들은 체증식 상환이 초반 부담을 줄여주지만, 총이자는 원리금균등이나 원금균등 방식보다 커질 수 있다고 분석합니다. 특히 40년 만기 체증식 대출의 경우 초기 5년간 월 상환액이 약 148만 원이지만, 후반부에는 300만 원 이상으로 크게 증가하는 것을 실제 계산 사례로 보여줍니다. 반면, 원금균등 방식은 초기 월 상환액이 가장 크지만 총이자를 줄이는 데 가장 유리하다고 설명하며, 각자의 소득 상황과 미래 계획에 따라 적합한 상환 방식이 다르다고 강조합니다.
체증식 상환을 고려한다면, 현재 소득뿐만 아니라 5년 뒤 소득 증가 가능성, 중도상환 계획, 향후 이사 여부 등 개인의 재정 계획을 종합적으로 고려해야 합니다. 특히 몇 년 뒤 갈아타기 계획이 있다면 후반부 높은 상환액 구간까지 가지 않을 수 있어 체증식이 합리적일 수 있다는 꿀팁도 제시됩니다. 한국주택금융공사 계산기를 활용하여 자신의 조건에 맞는 상환액을 미리 확인하는 것이 중요합니다.