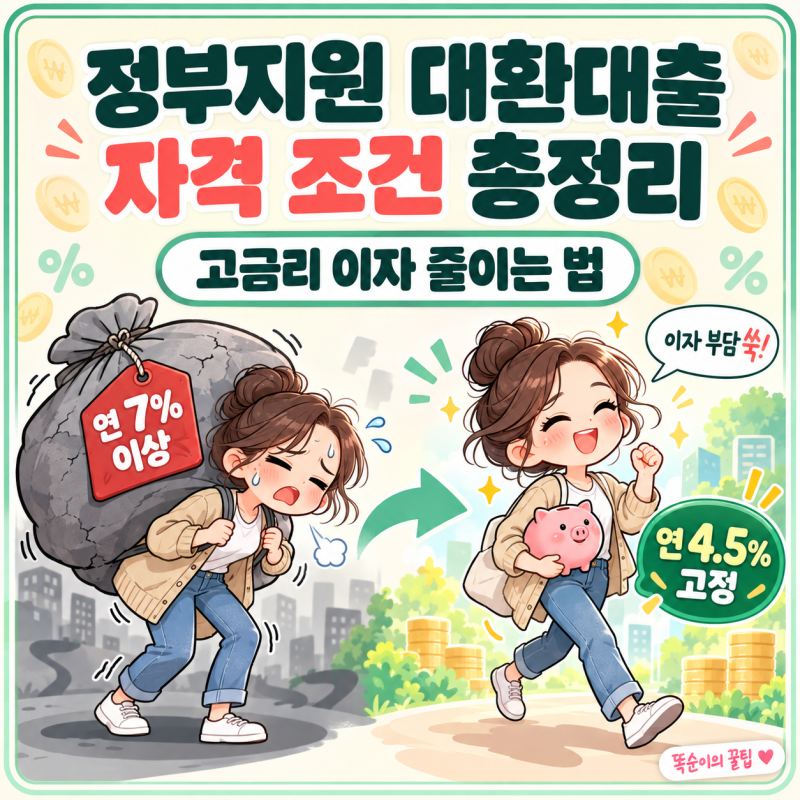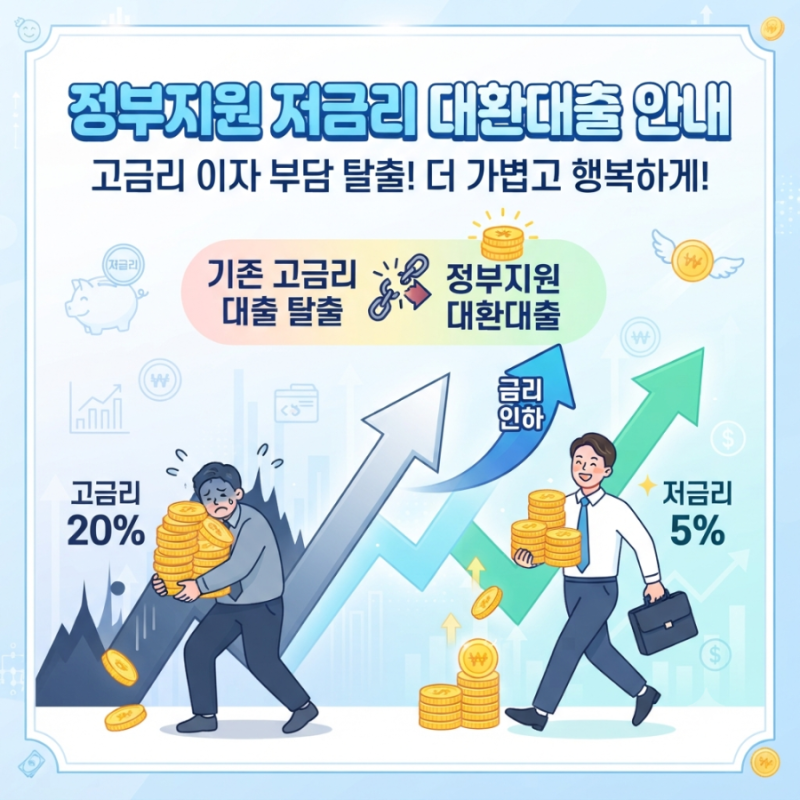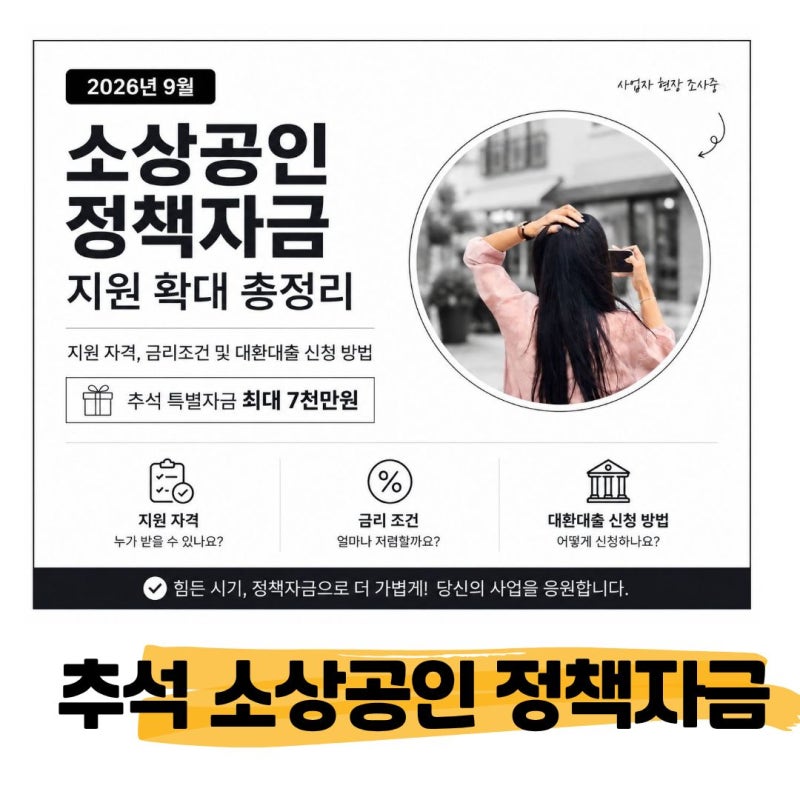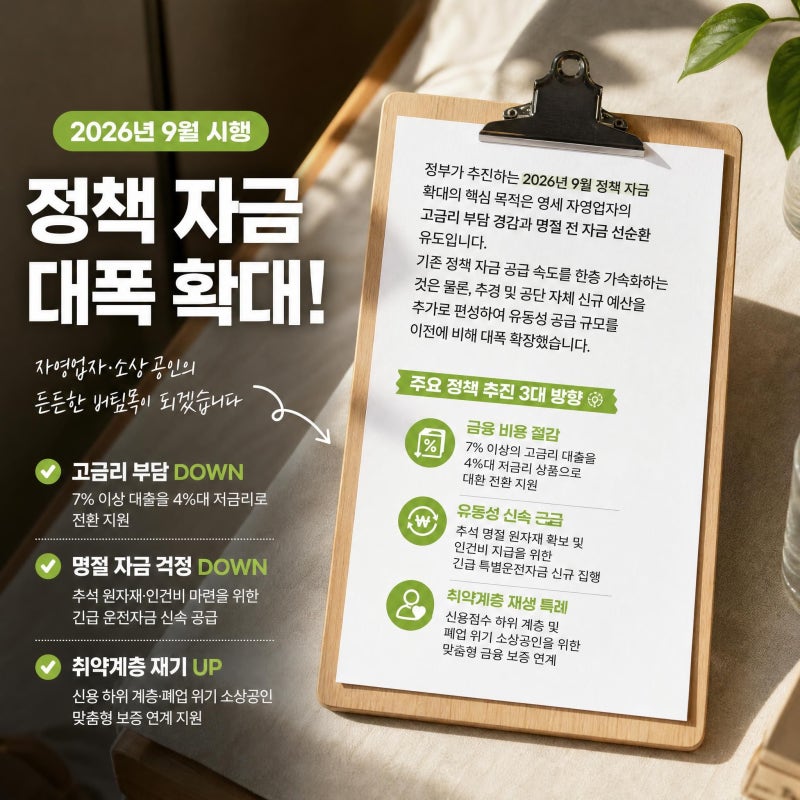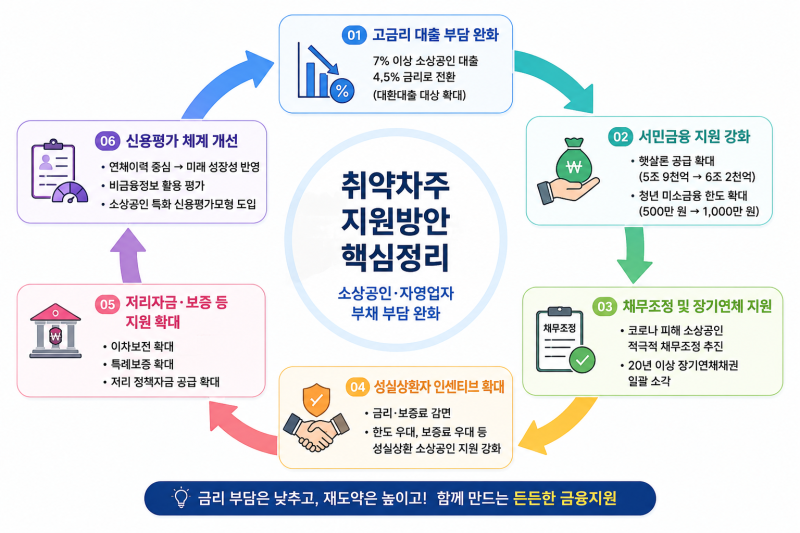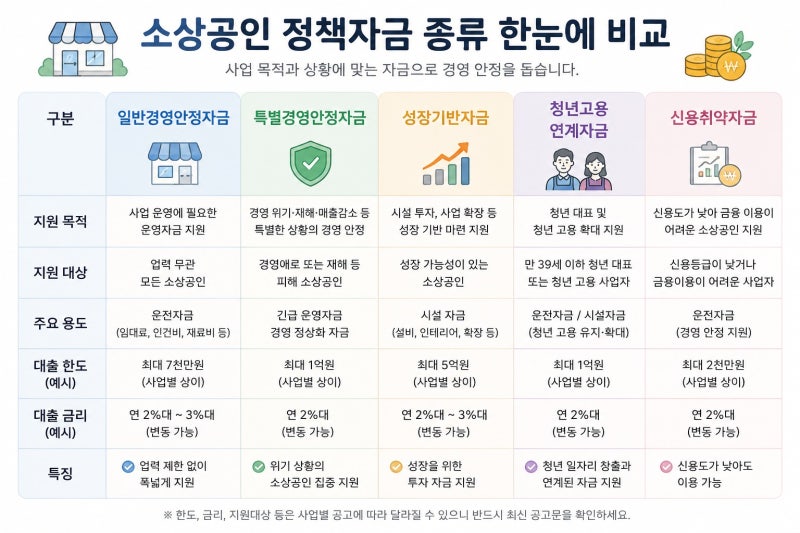

정부 지원 소상공인 대출은 사업 운영 자금 조달 및 고금리 대출 부담 경감을 위해 마련된 정책입니다. 특히 40대 후반 소상공인들은 자녀 교육비 지출과 사업체 운영 자금 확보, 주택 자산 방어 및 절세 전략이 동시에 필요한 시기로, 정부 정책자금은 이러한 재정적 어려움을 해소하는 데 중요한 역할을 합니다. 소상공인진흥공단을 통해 저리 운전자금 및 시설자금 대출을 지원받을 수 있으며, 7% 이상의 고금리 대출을 4.5%대 저금리로 전환하는 대환대출도 활용 가능합니다.
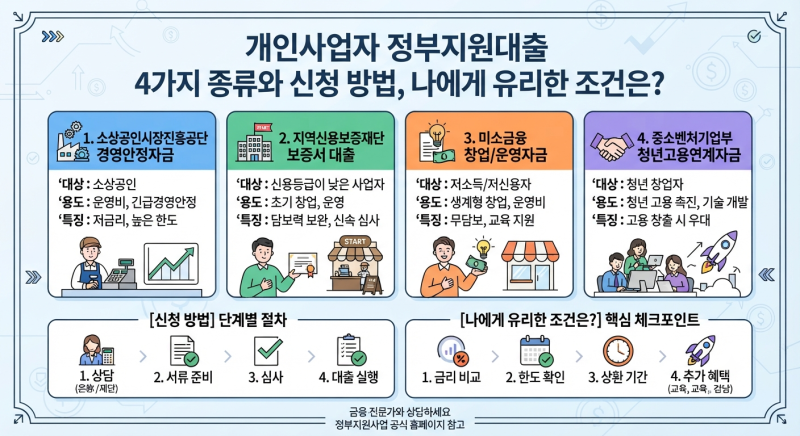
블로그들에서는 소상공인 정책자금 외에도 지역신용보증재단 보증부대출, 저신용·저소득 사업자를 위한 서민금융, 중소기업 정책자금 등 다양한 지원 방안을 소개하고 있습니다. 특히 2027년에는 단순히 사업 시작 자금 지원을 넘어 경영 부담 완화, 폐업 및 재기 지원, 건강검진 지원, 청년 소상공인 안전망 구축 등 지원 범위가 확대될 예정입니다. 각자의 사업 규모와 신용 상태에 따라 유리한 대출 상품을 선택하는 것이 중요하며, 예산 소진 시 조기 종료될 수 있으므로 공고를 확인하는 것이 필요합니다.
소상공인 정책자금은 업종, 매출, 사업 기간, 기존 정책자금 이용 여부, 연체 여부 등 다양한 조건을 충족해야 신청할 수 있습니다. 담보가 부족한 개인사업자의 경우 지역신용보증재단의 보증서를 통해 은행 대출을 받을 수 있으며, 비대면 신청이 가능한 상품도 있습니다. 이처럼 다양한 정부 지원 대출 상품의 자격 조건과 신청 방법을 면밀히 검토하여 본인에게 가장 적합한 자금을 확보하는 것이 현명한 재정 관리의 핵심입니다.