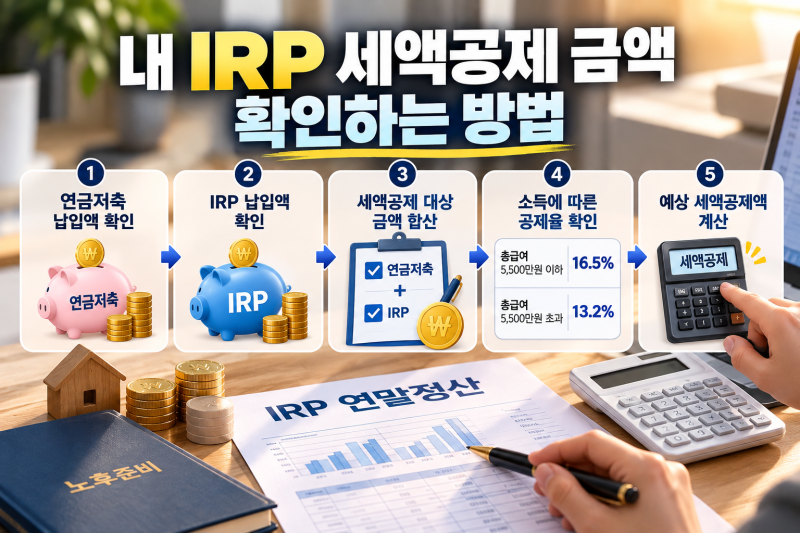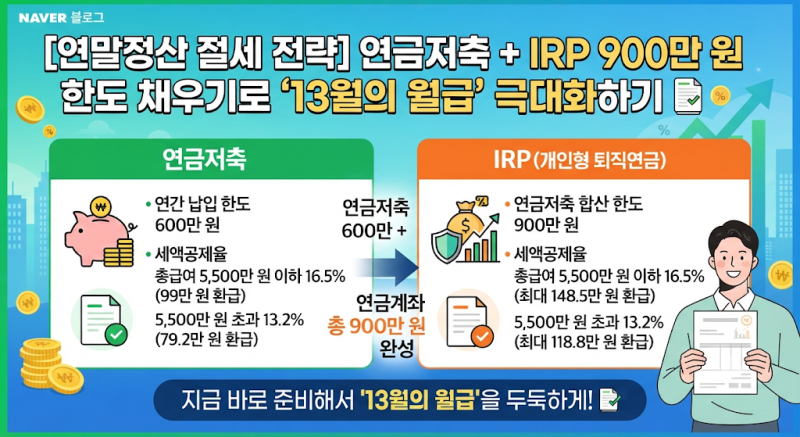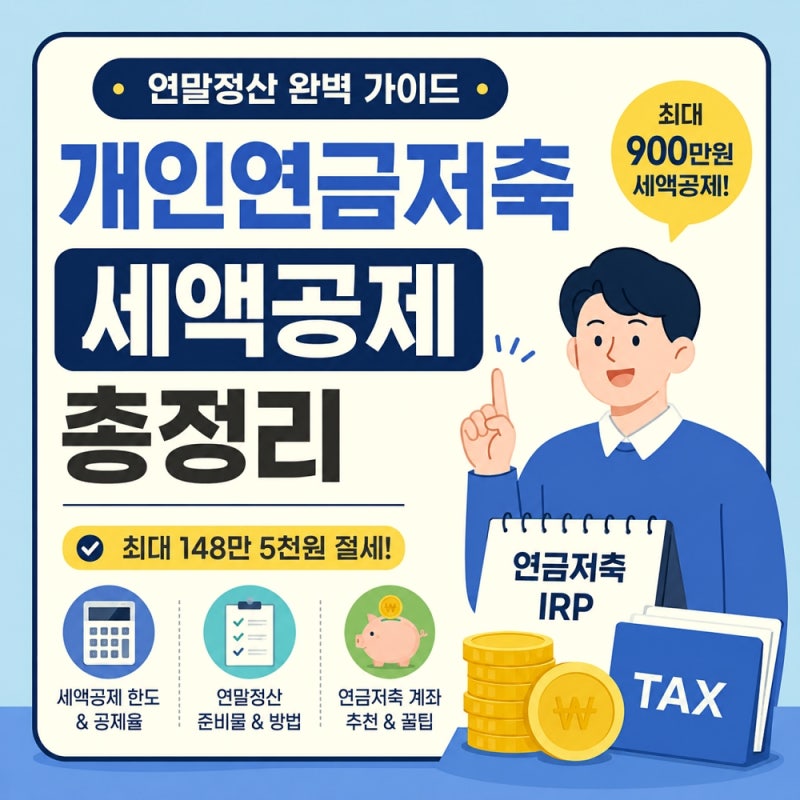
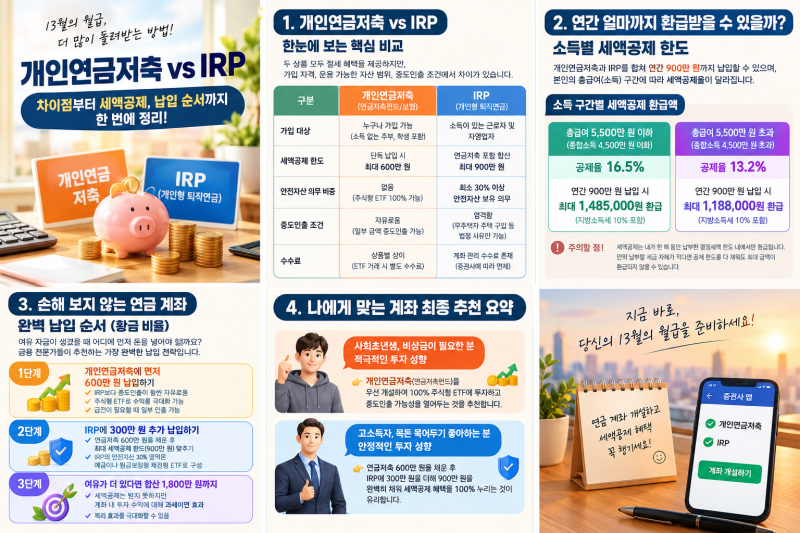
개인형 퇴직연금(IRP)은 연말정산 시 세액공제 혜택을 극대화할 수 있는 대표적인 금융 상품으로 주목받고 있습니다. 특히 연금저축과 합산하여 최대 900만 원까지 세액공제 한도를 적용받을 수 있어, 많은 직장인과 사업자들이 13월의 월급을 준비하는 핵심 수단으로 활용하고 있습니다. 총급여 5,500만 원 이하의 경우 납입액의 16.5%를, 초과하는 경우 13.2%를 세액공제받을 수 있어, 노후 대비와 절세를 동시에 달성하는 효과적인 방법으로 평가됩니다.
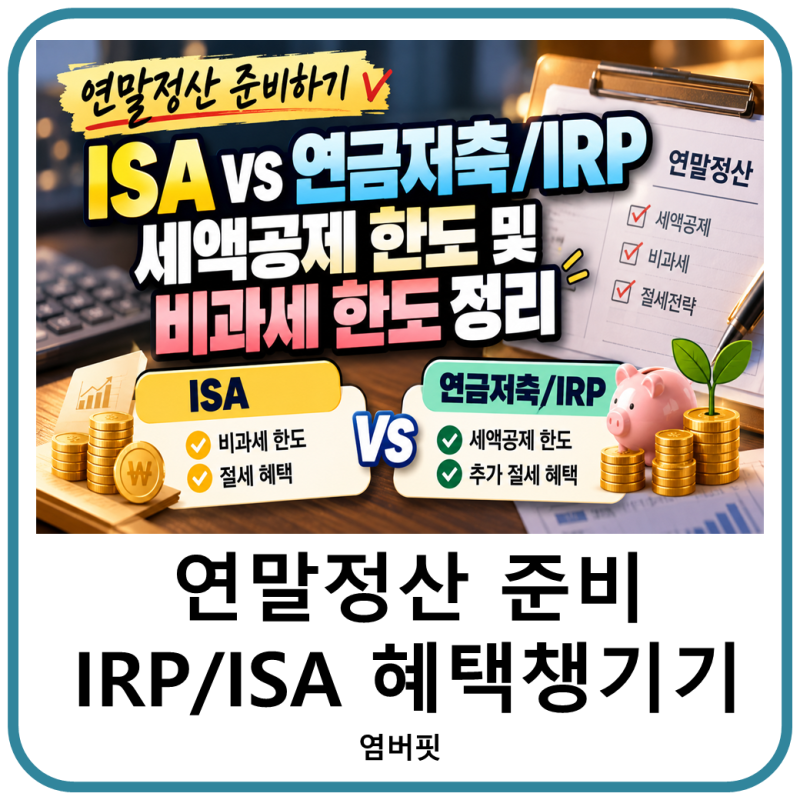
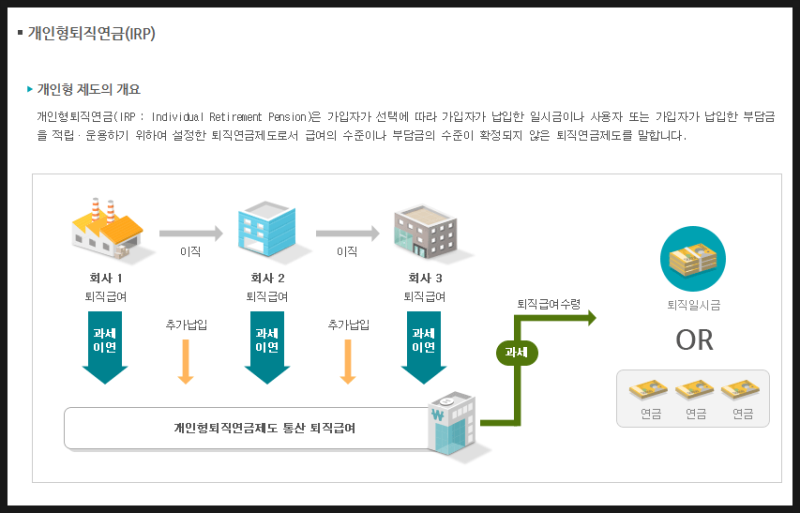
블로거들은 IRP를 연말에 한꺼번에 납입하기보다는 연초부터 매월 분할 납입하는 전략을 추천하고 있습니다. 이는 연말에 목돈 마련의 부담을 줄이고 꾸준히 납입하여 세액공제 한도를 안정적으로 채울 수 있기 때문입니다. 또한, IRP는 퇴직금 관리뿐만 아니라 개인이 추가로 자금을 납입하여 노후를 준비하고 세제 혜택을 받는 종합 절세 통장 역할을 한다는 점을 강조하며, 연금저축과 IRP의 명확한 차이점을 이해하고 자신에게 맞는 상품을 선택하는 것이 중요하다고 조언합니다.
IRP는 55세 이후 연금 형태로 수령하도록 설계되어 장기적인 노후 자금 마련에 유리하며, 예적금부터 펀드, ETF 등 다양한 금융 상품에 투자하여 자산을 운용할 수 있습니다. 연말정산 세액공제 혜택을 온전히 누리기 위해서는 연금저축과 IRP의 세액공제 한도를 정확히 파악하고, 자신의 소득 수준에 맞는 납입 계획을 세우는 것이 중요합니다. 특히 연말에 임박하여 서두르기보다는 미리 계획하여 꾸준히 납입하는 습관을 들이는 것이 효과적입니다.