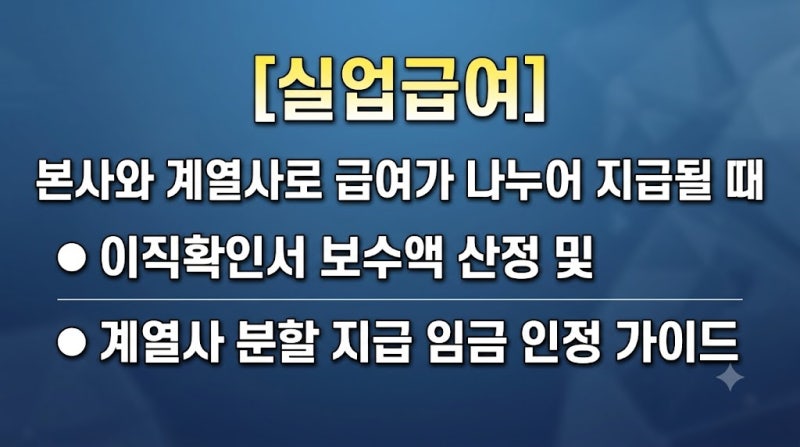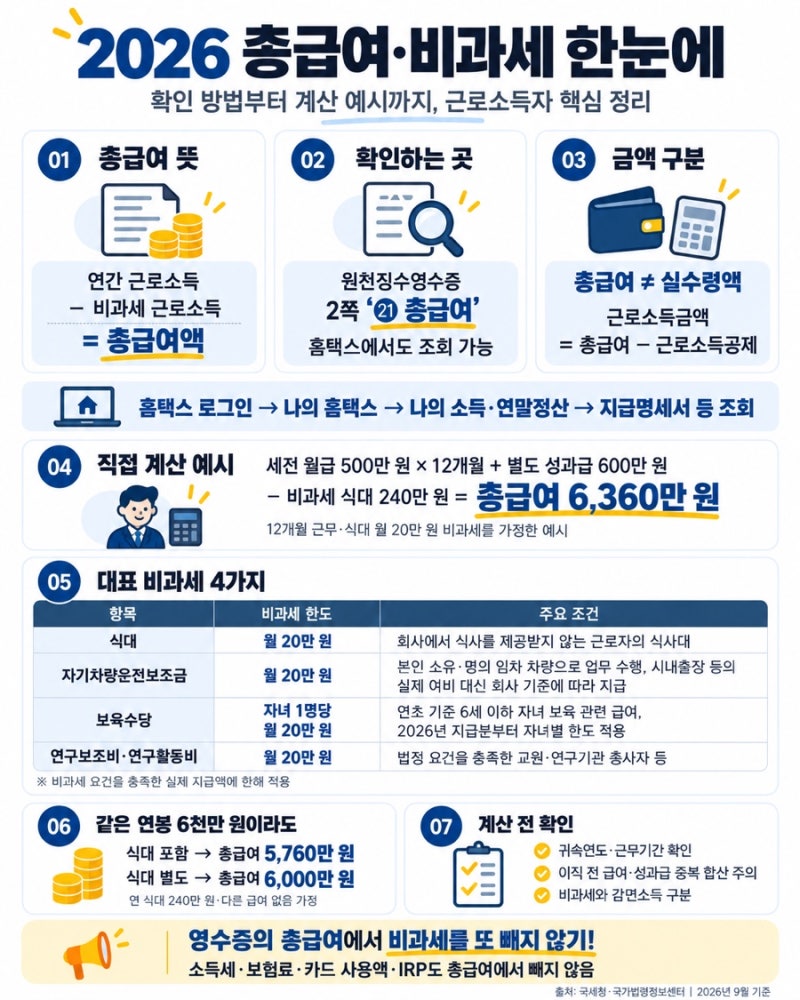

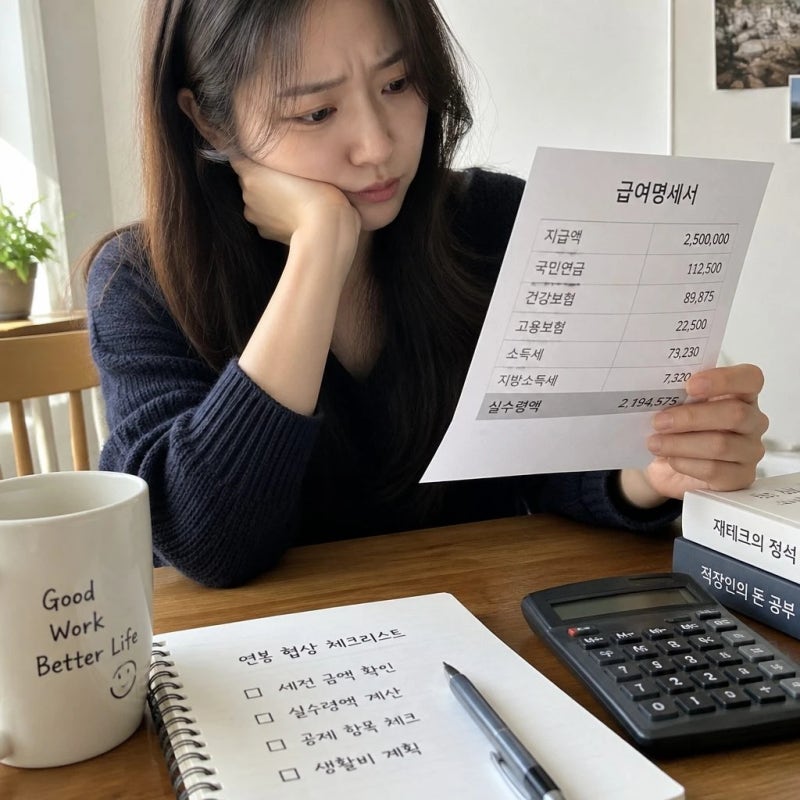
이직확인서는 퇴사하는 근로자가 실업급여를 신청할 때 고용보험공단에 제출해야 하는 중요한 서류입니다. 특히 이직확인서에 기재되는 보수액은 세후 실수령액이 아닌 세전 총임금(기본급 + 각종 수당)을 기준으로 산정됩니다. 식대의 경우, 모든 근로자에게 매월 일정한 금액이 정기적·일률적으로 지급되었다면 임금(평균임금)에 포함되어 실업급여 산정의 기준이 됩니다.
실제 블로그 후기들을 살펴보면, 이직확인서의 보수액이나 1일 소정근로시간이 실제 근로 조건과 다르게 작성되어 실업급여 산정액에 영향을 미치는 경우가 많습니다. 특히 회사의 내부 회계나 편의상 급여가 본사와 계열사로 나누어 지급된 경우에도, 하나의 근로관계 아래에서 지급된 사실이 입증된다면 계열사에서 받은 금액도 본사 근로의 대가로 인정받을 수 있습니다. 이는 고용보험 행정처분이 형식적인 가입 명의보다 실질적인 근로관계 및 임금의 성격을 우선하여 판단하기 때문입니다.
만약 이직확인서가 실제와 다르게 축소 기재되었거나 허위 작성된 경우, 사업주에게 정정을 요구하거나 관할 기관을 통해 정정 절차를 진행할 수 있습니다. 특히 1일 소정근로시간이 실제보다 적게 신고되었다면, 출퇴근 기록 등 입증 자료를 바탕으로 정정 신고를 진행하여 정당한 실업급여 수급액을 확보하는 것이 중요합니다. 퇴사 시 마지막 급여 정산 시 식대 및 각종 수당의 일할 계산 여부도 꼼꼼히 확인해야 합니다.