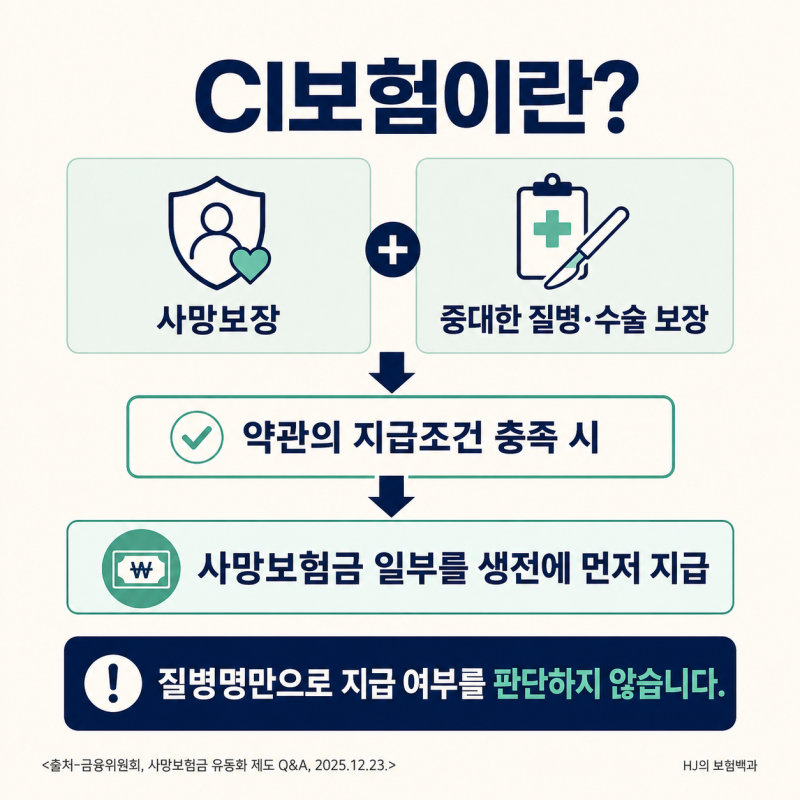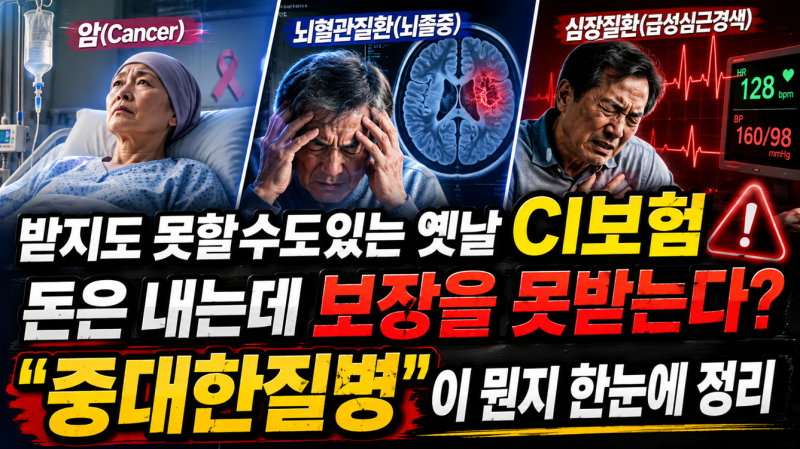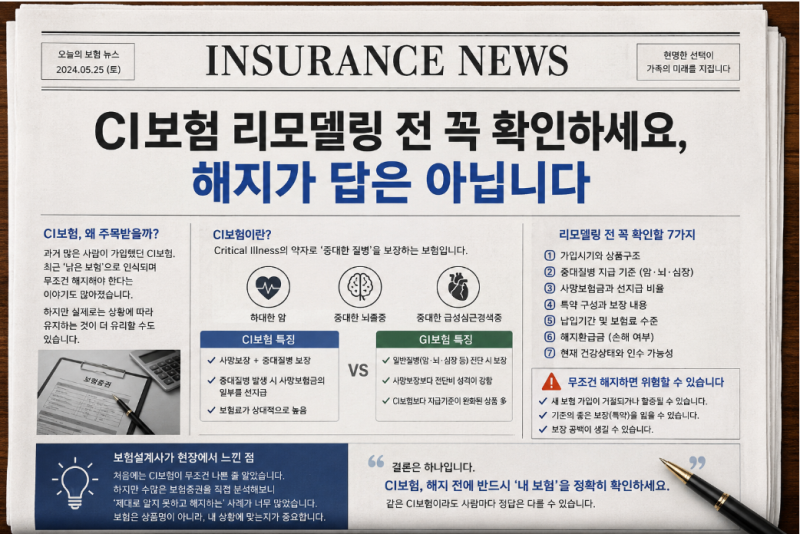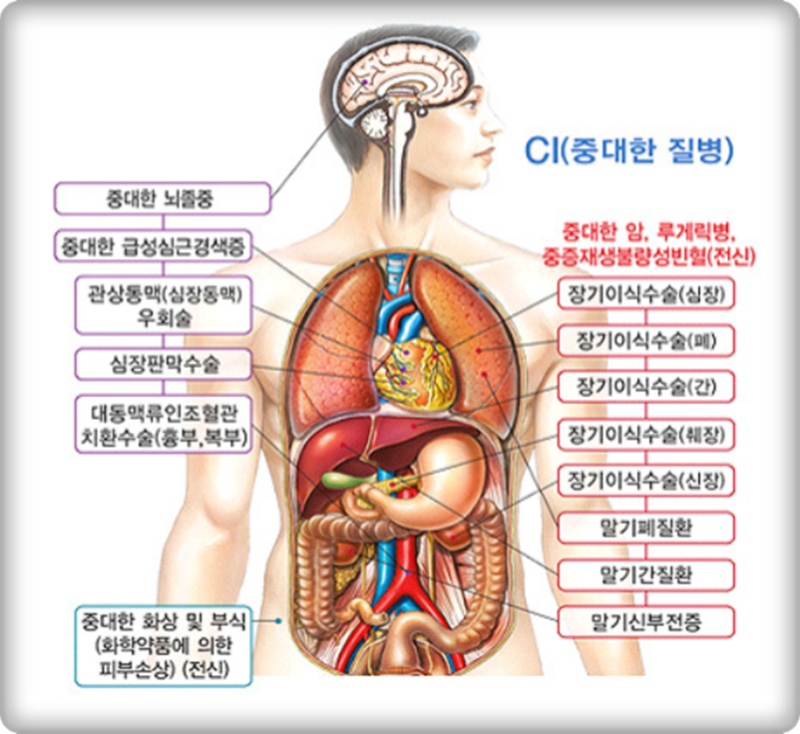

CI보험은 중대한 질병 발생 시 사망보험금의 일부를 선지급하는 구조로 설계된 상품입니다. 특히 '중대한'이라는 조건 때문에 뇌졸중이나 암 진단 시 보험금 지급을 둘러싼 분쟁이 빈번하게 발생하고 있습니다.
하지만 일부에서는 오래된 CI보험이 지닌 높은 확정 금리나 납입면제 등 숨겨진 알짜 특약에 주목하며 무조건적인 해지를 경계해야 한다고 강조합니다.
실제 블로그 후기에서는 CI보험이 '쓰레기 보험'이라는 오명을 얻기도 하지만, 이는 약관상 '중대한' 질병의 정의를 정확히 이해하지 못했기 때문이라는 분석이 많습니다.
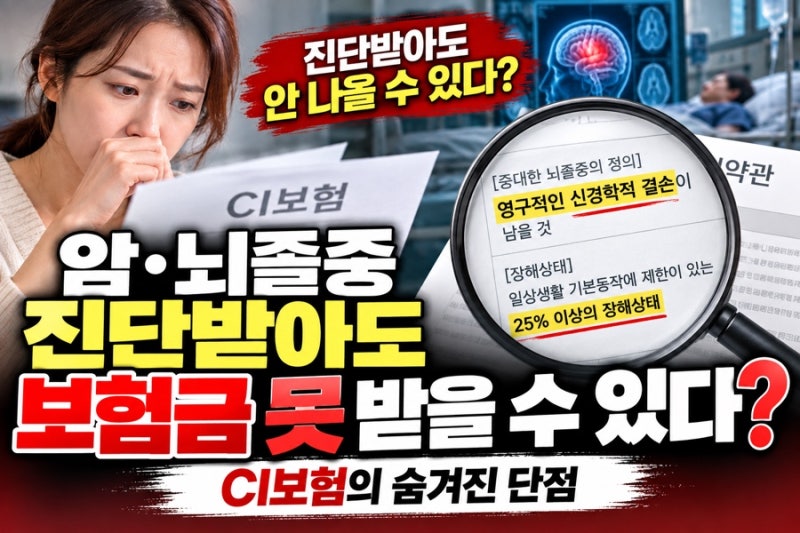
특히 뇌졸중의 경우 장해 지급률 25% 미달로 진단비가 부지급되는 사례가 있으며, 암 보장의 경우에도 '중대한 암'의 정의를 확인하는 것이 중요하다고 언급됩니다.
따라서 CI보험 가입자라면 자신의 약관을 통해 '중대한 암'의 정의와 사망보험금 선지급 비율을 반드시 확인해야 합니다.
무분별한 해지보다는 전문가의 도움을 받아 자신의 보험이 지닌 알짜 특약을 파악하고, 뇌졸중 진단 시에는 의무기록에서 진단코드, MRI 판독, 도수근력검사(MMT), 수정바델지수(K-MBI) 등을 면밀히 검토하는 것이 현명한 선택입니다.