실손의료비보험은 질병이나 상해로 인한 의료비 부담을 줄여주는 '제2의 건강보험'입니다. 2026년 5세대 실손 등장으로 보장 내용과 보험료에 변화가 있었으며, 다이렉트 채널 가입이 확산되고 있습니다.
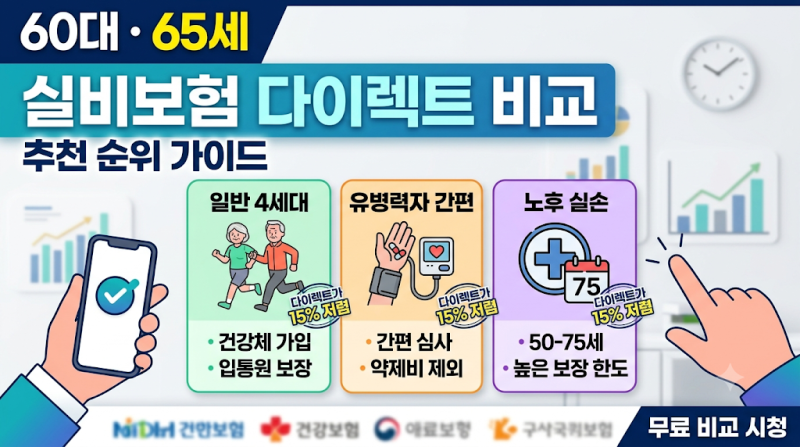
이는 예상치 못한 의료비 지출에 대비하는 필수 금융 상품으로 주목받습니다. 실사용자들은 다이렉트 가입 시 설계사 수수료 절감으로 약 10~15% 저렴한 보험료를 큰 장점으로 꼽습니다.
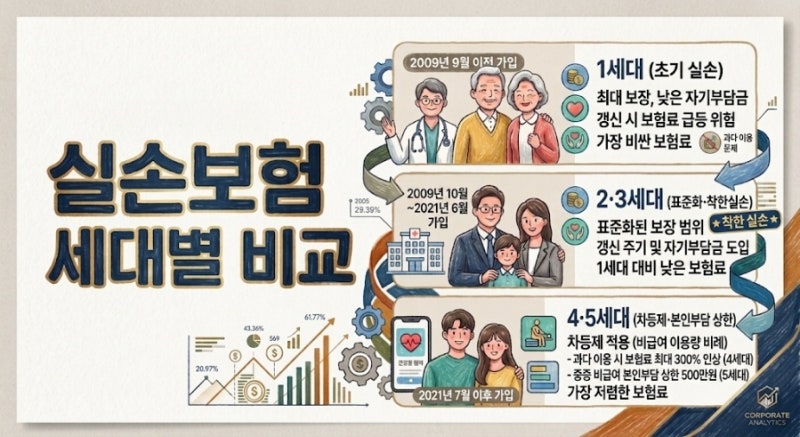
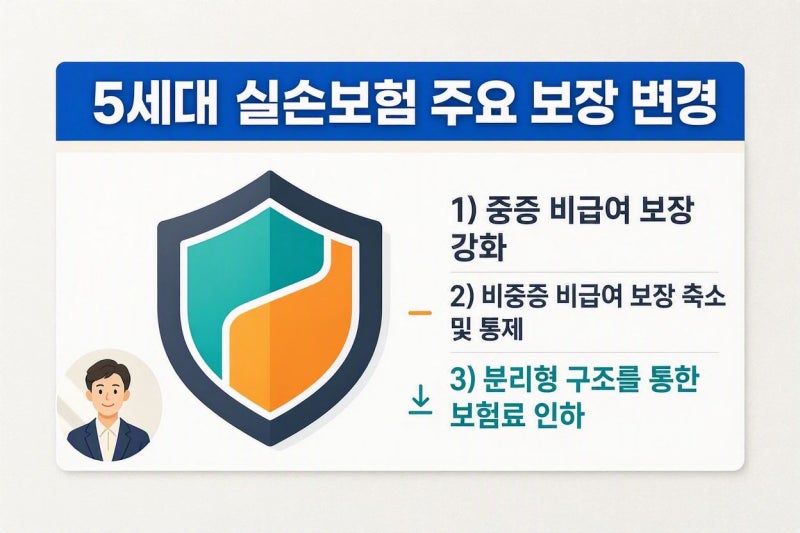
2026년 5세대 실손은 4세대 대비 30~50% 추가 인하된 보험료를 제공하나, 자기부담금 변화와 비급여 이용량에 따른 할인·할증제가 적용됩니다. 만 65세 이상 고령자는 다이렉트 자동 승인이 제한될 수 있어 유의해야 합니다.
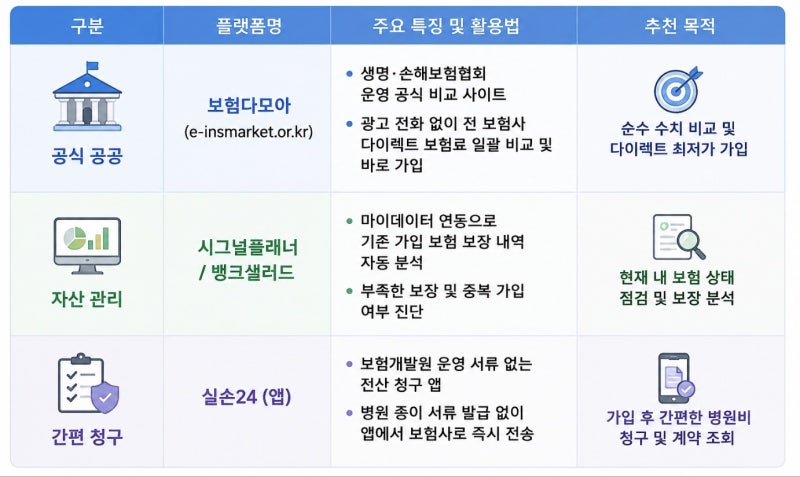
다이렉트 실손의료비보험은 보장이 표준화되어 있어 보험사별 보험료 차이를 비교하는 것이 중요합니다. 보험다모아 등 비교 플랫폼을 활용하여 여러 보험사의 상품을 비교하고, 기존 보험의 보장 상태를 분석해야 합니다.
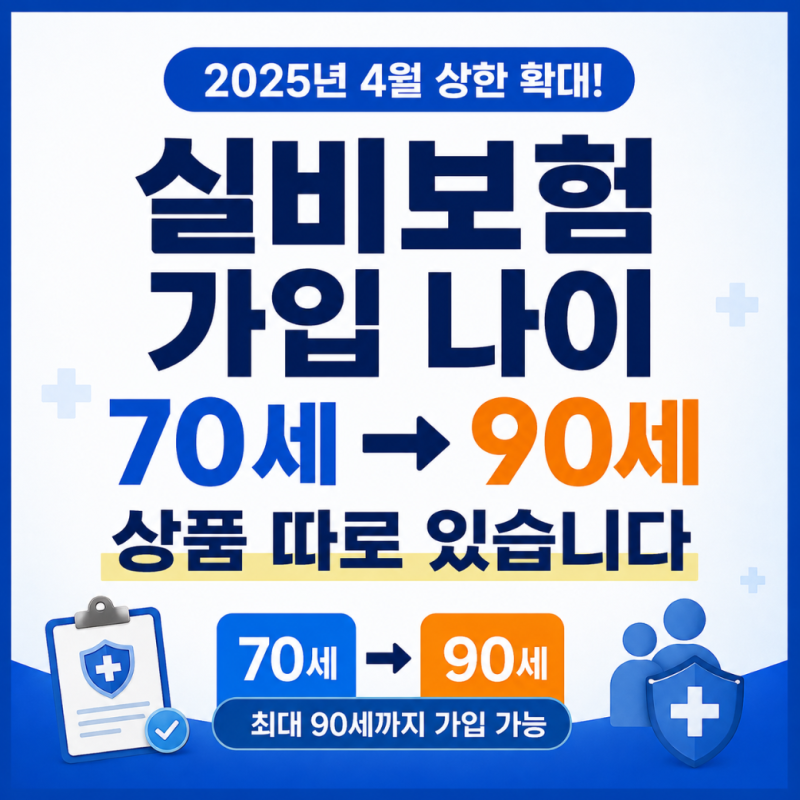
병력이 있는 유병자나 고령자도 가입 가능하므로, 건강 상태에 맞는 유형을 꼼꼼히 확인하는 것이 좋습니다.