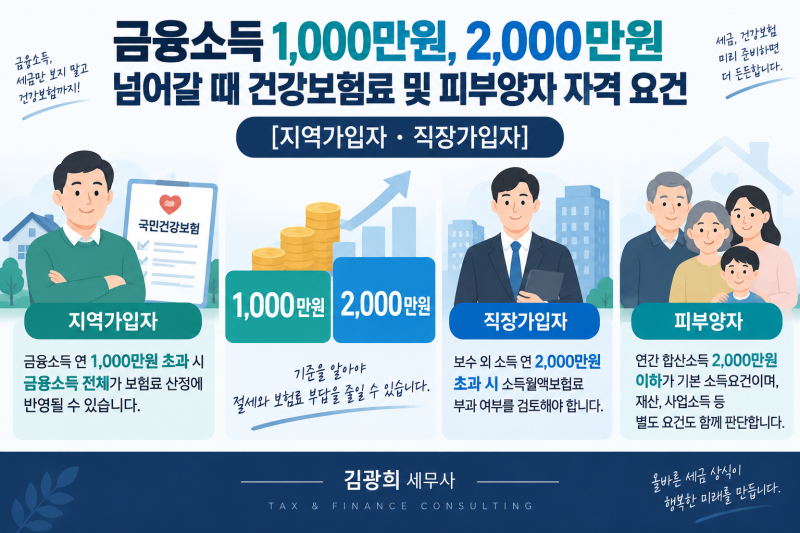

건강보험료 소득월액은 직장가입자의 보수 외 소득이나 지역가입자의 소득 및 재산에 따라 부과되어 많은 이들이 예상치 못한 보험료에 당황합니다.
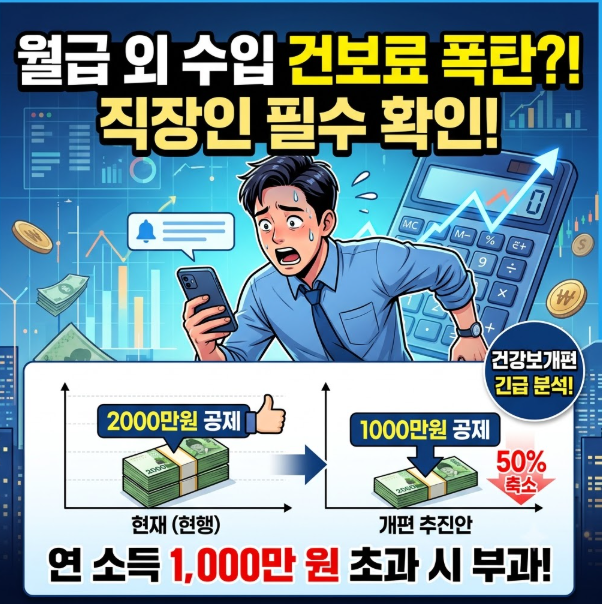
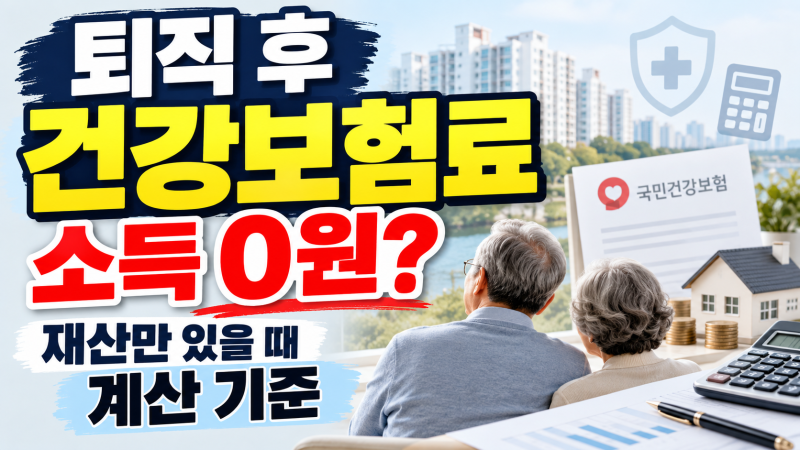
퇴직 후 소득이 없어도 재산 등으로 보험료가 부과될 수 있으며, 직장인의 경우 연간 2천만 원 초과 추가 소득 발생 시 보험료가 급증합니다. 직장 및 지역가입자의 건강보험료율은 7.19%로 동일하나, 산정 방식 차이로 납부액은 크게 달라집니다.
실제 사용자들은 퇴직 후 소득이 없는데도 건강보험료가 부과되거나, 직장인임에도 보수 외 소득으로 인해 보험료가 급증하는 상황에 혼란을 겪습니다.
이자, 배당, 사업, 임대 등 다양한 추가 소득이 연간 2천만 원을 초과할 경우 소득월액 보험료가 별도로 부과되어 부담이 커지는 점이 주요 특징입니다. 소득 감소 시 조정 신청이 가능하나, 복잡한 산정 방식 때문에 예측이 어렵다는 의견도 있습니다.
건강보험료 부담을 줄이려면 퇴직 시 피부양자 자격 요건이나 임의계속가입 제도를 먼저 확인하는 것이 중요합니다.
국세청에 신고된 소득 자료가 공단에 반영되는 시점과 소득 종류별 반영 비율을 정확히 이해하고, 소득이 줄었을 경우 조정 신청 절차를 활용하는 것이 현명합니다. 자신의 소득 및 재산 내역을 공단 자료와 비교하여 예상치 못한 보험료 부과에 대비하시기 바랍니다.