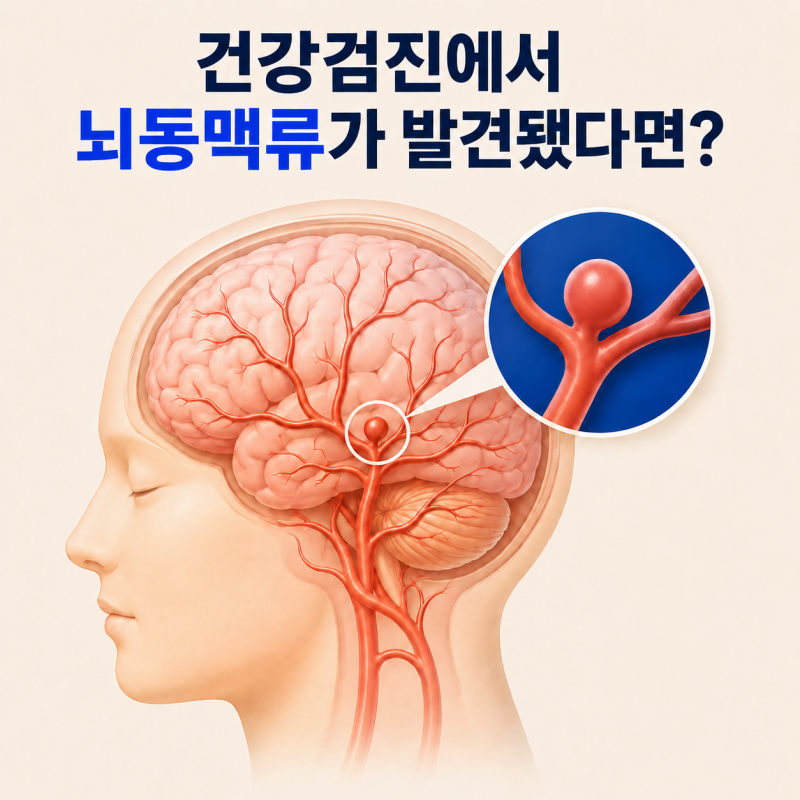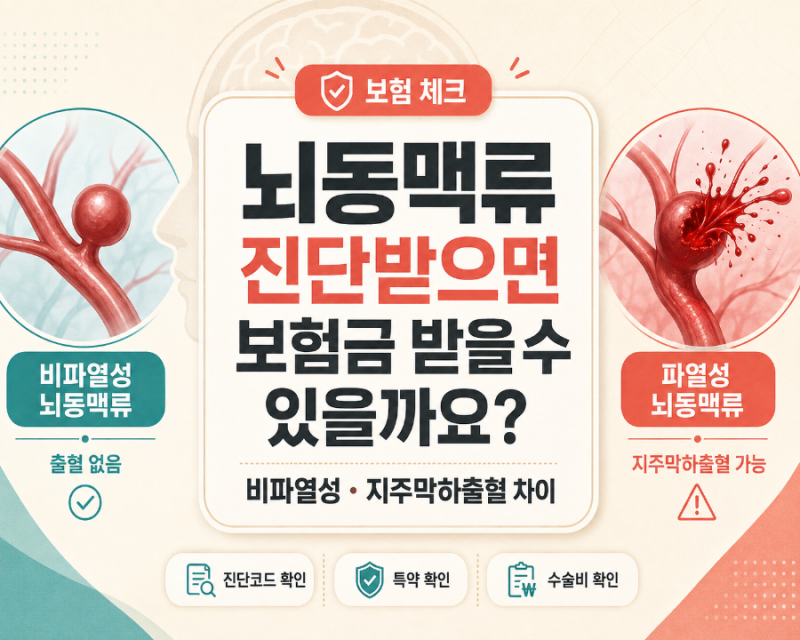
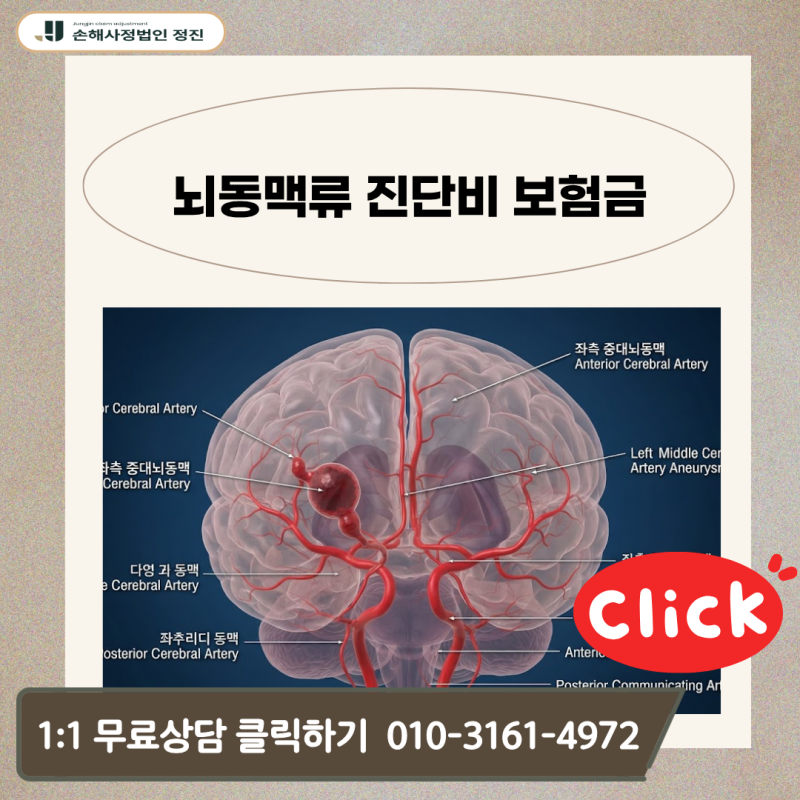
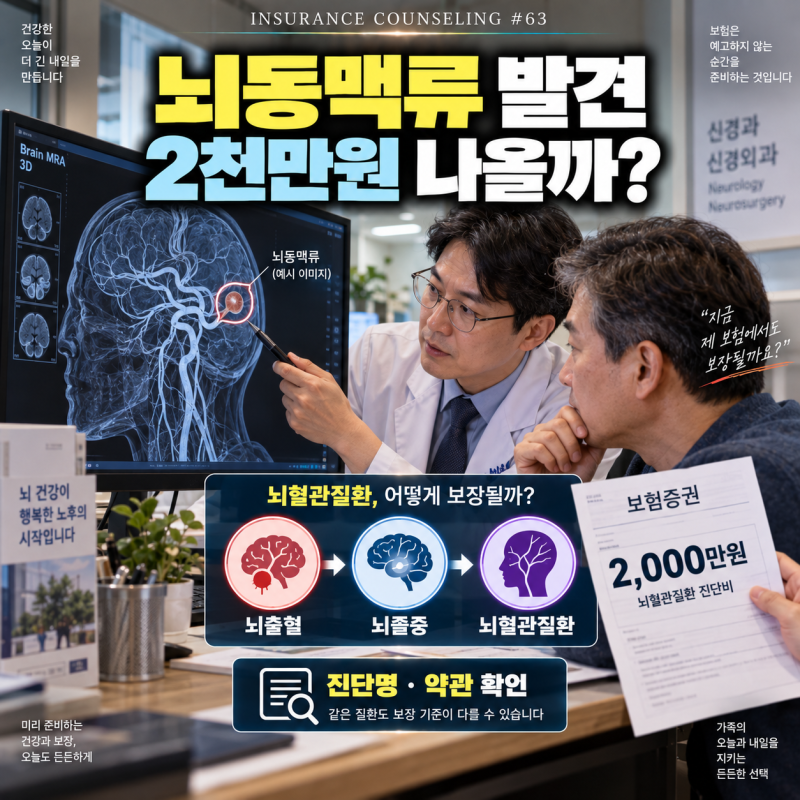
최근 건강검진을 통해 뇌동맥류가 발견되는 사례가 증가하면서 뇌동맥류 진단금 청구에 대한 관심이 높아지고 있습니다.
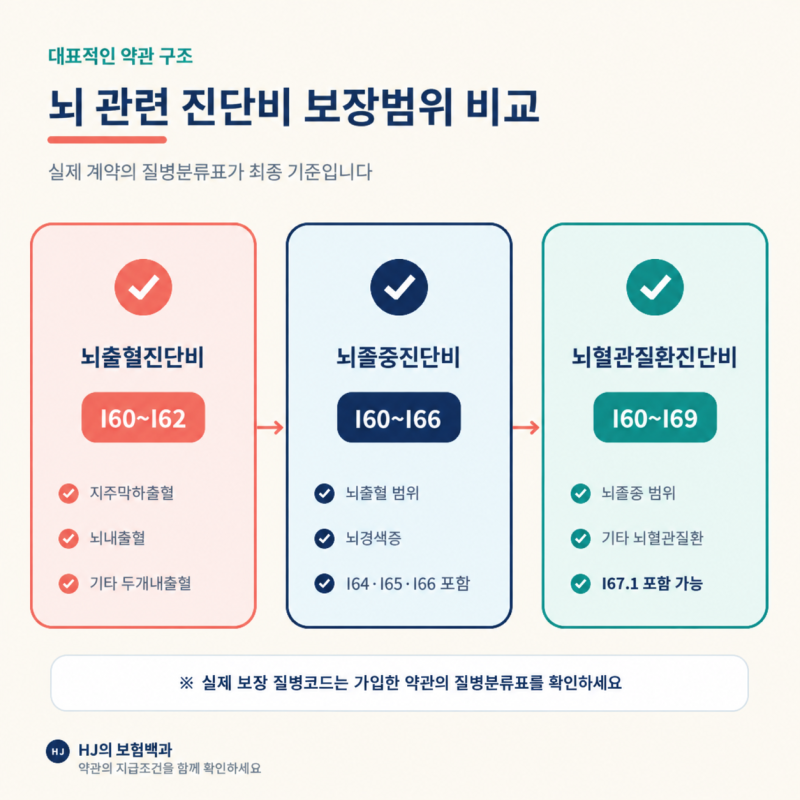
특히 파열되지 않은 대뇌동맥류(I67.1) 진단을 받은 경우, 당연히 보험금이 지급될 것이라 기대하지만 실제로는 보험사의 심사가 까다롭게 진행되는 경향이 있습니다. 이는 진단서의 질병코드만으로는 보험금 지급이 확정되지 않기 때문입니다.
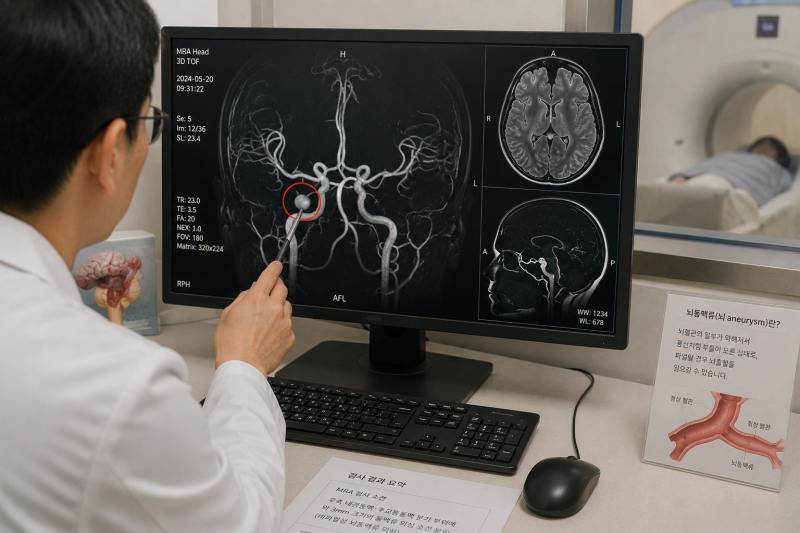
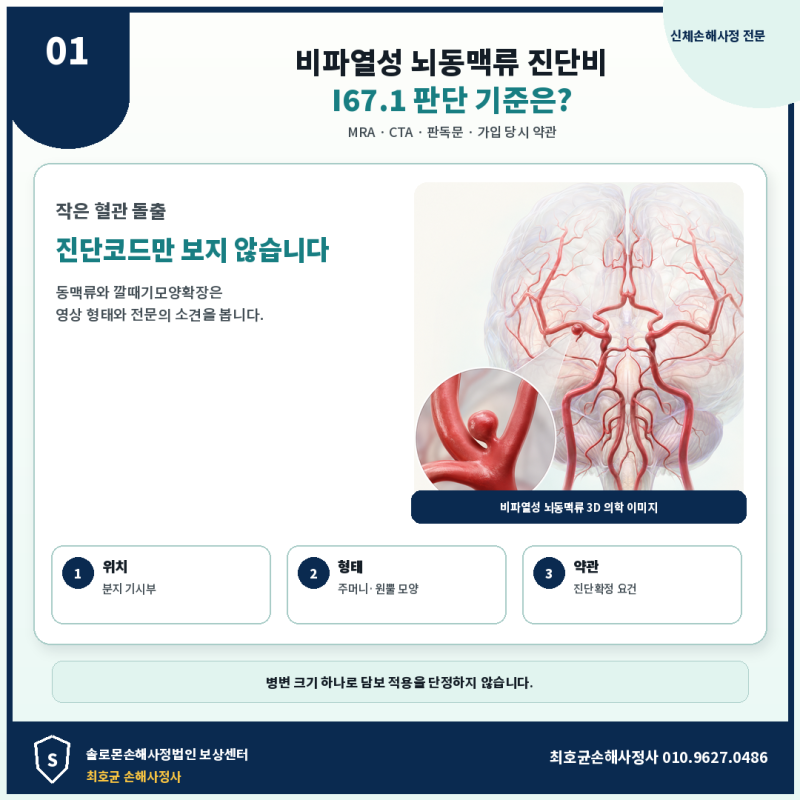
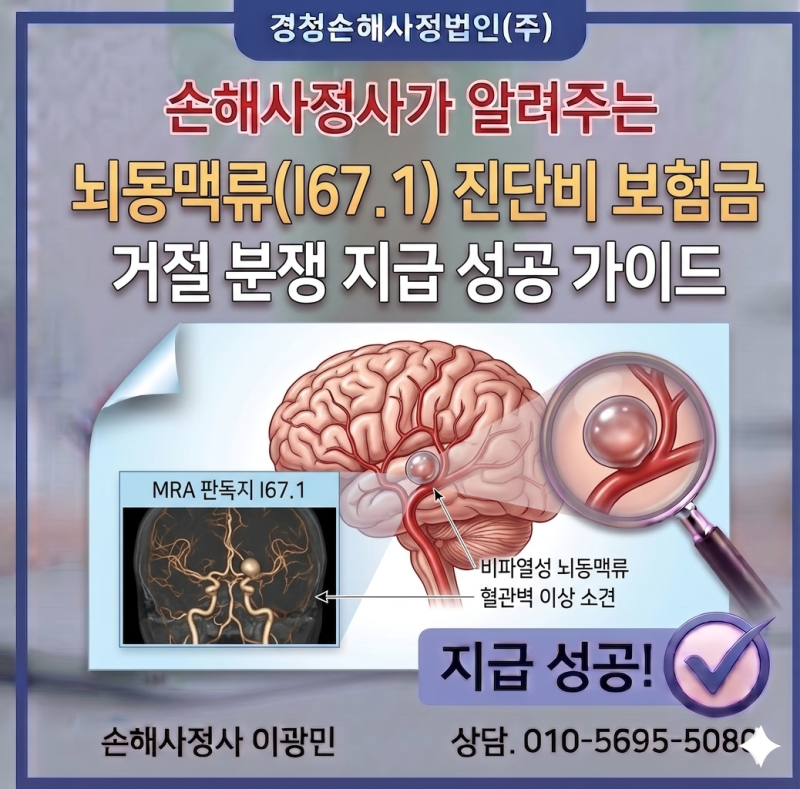
보험사는 MRA 판독지의 구체적인 표현, 병변의 위치와 형태, 추가 검사 결과 등을 종합적으로 심사합니다.
단순히 '의심 소견'이나 '정상적인 혈관 변이'로 판단될 경우 보험금 지급이 거절될 수 있으며, 특히 혈관 분지부의 깔때기 모양 확장(누두부 팽대)과 실제 낭상 동맥류를 명확히 구분하는 것이 중요합니다.
뇌동맥류 진단금을 청구하기 전에는 진단서와 영상 판독지의 내용이 일치하는지 면밀히 확인해야 합니다.
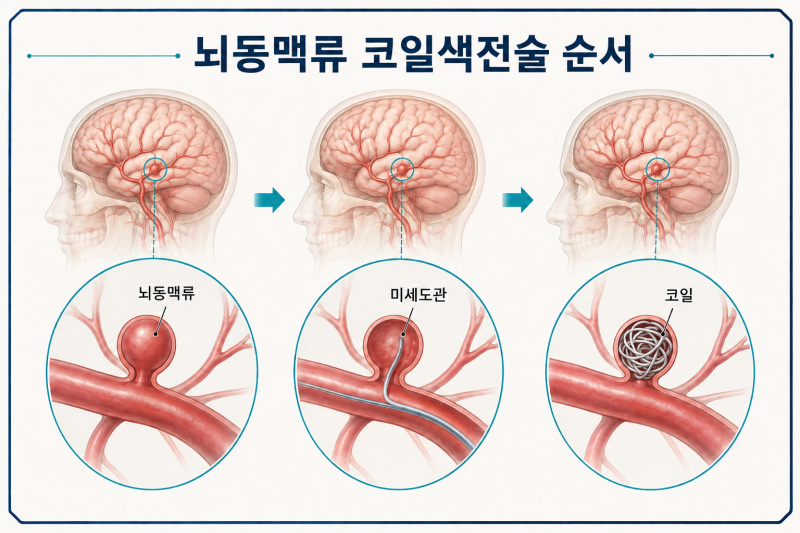
또한, 비파열성 뇌동맥류는 뇌출혈 진단비와는 별개로 취급될 수 있으며, 코일색전술과 같은 비관혈적 수술은 클립결찰술에 비해 수술비 담보에서 낮은 등급으로 분류될 수 있으므로 약관을 상세히 살펴볼 필요가 있습니다.