일용근로자 4대보험료 계산은 세법과 4대보험 공단의 기준이 달라 많은 사업주와 근로자들이 혼란을 겪고 있습니다. 특히 단기 알바생을 고용할 때, 세무서 기준만 믿고 있다가 국민연금 및 건강보험공단으로부터 예상치 못한 보험료 고지서를 받는 경우가 빈번하게 발생합니다.
이러한 차이를 명확히 이해하는 것이 불필요한 가산세와 소급 추징을 피하는 데 중요합니다. 일용근로자의 4대보험 가입 기준은 보험 종류별로 상이합니다. 고용보험과 산재보험은 근무 시간이나 일수에 관계없이 단 하루만 일해도 의무 가입 대상입니다.
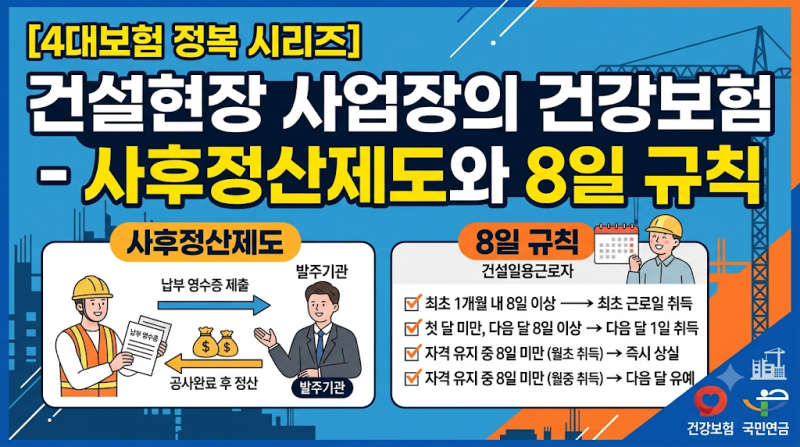
반면 국민연금과 건강보험은 최초 근무일로부터 1개월 이상 근무하며 월 근로일수 8일 이상 또는 월 근로시간 60시간 이상을 충족할 경우 직장가입자로 편입되어 사업주와 근로자가 보험료를 절반씩 부담하게 됩니다.
실무에서는 4대보험 부담을 줄이기 위해 알바생의 월 근무 일수를 최대 7일, 근무 시간을 59시간까지만 맞추는 ‘안전선 7일 컷’ 전략이 활용되기도 합니다.
그러나 가입 대상인데도 취득신고를 누락하면 근로자와 사업주 모두에게 최대 3년치 보험료가 소급 추징될 수 있으니, 정확한 기준을 숙지하고 철저히 관리하는 것이 필수적입니다.