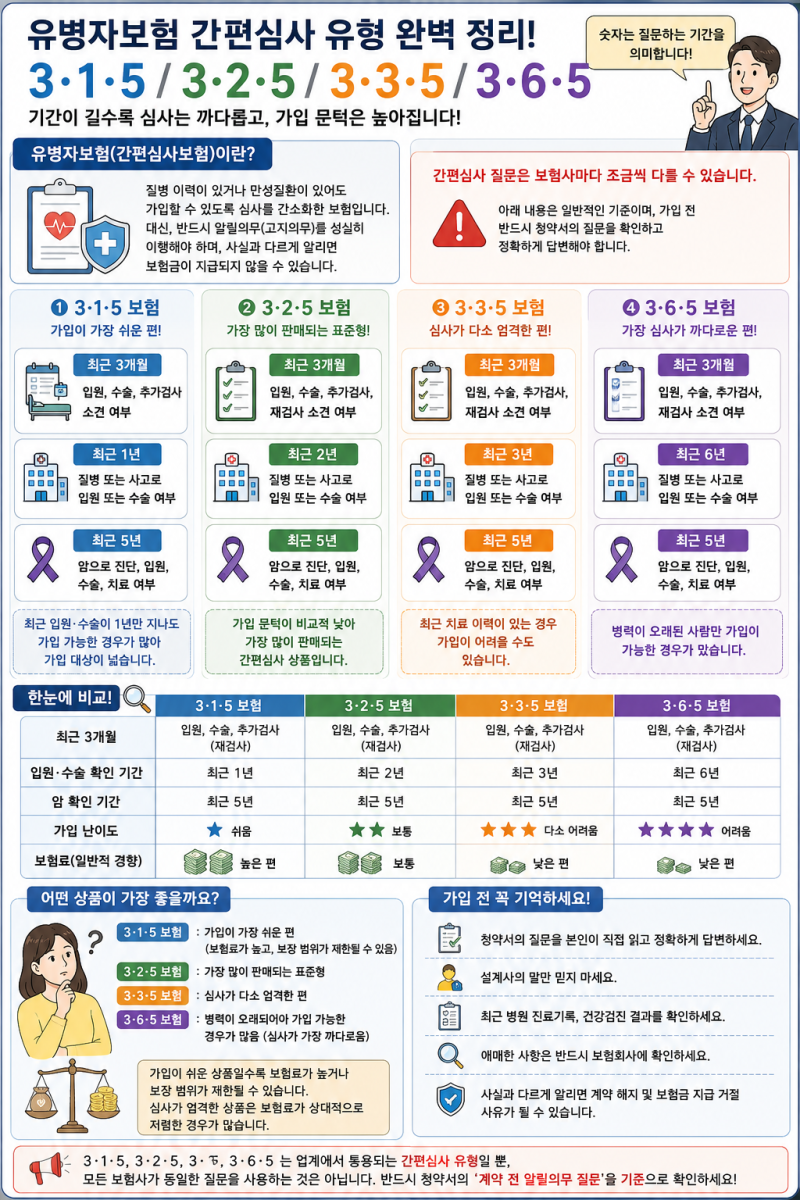


유병자보험은 고혈압, 당뇨 등 만성질환이나 과거 치료 이력이 있는 분들도 가입할 수 있도록 심사 기준을 완화한 상품으로 최근 주목받고 있습니다. 일반 표준체보험 가입이 어려운 이들에게 보험 가입 문턱을 낮춰주는 중요한 역할을 합니다.
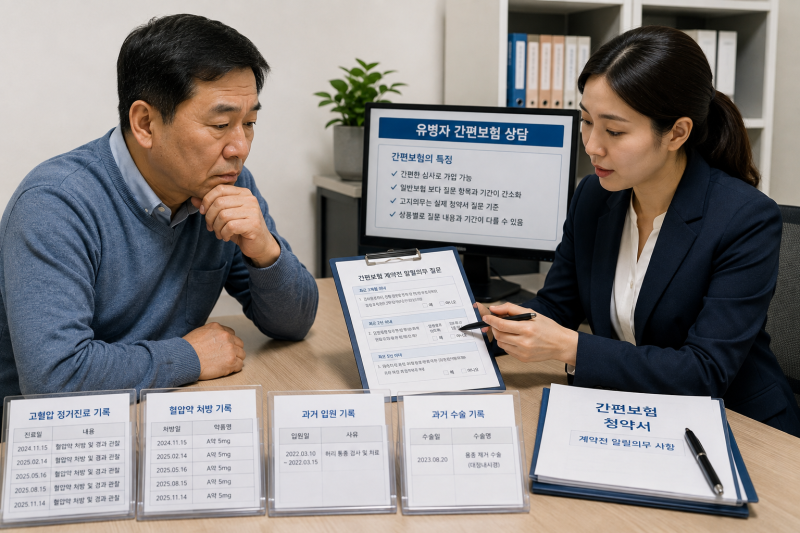
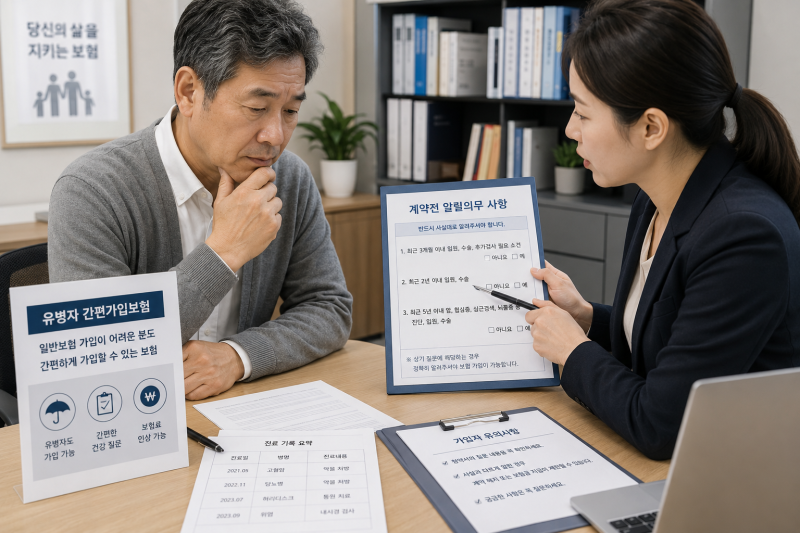
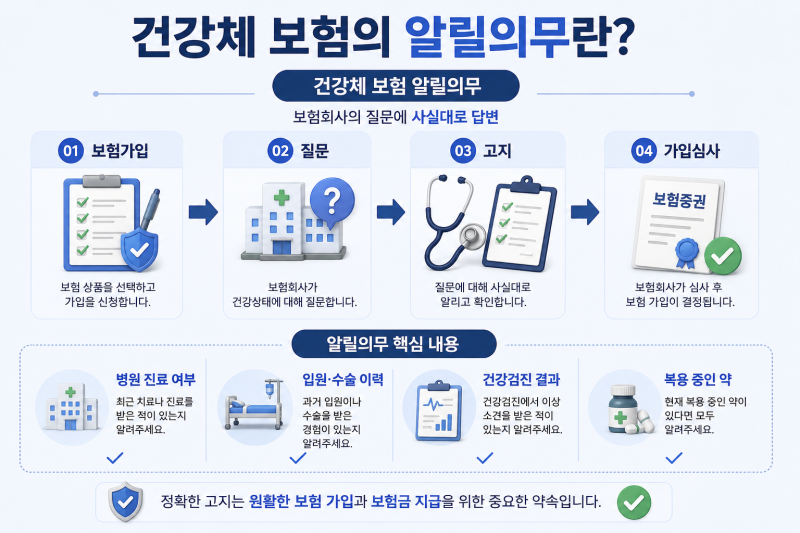
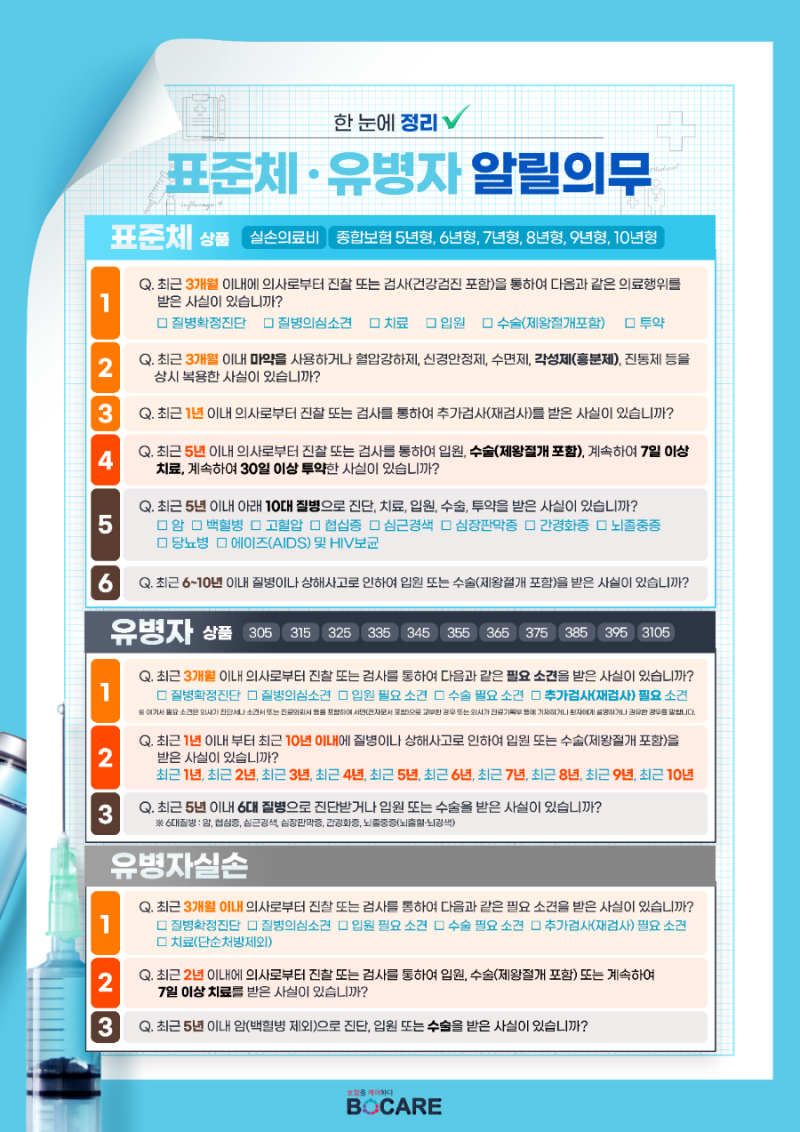
그러나 유병자보험 역시 계약 전 알릴 의무가 존재하며, 이는 일반보험과 비교해 질문 범위와 기준이 간소화된 형태입니다. 많은 분들이 유병자보험은 병력을 전혀 알리지 않아도 된다고 오해하는 경우가 있습니다.
하지만 실제로는 보험사가 정한 질문 항목에 대해 반드시 사실대로 고지해야 합니다. 일반보험이 건강 상태를 폭넓게 확인하는 반면, 유병자보험은 정해진 고지사항 중심으로 심사하며, 이를 위반 시 보험금 지급 거절이나 계약 해지로 이어질 수 있습니다.
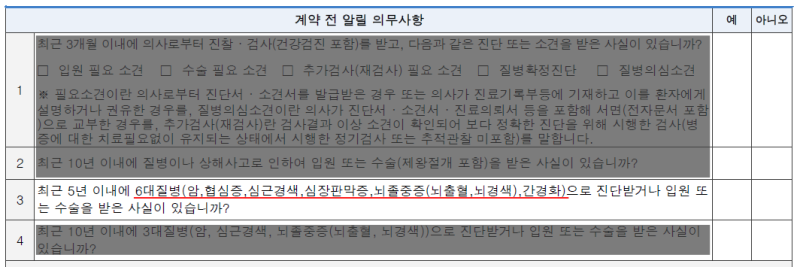
따라서 유병자보험 가입 시에는 청약서 질문 내용을 정확히 이해하고, 진단명, 치료 기간, 입원 및 수술 여부 등을 꼼꼼히 확인하여 고지하는 것이 중요합니다.
특히 '추가검사'나 '질병으로 인한 입원' 등 고지 기준에 대한 금융분쟁조정위원회의 사례를 참고하여 정확한 판단이 필요합니다. 가입 전 해당 보험사의 알릴 의무 항목을 반드시 확인하십시오.