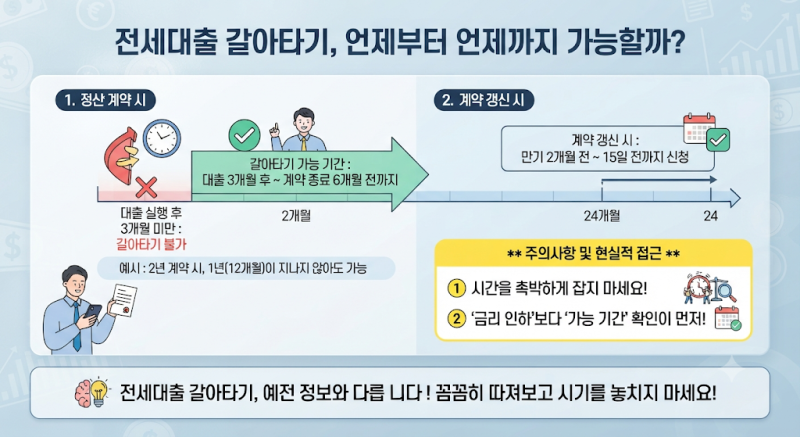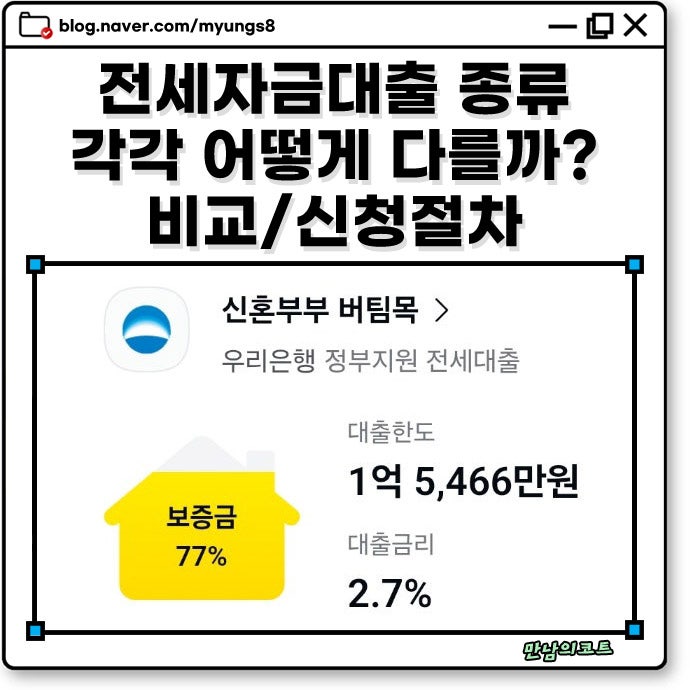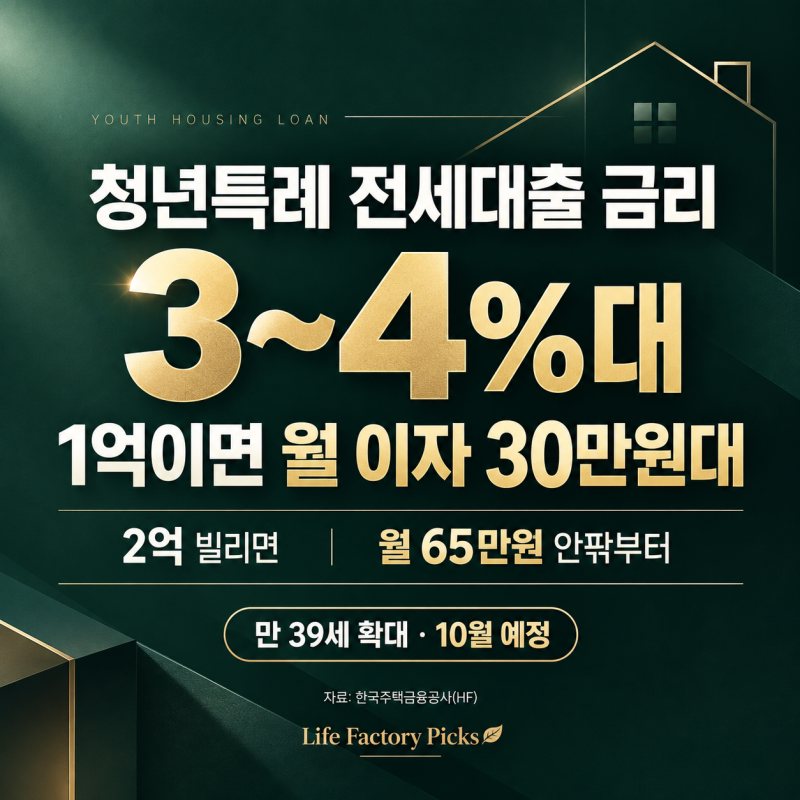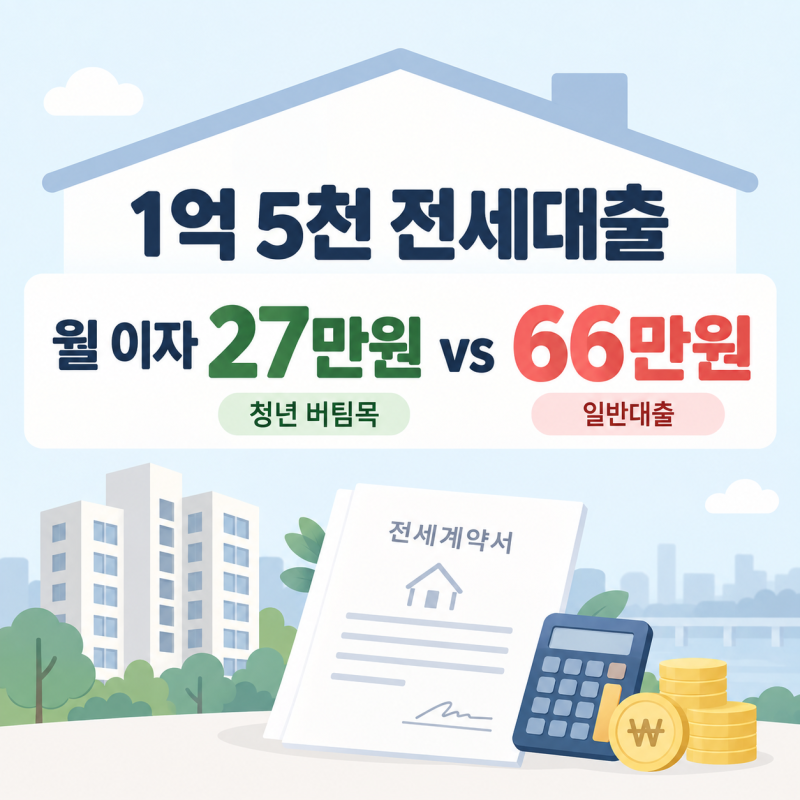
일반전세대출은 정부 지원 정책 상품인 버팀목 전세자금대출의 한 종류로, 청년 전세대출과 달리 연령 제한 없이 이용할 수 있습니다. 시중은행의 높은 금리 부담을 줄이고자 많은 이들이 버팀목 전세대출로 전환을 고려하고 있으며, 특히 수도권 일반 버팀목 전세대출 한도는 최대 1.2억 원으로 책정되어 있습니다. 이는 청년 전세대출 한도인 1.5억 원과 비교하여 차이가 발생합니다.
블로거들은 일반전세대출을 받기 위한 조건과 절차에 대해 다양한 정보를 제공하고 있습니다. 일부 블로거는 근저당 말소 조건부 대출 가능 여부와 HUG 보증보험 가입 조건을 중요하게 다루며, 전세보증금과 근저당 합산 금액이 주택가액의 90% 이내여야 함을 강조합니다. 반면, 다른 블로거들은 시중은행 대출을 버팀목 전세대출로 대환하는 과정과 그에 따른 금리 절감 효과에 주목하며, 소득 및 자산 요건, 대상 주택 기준 등을 상세히 안내하고 있습니다.
전세대출을 고려할 때는 HF, HUG, SGI 등 보증기관별 한도와 조건 차이를 면밀히 비교하는 것이 중요합니다. 특히 HUG 버팀목 전세대출의 경우, 전세보증금과 근저당 합산 금액이 허그가 인정하는 주택가액의 90% 이내여야 대출 및 전세보증금반환보증 가입이 가능하므로, 계약 전 해당 매물의 권리관계를 반드시 확인해야 합니다. 또한, 소득과 기존 부채 현황에 따라 실제 대출 한도가 달라질 수 있으니 전문가와 상담하는 것이 좋습니다.