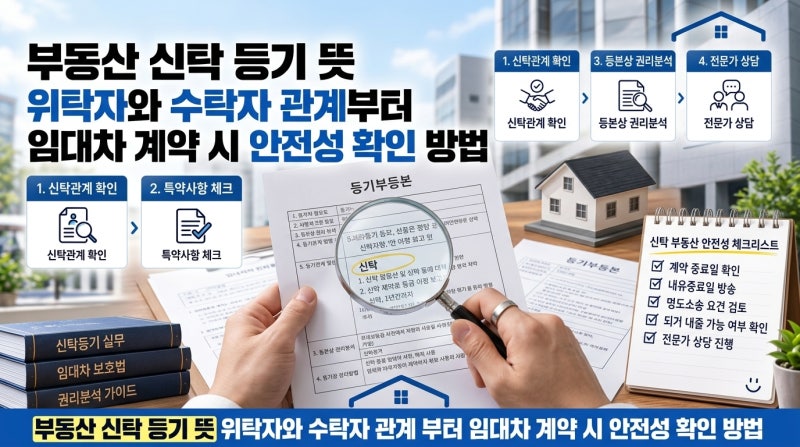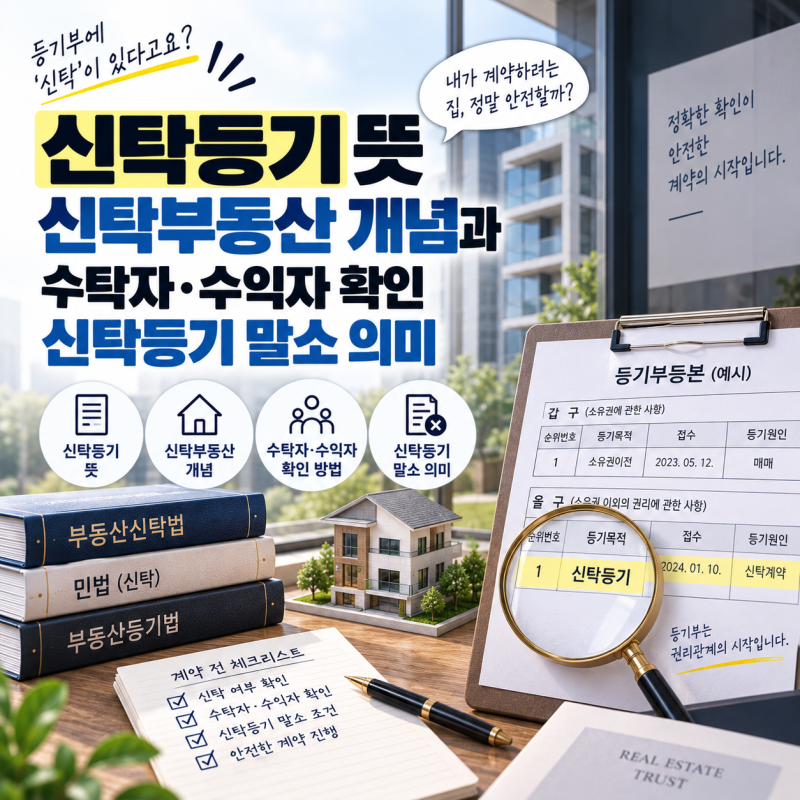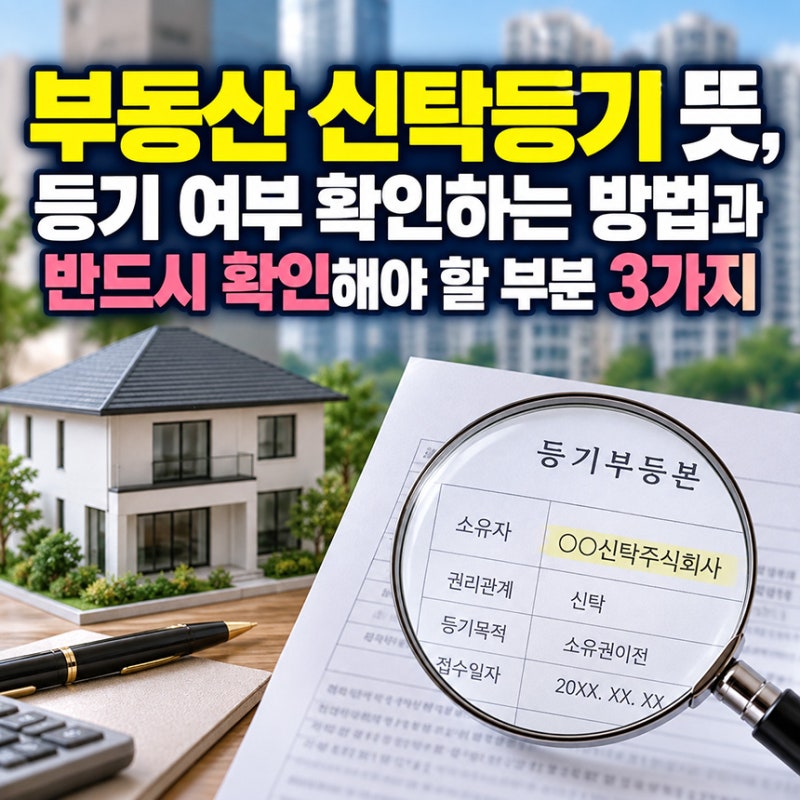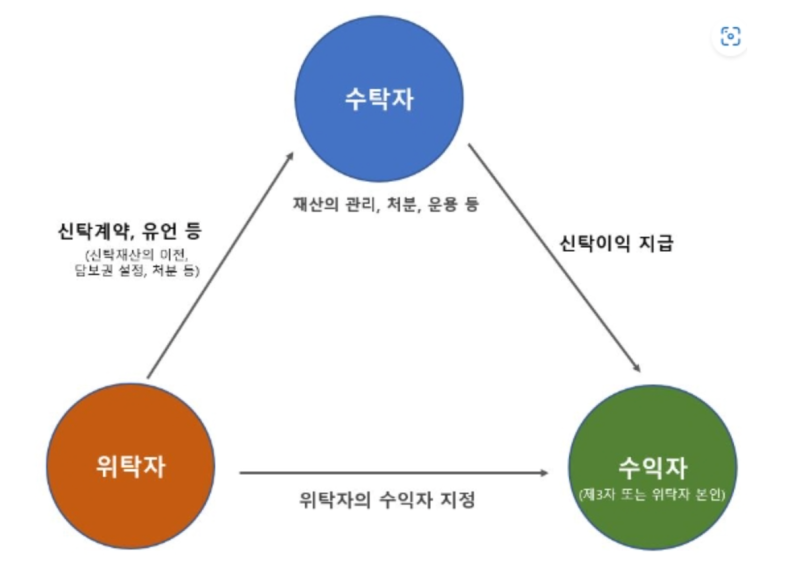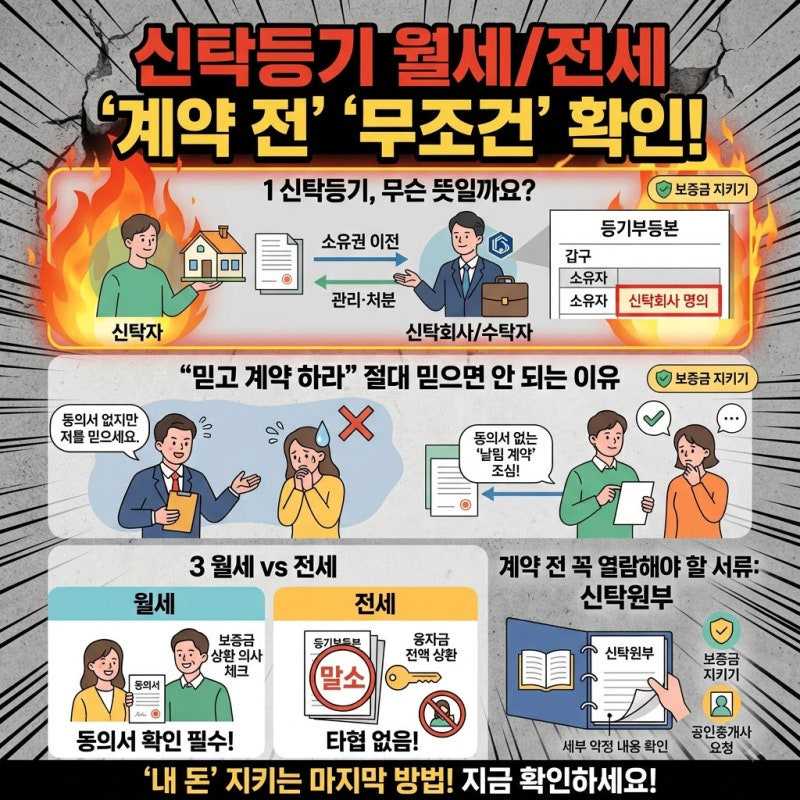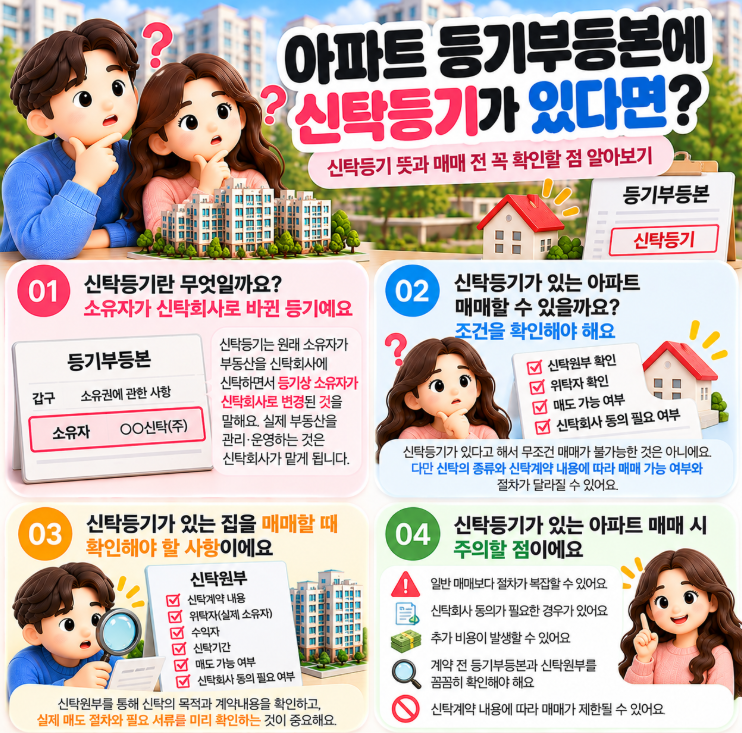
신탁등기는 부동산 소유자가 일정한 목적을 위해 부동산을 신탁회사에 이전하고 신탁회사가 해당 부동산을 관리하거나 처분하는 구조를 의미합니다. 등기부등본상 소유자가 신탁회사로 표시되는 것이 특징이며, 주로 대출을 받거나 개발 사업을 진행할 때 담보 목적으로 활용됩니다. 일반적인 부동산 매매나 임대차 계약과는 다른 복잡한 절차가 요구되므로, 계약 전 반드시 신탁등기 여부를 확인해야 합니다.
블로거들은 신탁등기가 된 부동산의 경우, 원래 집주인과 직접 계약을 맺으면 보증금을 돌려받지 못하는 위험이 크다고 강조합니다. 신탁회사가 임대차 계약에 동의하지 않았다면 임차인은 신탁회사나 경매 낙찰자에게 임차권을 주장하기 어렵기 때문입니다. 따라서 신탁등기가 된 집을 계약할 때는 신탁회사를 통해 원래 집주인이 임대차 계약을 맺을 권한이 있는지, 보증금은 누구의 계좌로 입금해야 하는지 등을 정확하게 확인해야 한다고 조언합니다.
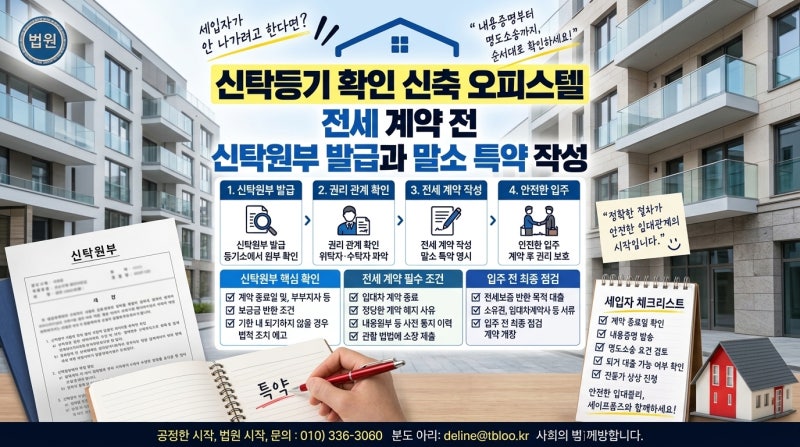
신탁등기가 된 부동산 계약 시에는 등기소에서 신탁원부를 열람하여 신탁회사가 임대차를 허락했는지 반드시 확인하는 것이 중요합니다. 신탁원부에는 위탁자의 임대차 계약 권한 유무 등 중요한 내용이 명시되어 있어, 이를 통해 임차인의 보증금을 지킬 수 있는 실질적인 방법을 찾을 수 있습니다. 이러한 절차를 소홀히 할 경우 예상치 못한 피해를 입을 수 있으므로 주의가 필요합니다.