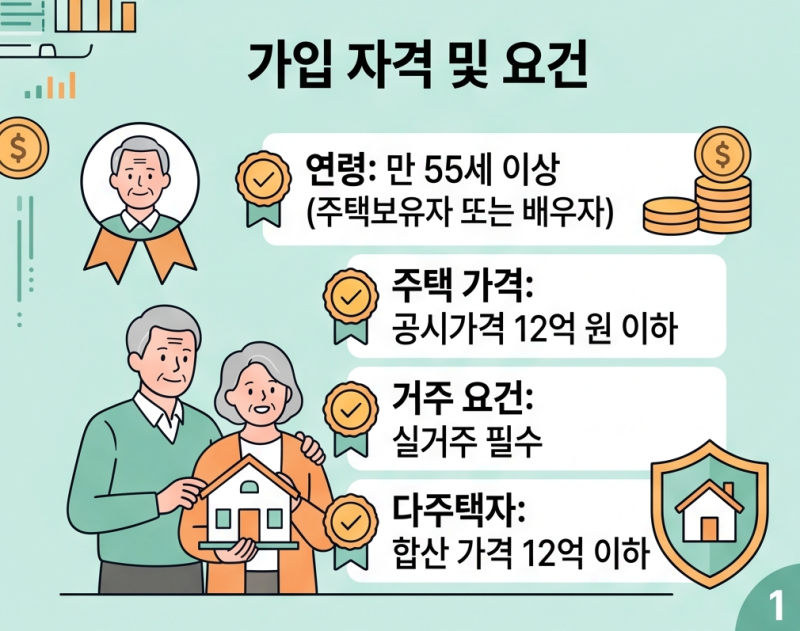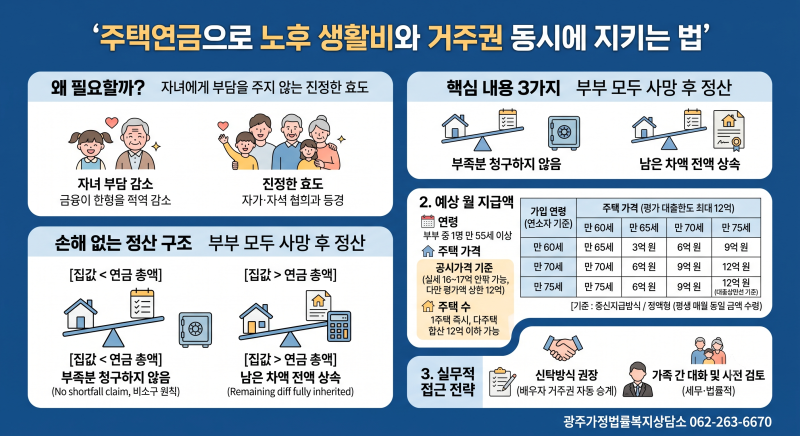

주택연금은 노후 생활 안정을 위해 주택을 담보로 연금을 받는 제도입니다. , 부부 중 한 명이 만 55세 이상이고 합산 공시가격 12억 원 이하 주택을 보유하면 가입할 수 있습니다.
많은 분이 공시지가로 월 수령액을 계산한다고 오해하지만, 실제 연금액은 주택 시세를 바탕으로 산정됩니다. 가입 자격과 실제 수령액 계산법을 정확히 아는 것이 중요합니다.
실제 사용자들은 주택연금이 평생 거주하며 안정적인 현금을 받을 수 있다는 점을 큰 장점으로 꼽습니다. 월 수령액은 공시가격이 아닌 한국주택금융공사가 인정하는 주택 시세와 부부 중 연소자의 나이를 기준으로 결정됩니다.
나이가 많을수록 월 수령액이 높아지며, 한번 책정된 금액은 100세가 넘어도 변하지 않는다는 점이 특징입니다. 주택연금 가입 조건을 확인할 때는 공시가격을, 예상 수령액을 계산할 때는 반드시 시세를 입력해야 합니다.
국토교통부 부동산공시가격알리미에서 공시가격을, KB부동산 시세 등에서 시세를 조회할 수 있습니다. 이 두 기준을 혼동하면 가입 자격을 오해하거나 실제보다 적은 연금액을 예상할 수 있으니 정확한 확인이 필수적입니다.