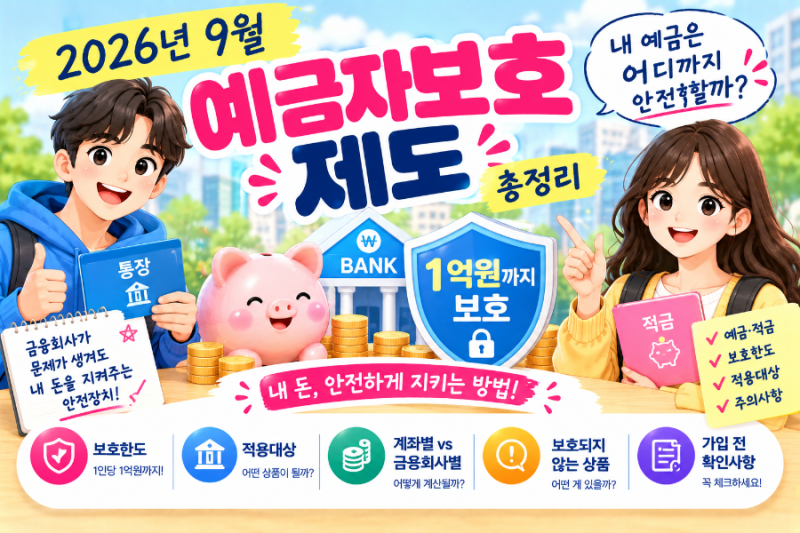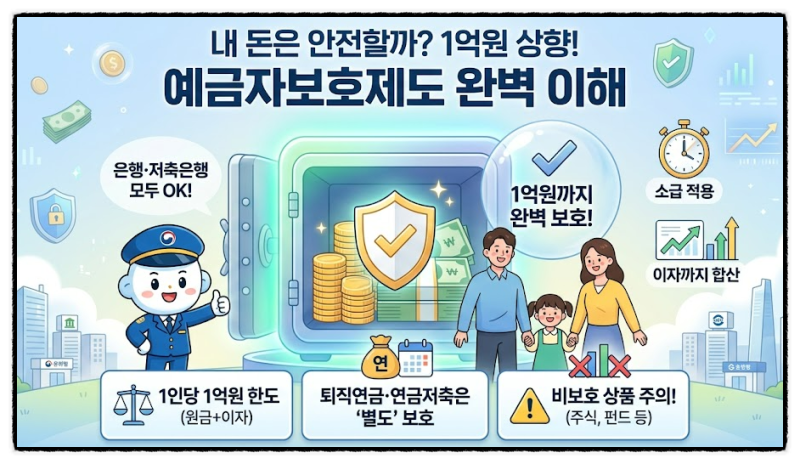

예금자보호제도는 금융회사가 파산 등으로 예금을 지급하지 못할 경우 예금자의 자산을 일정 한도까지 보호해주는 제도입니다. 2025년 9월 1일부터 예금자보호한도가 기존 5천만 원에서 1억 원으로 상향되었으며, 이는 원금뿐만 아니라 소정의 이자까지 포함하는 금액입니다. 많은 분들이 모든 금융상품에 동일하게 적용된다고 오해하기 쉽지만, 실제로는 금융회사와 상품 종류에 따라 보호 여부가 달라지므로 주의가 필요합니다.
블로거들은 예금자보호 한도가 '통장별'이 아닌 '금융회사별'로 적용된다는 점을 강조합니다. 즉, 같은 은행에 여러 개의 통장이 있더라도 모든 보호대상 예금을 합산하여 최대 1억 원까지만 보호됩니다. 반면, 서로 다른 금융회사에 예치한 경우에는 각각 별도의 한도가 적용되므로, 자산이 많은 경우 여러 금융회사에 분산 예치하는 것이 안전한 전략으로 제시됩니다. 또한, 펀드나 주식과 같은 실적배당형 상품은 대부분 보호 대상에서 제외되므로 가입 전 확인이 필수입니다.
특히 퇴직연금이나 연금저축의 경우, 예금자보호 대상 금융상품으로 운용되는 금액은 일반 예금과 별도로 1억 원까지 보호되지만, 펀드나 실적배당형 상품은 보호 대상이 아닙니다. 따라서 노후 자금을 관리할 때는 계좌의 이름보다는 실제 운용 상품을 확인하는 것이 중요합니다. 1억 원을 초과하는 금액은 예금자보호 대상에서 제외되지만, 금융회사 파산 시 예금채권자로서 파산 절차에 참여하여 일부 금액을 배당받을 가능성은 있습니다.