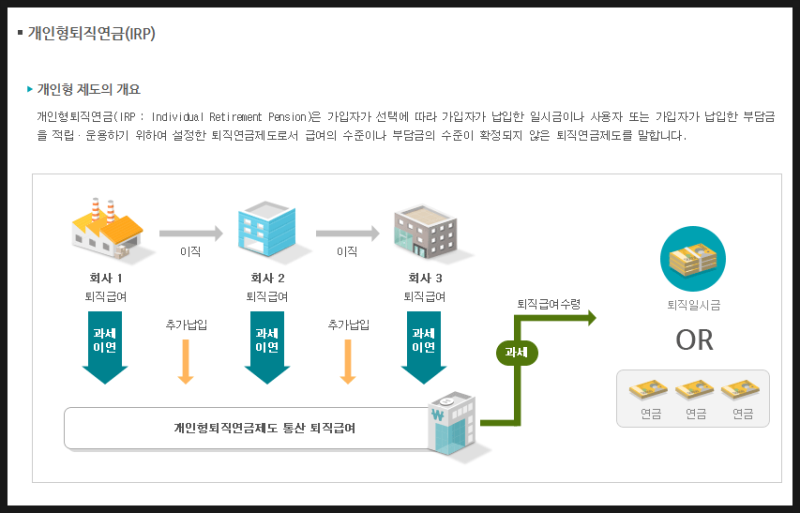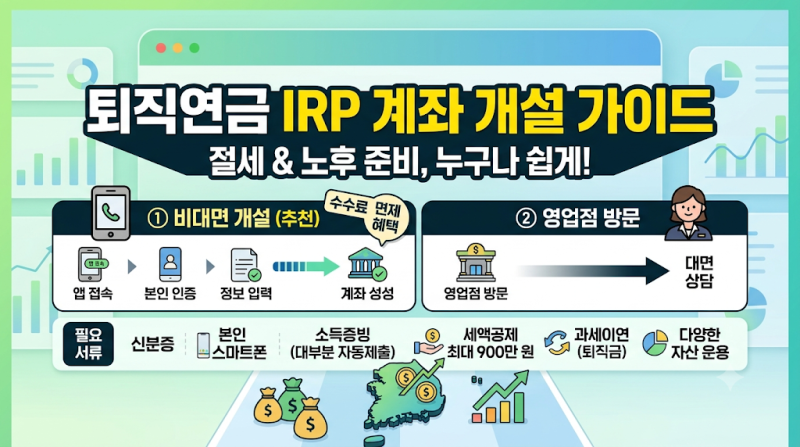
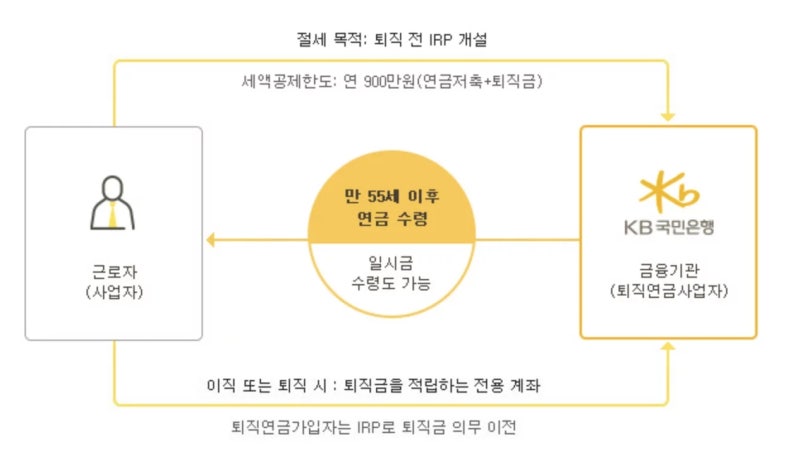
IRP 계좌는 개인형퇴직연금으로, 퇴직금 수령 및 노후자금 마련, 연말정산 세액공제 혜택을 위해 많은 직장인과 자영업자들이 주목하고 있습니다. 특히 연금저축과 합산하여 최대 900만 원까지 세액공제 한도가 적용되어, 노후 대비와 절세 두 마리 토끼를 잡을 수 있는 효과적인 금융 상품으로 인식되고 있습니다. 비대면 개설이 보편화되면서 접근성 또한 크게 향상되었습니다.
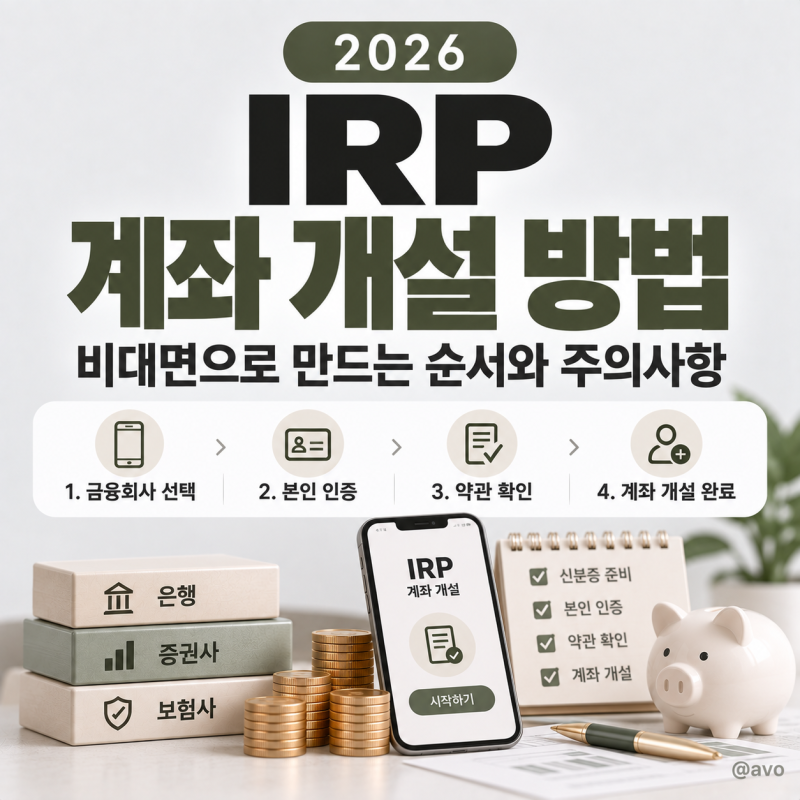
IRP 계좌 개설 시 은행과 증권사 중 어디를 선택해야 할지 고민하는 경우가 많습니다. 은행 IRP는 예금 등 원리금 보장 상품 위주로 안정적인 운용을 선호하는 이들에게 적합하며, 주거래 은행 앱을 통해 편리하게 관리할 수 있는 장점이 있습니다. 반면, 증권사 IRP는 펀드나 ETF 등 다양한 투자 상품을 직접 선택하여 적극적으로 운용하려는 투자자들에게 유리하며, 상품 선택의 폭이 넓어 장기적인 자산 배분에 활용도가 높습니다.
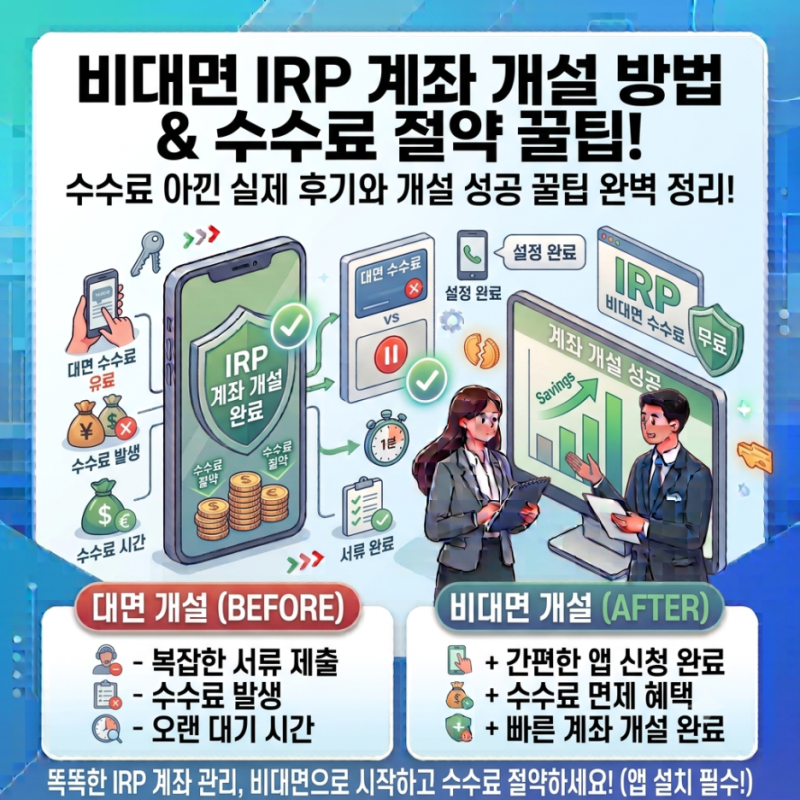
IRP 계좌 개설 전에는 본인 명의 휴대전화, 신분증, 금융계좌 등 비대면 개설 준비물을 미리 확인하는 것이 좋습니다. 또한, 퇴직금 이전을 위한 것인지, 개인 추가 납입을 통한 세액공제가 목적인지에 따라 가입 과정에서 선택해야 할 항목이 달라질 수 있으므로 안내 내용을 꼼꼼히 살펴보아야 합니다. 금융회사별로 제공하는 상품과 수수료, 이용 환경이 다르므로 자신의 투자 성향과 목적에 맞는 곳을 선택하는 것이 중요합니다.