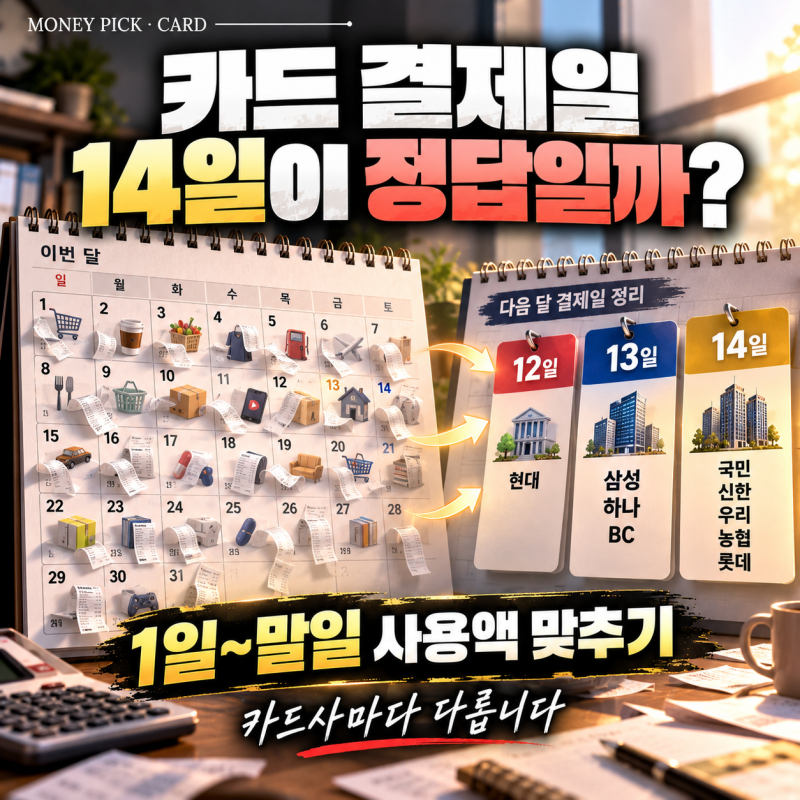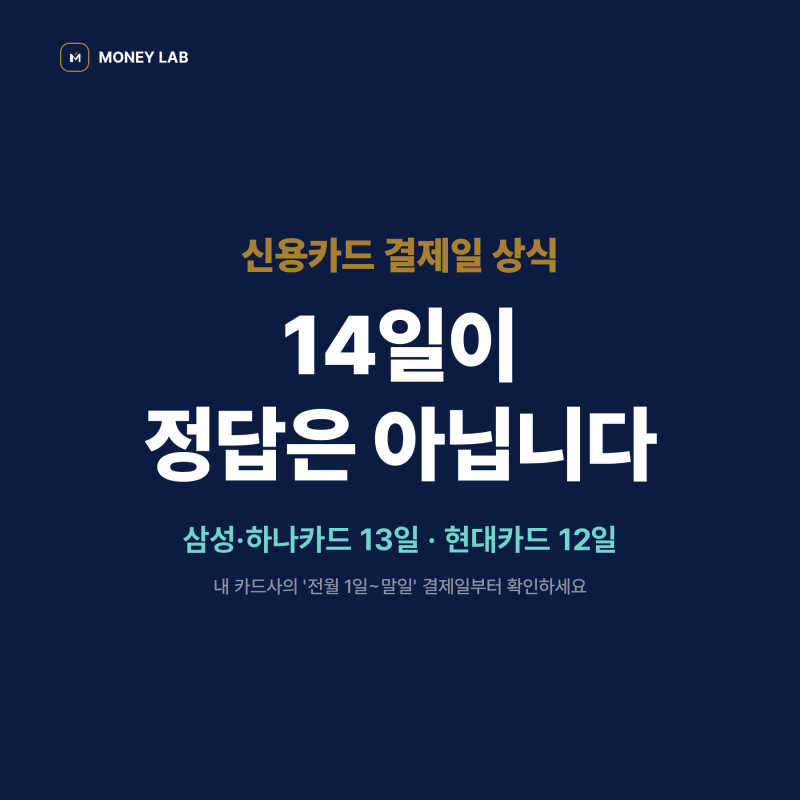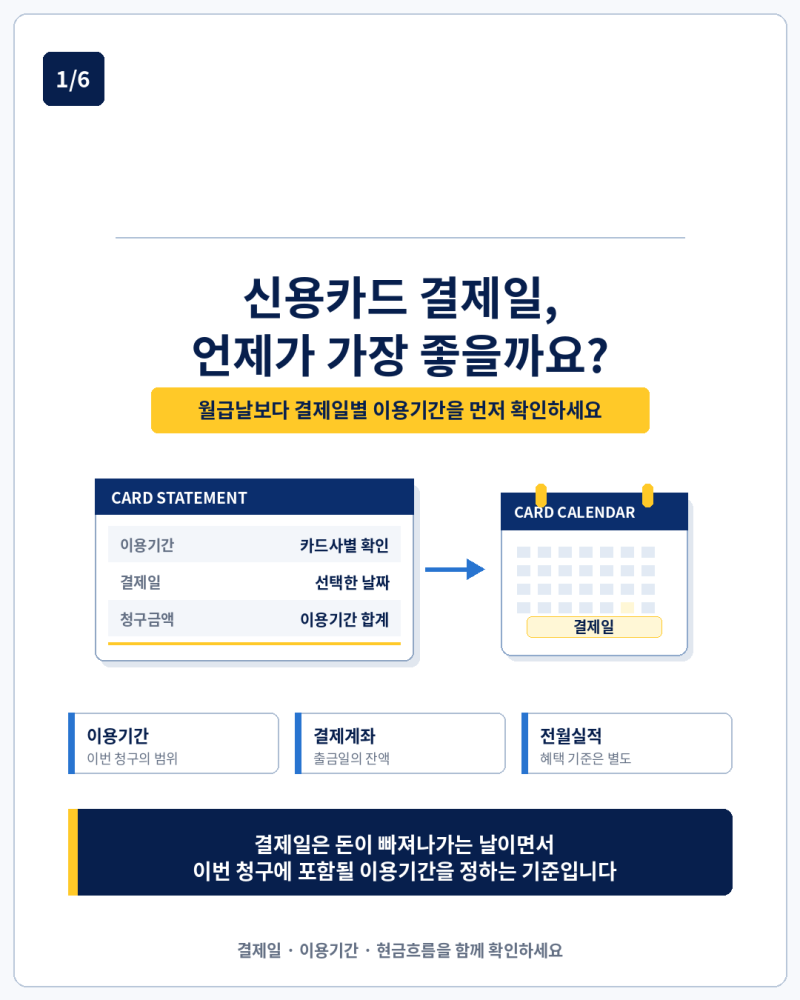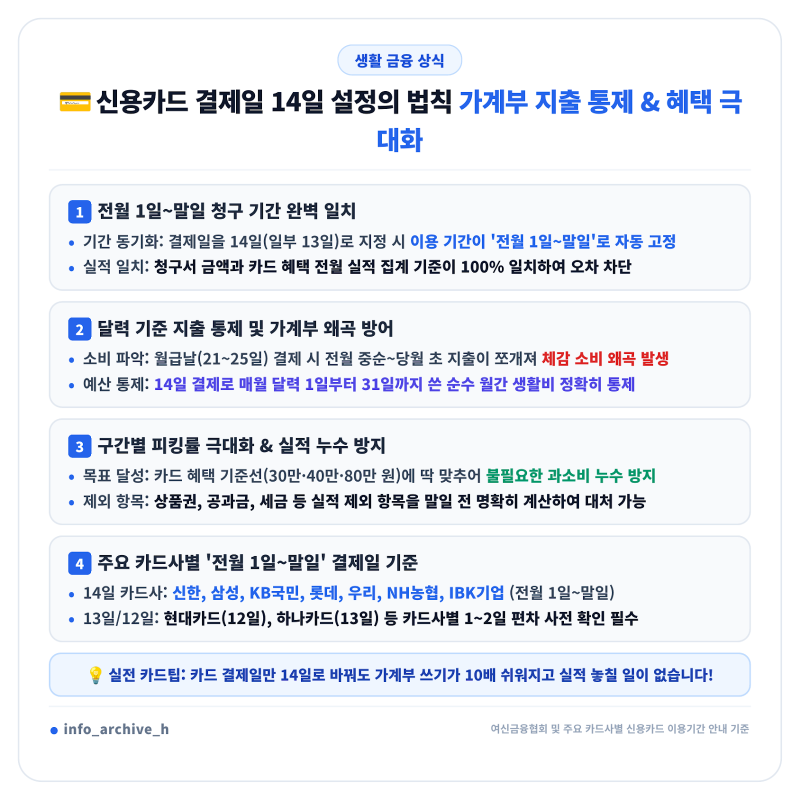
신용카드 결제일은 카드값이 계좌에서 빠져나가는 날을 의미하며, 이용기간은 해당 결제일에 청구될 카드 사용액을 모으는 기간입니다. 흔히 신용카드 결제일을 14일로 설정하는 것이 좋다고 알려져 있지만, 이는 모든 카드사에 동일하게 적용되는 정답이 아닐 수 있습니다. 특히 신한카드의 경우 14일이 전월 1일부터 말일까지의 사용액에 대응하지만, 다른 카드사는 다른 날짜가 전월 전체 사용액에 해당할 수 있습니다. 따라서 자신의 카드사 앱에서 결제일별 이용기간을 직접 확인하는 것이 중요합니다.
블로거들은 신용카드 결제일 14일 설정이 전월 1일부터 말일까지의 소비를 명확하게 파악하는 데 유리하다고 강조합니다. 그러나 일부 블로거는 결제일이 25일인 경우 전월 12일부터 당월 11일까지의 사용액이 청구되어 두 달의 소비가 섞일 수 있다고 지적합니다. 또한, 결제일 14일이 전월 실적과 항상 일치하지 않을 수 있다는 점도 중요한 분석입니다. 청구금액과 전월 실적은 다른 개념이며, 카드 상품별로 전월 실적 산정 기준과 제외 항목이 다르기 때문에 이 부분을 반드시 확인해야 합니다.
결제일을 변경하기 전에는 카드사 앱에서 결제일별 이용기간을 확인하고, 변경 시 첫 청구기간과 청구 예정 금액이 어떻게 달라지는지 파악하는 것이 좋습니다. 특히 첫 변경 달에는 청구기간이 평소보다 길거나 짧아져 예상과 다른 카드값이 청구될 수 있으므로, 카드사 안내 화면에서 변경 적용일과 다음 두 번의 결제 예정 금액을 미리 확인하는 것이 현명합니다. 자신의 소비 습관에 맞춰 결제일을 설정하는 것이 가장 효과적인 카드 관리 방법입니다.